

 ©文轩图库
川大智胜被立案调查。
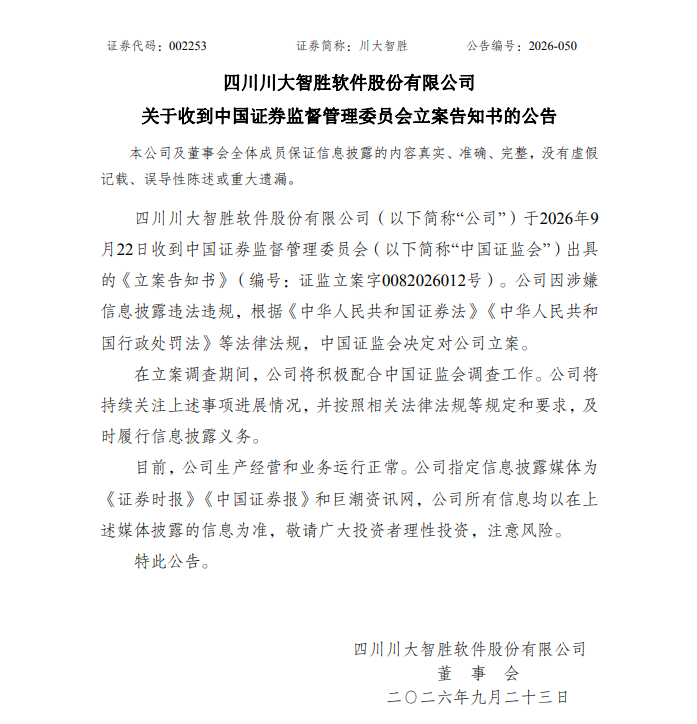
9月22日晚间,川大智胜连发两则公告。一则是收到证监会《立案告知书》;另一则是四川证监局对公司采取责令改正措施及相关五名责任人出具警示函并记入证券期货市场诚信档案。
就在不到三个月前,2026年6月26日,公司刚刚完成“摘帽”,撤销退市风险警示。从“摘帽”到“被查”,前后相隔不足三个月。
五年违规、五张警示函
川大智胜在公告中表示,公司于2026年9月22日收到中国证监会出具的《立案告知书》(编号:证监立案字0082026012号),因公司涉嫌信息披露违法违规,依据《中华人民共和国证券法》《中华人民共和国行政处罚法》等法律法规,决定对公司立案。
同期披露的中国证监会四川局《行政监管措施决定书》更是详细披露了川大智胜存在的五方面问题,时间跨度从2019年一直延续到2025年。
川大智胜高管刘健波在担任上市公司副总经理、财务总监及总经理期间,同时兼任参股公司万联传感总经理,但公司未披露这一关联关系,也未审议披露2021年、2024年与万联传感的关联交易。
2022年至2024年间,川大智胜与13个关联主体存在业务往来,却从未对每年度日常关联交易额度进行审议和披露。
2019年4月川大智胜与华翼蓝天签订增资协议及补充协议,约定了业绩承诺事项,但公司仅披露了增资事宜,业绩承诺的内容及后续履行情况从未对外披露。
最为严重的是,实控人游志胜在2024年7月至2025年4月期间,以预付款名义借用上市公司资金1500万元,用于偿还其关联方的银行贷款,直至2025年4月才归还。借用期间已构成非经营性资金占用,但公司未在2024年年报中对此进行披露。
此外,公司还存在内控执行不到位、会计处理不规范等问题。2022年至2024年,固定资产、存货、无形资产减值测试不充分,部分开发支出未及时费用化或资本化,直接触及《企业会计准则第6号》和《企业会计准则第8号》的相关规定。
值得特别关注的是会计处理不规范与2025年大额减值之间的关联。公司2025年计提资产减值准备及信用减值损失合计约2.28亿元,其中资产减值损失1.69亿元,主要构成为:无形资产减值8820万元、商誉减值2825万元、存货跌价及合同履约成本减值2449万元、固定资产减值2006万元、在建工程减值606万元、合同资产减值77万元、开发支出减值97万元;信用减值损失5951万元,主要为应收账款及其他应收款坏账准备。
监管认定2022年至2024年减值测试就已存在“不充分”情形,这意味着2025年的大额减值中,是否存在前期应计提而未计提、集中到2025年一次性“出清”的情况,将是立案调查的核心关注点之一。
根据相关规定,川大智胜需在收到决定书之日起60日内提交书面整改报告,五名责任人被记入证券期货市场诚信档案。而立案调查的最终结果,可能涉及行政处罚,甚至触发更严厉的监管后果。
经营:减亏但未扭亏
从最新财务数据看,川大智胜的经营呈现“减亏但未扭亏”的格局。
2026年上半年,公司实现营业收入6553.12万元,同比增长20.21%;归母净利润亏损2951.92万元,较上年同期减亏10.22%;经营活动现金流净额2492.62万元,同比增长123.40%。经营现金流的转正是一个积极信号,主要得益于销售回款规模的增加。
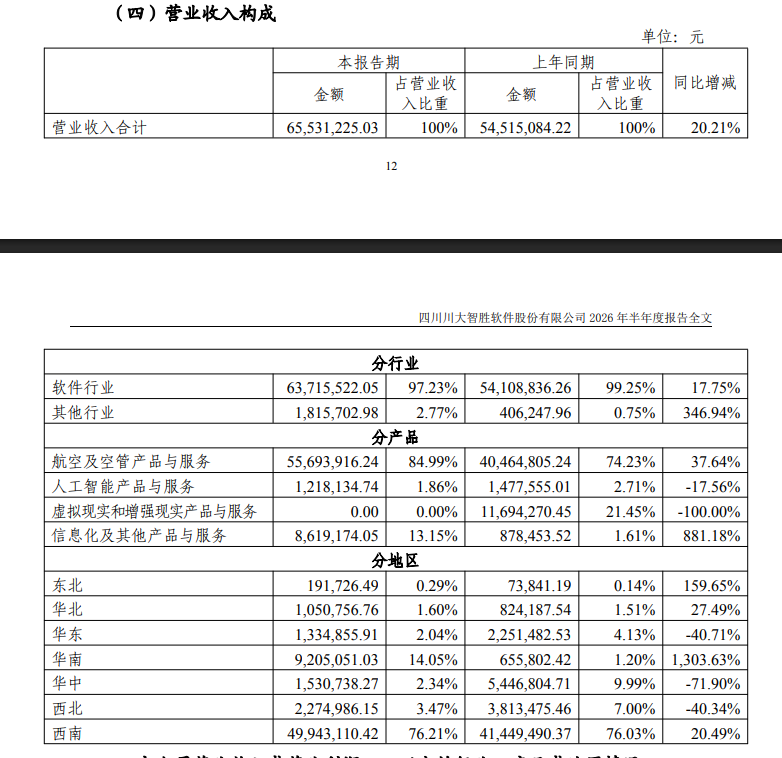
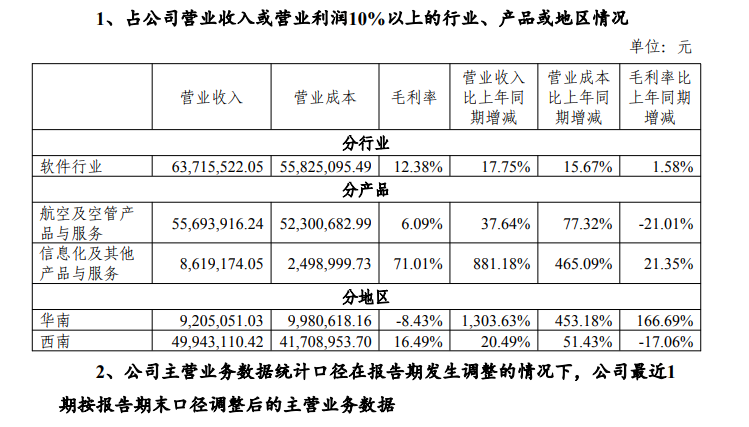
但拆解收入结构,隐忧明显。航空及空管产品与服务收入5569万元,同比增长37.64%,占营收比重高达85%,但毛利率从上年同期的27.10%骤降至6.09%,下降了超过21个百分点。成本端,材料成本同比暴增205%,售后维护费同比激增5388%。收入增长的“含金量”堪忧。
虚拟现实和增强现实产品上半年收入为零;人工智能产品收入仅122万元,同比下降17.56%。军工电子子公司兴仁科技上半年营收2506万元,净利润却亏损193万元。
需要特别说明的是,兴仁科技于2025年11月才纳入合并报表,2025年年报中披露的1897万元净利润仅为并表后两个月(11-12月)的贡献。以此对比,2026年上半年兴仁科技由盈转亏,下滑幅度更为显著。
截至6月末,兴仁科技在手订单5885万元,意向性订单2500万元,但意向订单尚未签署,另有1600万元已投产项目尚未签署正式合同,存在后续无法落地的风险。
川大智胜收入确认高度集中于第四季度。2025年第四季度营收2.49亿元,占全年营收的76.45%;而当期归母亏损1.79亿元,也占全年亏损的73%以上。2026年上半年营收约相当于2025年全年的20%,全年业绩仍高度依赖下半年的项目交付节奏。
不确定的未来
根据相关规定,上市公司被证监会立案调查期间,不得进行非公开发行股票、发行股份购买资产等资本运作,重大资产重组同样受限。
川大智胜2025年通过收购兴仁科技、汉博德等子公司实现了营收的“保壳式”增长,但后续若需继续通过并购整合来维持业绩,立案调查期间这一路径将被切断。
川大智胜2024年因财务指标触及退市风险警示条件被“披星戴帽”,2026年6月26日刚完成“摘帽”,距今不足三个月。虽然公司2025年扣除后营业收入3.23亿元,已跨过3亿元退市红线,但若立案调查结论认定公司存在重大信息披露违法行为,可能触发重大违法强制退市情形。
即便不触及强制退市,调查结果若导致前期财务数据追溯调整,公司仍面临重新被实施风险警示的可能。
更为严峻的是经营转型的节奏被打乱。川大智胜正处于从传统空管业务向低空经济、军工电子转型的关键期,空管产品毛利率骤降说明主业盈利能力在收缩,而新业务尚未形成规模化收入。
立案调查带来的管理层精力分散、银行授信可能收紧、客户信心受挫等连锁反应,可能进一步延缓转型进程。
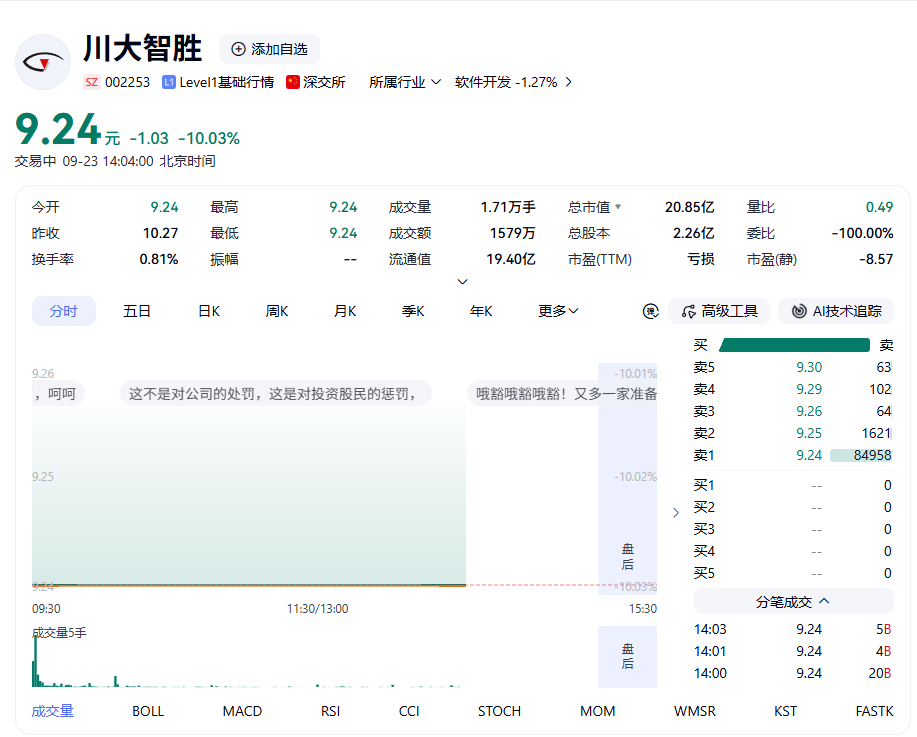
9月23日,川大智胜开盘即“一”字跌停。截至14:04,股价仍封死9.24元跌停价,跌幅10.03%,总市值20.85亿元,流通市值19.40亿元。当日成交额仅1579万元,换手率0.81%,量比0.49,委比-100%,卖盘封单巨大而买盘为零,流动性近乎冻结,投资者出逃困难。
据媒体报道,多家律师事务所已启动维权征集。若后续被认定川大智胜需承担赔偿责任,且索赔规模较大,中长期可能对公司现金流造成进一步压力。
川大智胜的案例再次说明,依靠并购拼凑营收、依靠会计处理调节利润,或许能换来一时的报表“好看”,但合规底线的缺失终将付出更大的代价。
声 明
本文基于四川川大智胜软件股份有限公司(以下简称“川大智胜”、002253.SZ)、游志胜等公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、企业公开信息及第三方平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对川大智胜、其实际控制人游志胜、关联公司、股东、债权人、员工、客户、投资者及相关方的任何投资建议、交易指导或法律意见,亦不构成对公司经营、债务处理、股权变动或未来业绩的保证。川大智胜相关事实的最终认定,应以企业正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论