
 ©文轩图库
10月20日晚,宁德时代发布2026年三季报:营收增长56%,净利润增长32%。
第二天,A股股价单日暴跌12.03%,成交额324.39亿元,创上市以来第二大单日跌幅。
一份看似增长强劲的财报,为什么会成为下跌的导火索?
 单季失速,毛利率创两年新低
据宁德时代披露的三季报数据:2026年前三季度,公司实现营业收入4421.37亿元,同比增长56.19%;归母净利润645.30亿元,同比增长31.60%;扣非归母净利润578.76亿元,同比增长32.68%。
单看前三季度,净利润已连续6年增长,日均净赚超过2.3亿元。
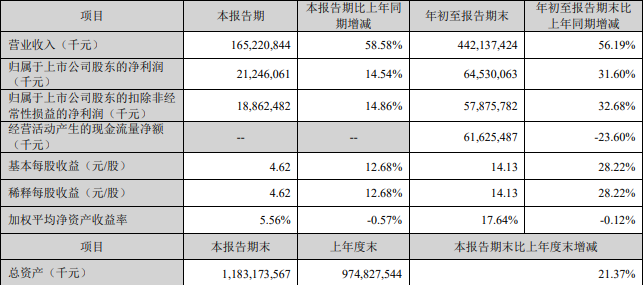

但结合半年报数据拆解单季,表现明显不同:第三季度公司营收1652.21亿元,同比增长58.58%;归母净利润212.46亿元,同比仅增长14.54%,环比第二季度下降5.77%;扣非净利润188.62亿元,环比下降9.84%。
三季度单季毛利率降至20.69%,较上年同期的25.80%下降5.1个百分点,较二季度的23.15%下降2.46个百分点,创2022年四季度以来新低;销售净利率降至13.60%(含少数股东口径),为2024年以来最低水平,按归母口径计算则约为12.9%。
按出货量计算,三季度单位利润降至每千瓦时82元,创历史新低。前三季度整体毛利率约22.7%,同比下降约2.6个百分点。
三季报披露后,瑞银将2026至2028年净利润预测下调11%至14%,目标价由820港元下调至730港元;花旗、摩根大通等也下调盈利预期。
据公开报道,市场对全年净利润的一致预期已从约1000亿元下调至900亿元左右,多家外资机构对三季度单季净利的预期在229亿至260亿元之间,实际值低于这一区间的下限。
连续9年全球第一,为何仍被看空
要理解宁德时代今天的困境,必须先回到它曾经的高光时刻。
2025年公司全年营业收入4237.02亿元,同比增长17.04%;归母净利润722.01亿元,同比增长42.28%;经营活动现金流净额1332.20亿元,同比增长37.35%。
在收入增长17%的情况下,利润增长42%,毛利率提升至26.27%,归母净利率达到17.04%。
2025年宁德时代锂电池销量661GWh,同比增长39.16%,其中动力电池541GWh、增长41.85%,储能电池121GWh、增长29.13%。
据SNE Research,公司动力电池全球市占率39.2%,提升1.2个百分点,连续9年全球第一;储能出货连续5年全球第一;海外动力市占率升至30.0%,国内装机市占率43.42%。
股东回报方面,公司连续三年以净利润的50%实施现金分红,2025年度分红完成后累计分红接近千亿元;2025年回购方案金额40—80亿元,报告期末累计回购约43.86亿元。
这些数据说明,宁德时代并不是一家靠单一风口起家的公司。它有着技术、规模、供应链等多方面的优势。
只是,过去由这些护城河支撑的“技术溢价+规模效应+海外高毛利”组合,如今已经松动。
二线厂商追赶使技术领先从1—2代缩至半年到一年;产能过剩下,规模可能变成包袱;海外高毛利仍在,但受出口退税下调、消费税开征及欧美本地化限制正在侵蚀这块利润来源。
 换电、储能、出海是下一张王牌?
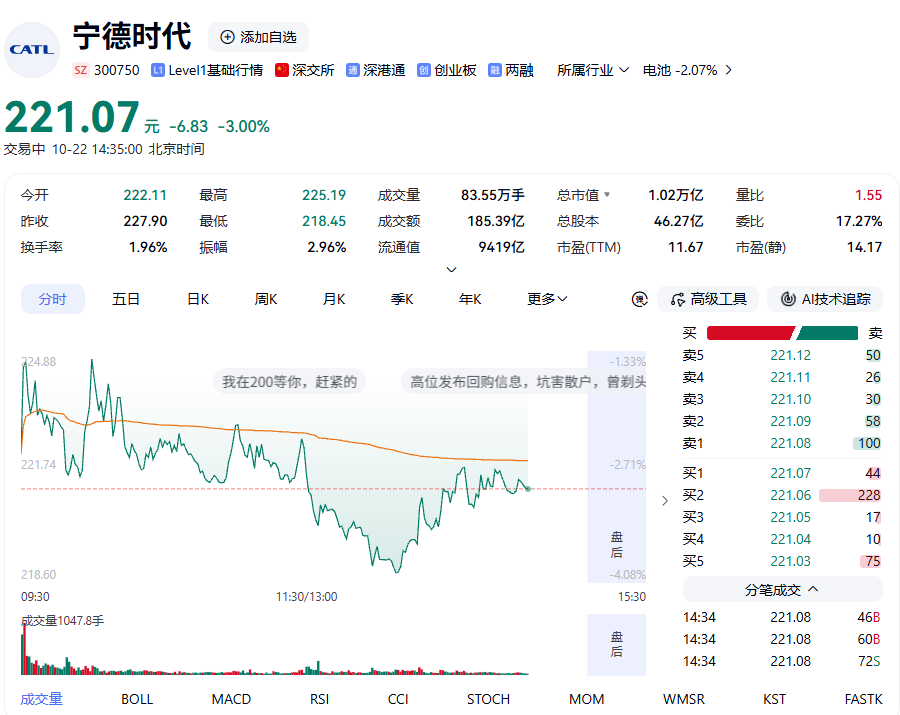
截至10月22日,宁德时代A股股价报222.28元。按A股股本计算,A股口径市值约9800亿元;按总股本计算,总市值约1.03万亿元;滚动市盈率约12倍。较5月467.35元的历史高点,回撤超过52%。
面对困境,宁德时代已经在组织、产品、商业模式上同时展开改革。
10月中旬,时代电服CEO杨峻接替韩伟,兼任市场体系联席总裁和国内乘用车产品线总裁,被一动作被解读为换电升格。
巧克力换电站已建2520座、全年目标超3000座,收入向补能服务延伸;产品上,以麒麟凝聚态、神行超充、钠新电池维持高端代差,前三季度研发费用185.17亿元;商业模式上,Q3动力与储能销量超260GWh、储能约四分之一,从卖电芯转向系统集成;
海外市场则从“产品出海”转向“产能出海”,在德国、匈牙利、印尼推进本地化,把海外高毛利从“政策套利”变为“能力溢价”。
财务上,公司高强度扩张与股东回报并行,但经营“造血”放缓,资金与回报匹配度下降。接下来是让资本开支与现金流、负债与项目回报、股东回报与安全边际相匹配,在扩张与安全之间重建财务平衡。
宁德时代高管在业绩说明会上表示,2027年车载电池与储能电池合计需求可能增长20%—30%,理由是商用车电动化推进和海外纯电销量增长。
这个判断未必悲观。但市场要看的不是需求预测,而是毛利率企稳、单位利润回升、经营现金流恢复、海外本地化落地。
宁德时代需要证明自己有持续增长的能力。
声 明
本文基于宁德时代新能源科技股份有限公司(以下简称“宁德时代”,深圳证券交易所证券代码:300750;香港联合交易所有限公司证券代码:03750)、其董事、高级管理人员,以及深圳证券交易所、香港联合交易所有限公司等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、企业公告、定期报告(年度报告、半年度报告、季度报告及审计报告)、监管问询回复、监管机构通告及相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对宁德时代、其关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。宁德时代相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论