


©文轩图库
“百果园2年亏掉了7个亿”登上微博热搜。
这7亿元,是2024和2025两个财年的累计亏损。而近期发布的2026年中期业绩公告显示,百果园已经扭亏为盈。
亏与赚之间,这家“中国水果连锁零售第一股”到底经历了什么?
7亿亏在哪里?
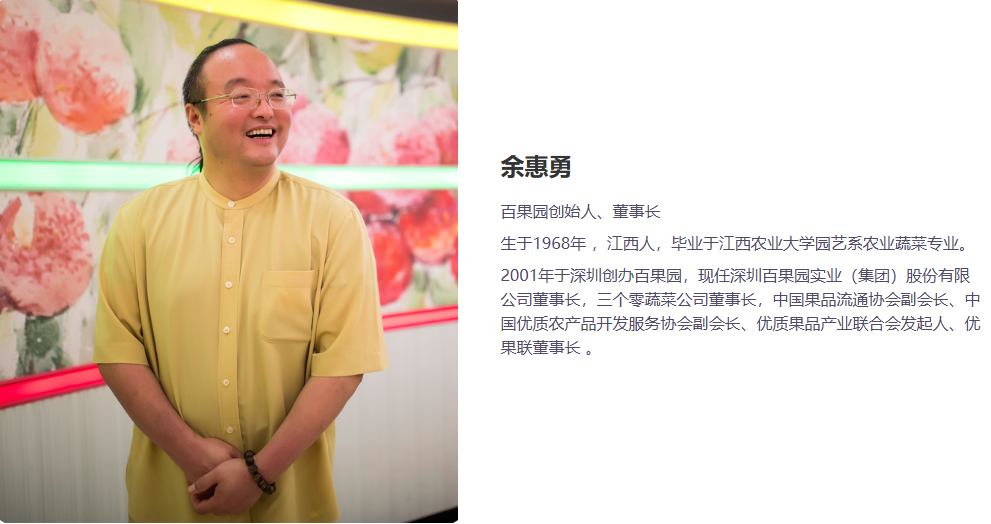
深圳百果园实业(集团)股份有限公司(全文简称:百果园),由江西人余惠勇2001年创立于深圳。
2023年1月,百果园在港股上市,发行价为5.6港元。那一年是它的巅峰:全年营收113.9亿元,归母净利润3.6亿元,年末门店达6093家。
转折始于2024年,该年营收降至102.7亿元,同比下降9.8%,公司首次出现亏损,金额为3.86亿元;2025年营收再降20.4%,为81.7亿元,亏损3.17亿元(据2025年年报)。两年合计,亏损约7亿元。

门店数量同步收缩:2024年净减966家,2025年净减659家,到2025年末只剩4468家,比峰值少了四分之一还多。截至2025年底,4468家门店中加盟店4460家,自营门店仅剩8家,加盟占比超过99%。
要理解百果园的钱是怎么亏掉的,得先看清楚它的收入结构。百果园99%以上是加盟店,总部的收入主要来自向加盟商供货,而不是门店终端零售。
2023年毛利率为11.5%,2024年降至7.4%,2025年进一步降至7.3%。毛利润则从2023年的13.15亿元,降至2024年的7.6亿元,降幅超过四成。
作为收入支柱的加盟门店产品销售收入,从2024年的73.96亿元降至2025年的59.12亿元,骤降20.1%,直接带动整体营收同比下滑超20%。收入端大幅缩水,成本端却难以同步压缩,利润空间便被迅速挤压。
毛利率是怎么下滑的?2025年上半年最为典型:收入下降两成出头,成本却只降了16%,毛利率由2024年同期的11.1%骤降至4.9%。这正是生鲜零售经营杠杆的写照:收入下滑时,仓储、物流、损耗等成本难以同步压缩,利润便被成倍放大地吞噬。
据弗若斯特沙利文的数据,中国水果零售行业损耗率普遍在35%至45%之间,百果园作为专营水果的连锁品牌,对这一压力的暴露远高于以水果为引流品类的综合零售商。
更不利的是,费用端不降反升。2024年,百果园翻新门店、加大推广、聘请“美好生活大使”,销售费用从4.81亿元增至6.05亿元,涨幅超过25%。收入在下滑,费用却在扩张,销量并未同步跟上,利润空间被两头挤压。
扭亏背后
2026年上半年,百果园扭亏为盈。
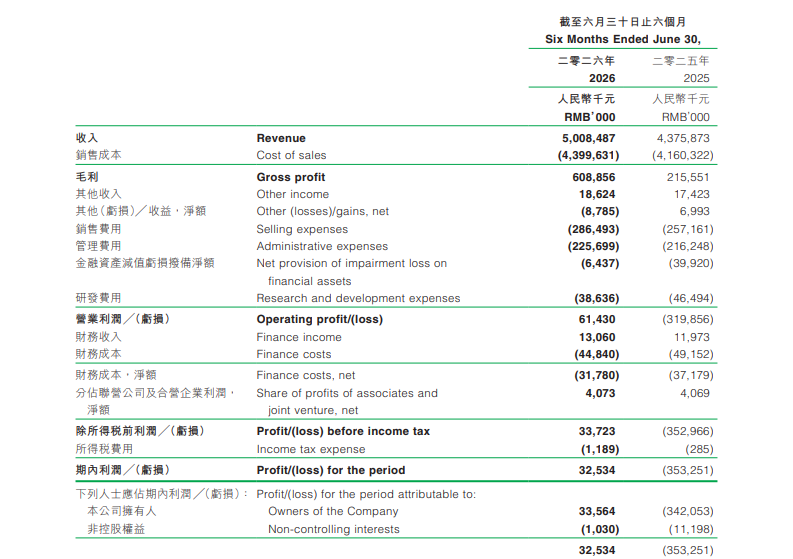
据其近期披露的中报显示,百果园上半年营收50.08亿元,同比增长14.5%,归母净利润3356万元,去年同期则亏损3.42亿元。毛利率从上年同期的4.9%大幅回升至12.2%,毛利6.09亿元,同比增长182.5%。
从数字上看,百果园确实扭亏了。但拆开这份半年报,扭亏的来源并不是传统水果零售主业回暖,而是新业务并表、费用压缩和经营效率改善的共同结果。
增量主要来自两块新业务。
一是今年1月组建的“七星联盟”:百果园只输出供应链,由7家区域品牌负责开店,1951家合作门店贡献了7.2亿元并表收入,毛利0.56亿元。
这种模式的好处是轻资产,百果园不承担门店租金和人工,只赚供应链的钱,收入直接并入报表。
二是B2B平台般果,交易额14.0亿元,同比增长21.9%。但需要注意,交易额不等于营收,B2B本身毛利较薄,对利润的贡献有限。
费用端也在改善。上半年销售费用2.86亿元,同比增长11.4%,主要因七星联盟门店并表带来的员工福利及使用权资产折旧增加;管理费用2.26亿元,同比仅增长4.4%;研发费用3863.6万元,同比下降16.9%。
更重要的是费用率的结构性优化:销售费率、管理费率、研发费率分别同比下降0.2、0.4、0.3个百分点,降至5.7%、4.5%、0.8%。收入增速14.5%跑赢费用增速,经营正杠杆开始显现。
盈利质量的改善还有两个佐证。一是经营活动现金流由上一年同期的-1.23亿元大幅转正至1.26亿元;二是经调整净利润达到0.61亿元,经调整净利率1.2%,同比提升7.9个百分点。
此外,截至6月末会员总数达9770万人,线上渠道订单占比27.8%;AI中台落地后,智能客服使客服团队人力成本下降44%,远程智能巡店效率较传统方式提升5倍。
与此同时,传统水果零售门店的收入同比仅微增0.1%。据财报数据粗略测算,扣除七星联盟的7.2亿元后,内生收入约为43亿元,比去年同期还略降约2%。
也就是说,如果拿掉新并表的业务,百果园自己的老盘子仍在收缩。半年3356万元的净利润,对应50.08亿元营收,净利率尚不足1%。
问题出在哪里?
关店、裁员、压费用,这些动作能在几个季度内把亏损数字拉回正数。但百果园真正面临的问题,并非短期收缩能够解决,而是老模式难以适应新变化。
百果园99%以上为加盟店,2025年底4468家门店中直营仅8家。总部靠向加盟商供货赚钱,卖得越多收入越高,因而倾向多开店、多压货;而房租、人工、损耗全由加盟商承担。
总部赚供货钱,风险却全在门店:加盟商进货价偏高、加价空间有限,毛利被两头挤压;客流下滑后压货难卖,水果又易损,亏损便直接砸在加盟商手里,形成“越压越亏、越亏越关”的循环。
更麻烦的是品质管控。水果标准化难度高,总部定下的A级、B级标准,到了几千家加盟店手里就容易走样。
2024年武汉门店被曝用烂水果做果切,已消耗消费者信任;2025年8月,董事长余惠勇又公开表示“百果园这么多年来都走在一个教育消费者成熟的路上,我们不会去迎合消费者”,相关视频引发轩然大波,股价盘中最大跌幅达8%,将品牌进一步推向消费者对立面。
如今,百果园的对手早已不只是街边水果店。美团小象超市、盒马、京东七鲜、叮咚买菜等平台,把水果当引流品,可以亏着卖,靠其他品类赚钱;百果园专营水果,没有分摊风险的余地。
更关键的是,其主战场仍在线下。2026年上半年,线上渠道订单占比27.8%,仍低于同业综合商超的平均水平,在美团闪购、京东到家等平台的水果销量排名中,被永辉、盒马等综合商超超越。
百果园在供应链上投入巨大,建成了覆盖全国的冷链仓储和配送网络,在传统零售时代是护城河,但在即时零售时代,大平台更密集的前置仓和更灵活的配送网络,正在填平这条护城河。
一套以加盟商承担终端风险、以高端定价支撑品牌溢价、以专营模式对抗平台化竞争的商业模型,在当下的消费环境里,正面临结构性挑战。
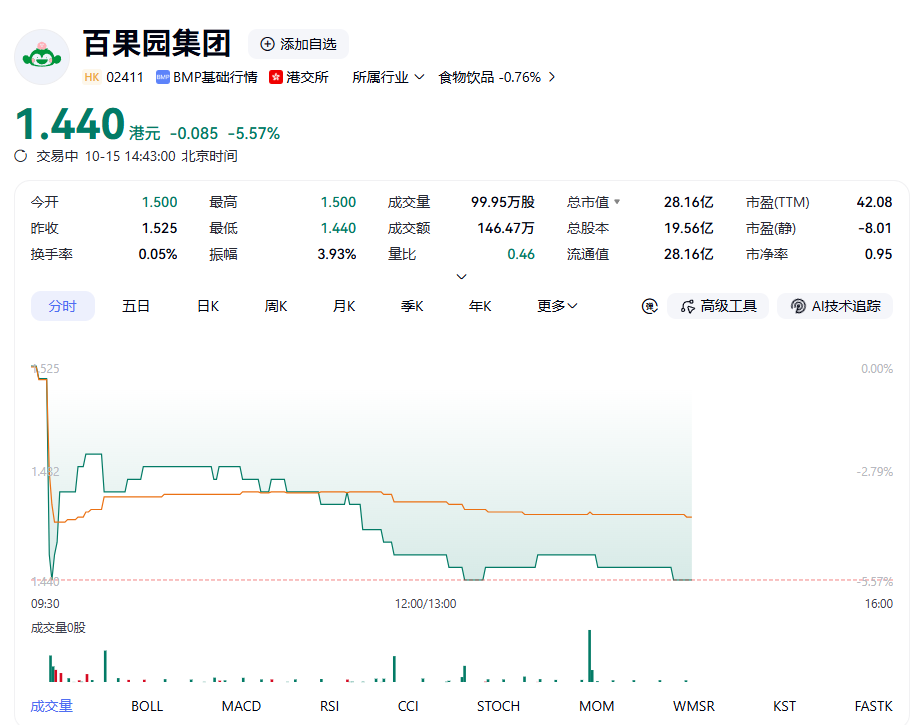
资本市场是它现状的真实写照。
截至10月15日午盘,百果园股价报1.44港元,当日下跌5.57%,总市值约28.8亿港元;市盈率(TTM)42.08倍,市净率0.95倍,已跌破净资产;52周股价区间为1.270至2.394港元。与2023年1月5.6港元的发行价相比,股价累计跌去超过七成。
声 明
本文基于深圳百果园实业(集团)股份有限公司(以下简称“百果园”,香港联合交易所代码:2411)、其董事、高级管理人员,以及香港联合交易所有限公司、香港证券及期货事务监察委员会等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、企业公告、年报及中期报告、监管机构通告及第三方平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对百果园、其关联方、董事、管理层及任何相关人士的任何投资建议、交易指导或法律意见。百果园相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论