

拆除“超级主播”框架之后,东方甄选(1797.HK)正在构建新的增长叙事。
日前,东方甄选发布“去董宇辉化”之后的第一份完整年报:总营收57.01亿元,同比增长29.8%;归母净利润5.44亿元,较上年0.06亿元增长逾93倍;经营利润6.63亿元,扭亏为盈。
其中,自营产品GMV占比首次过半。在这一“达人让位、货架回归”的转折点上,一家从直播间起步的公司转向零售连锁的叙事,本身即蕴含着张力。
股价走势则呈现出另一重反差:自2023年1月高点73.70港元回落至26港元附近,市值缩水逾六成。业绩虽已“深蹲起跳”,市场仍在追问:东方甄选究竟是“高毛利MCN”,还是“线上山姆”?距离以会员费和供应链构建壁垒的零售模式,它还有多远?
从教育转型到“去IP零售化”
简单复盘一下东方甄选近5年发展战略变化:
2021年12月,“双减”政策落地后,新东方在线转型开展助农直播业务,彼时GMV规模有限。
2022年6月,董宇辉以双语知识带货迅速走红,直播间GMV呈指数级增长,股价由约4.47港元攀升至73.70港元,“知识直播”被市场视为神话。但神话的另一面是依赖:增长高度集中于单一主播的叙事能力,供应链、品牌与组织治理均退居其次。
2023年12月“小作文”舆情事件暴露了组织治理的脆弱;2024年7月,董宇辉携“与辉同行”正式离开;2025年11月,孙东旭离场;2026年4月,明明、天权、中灿、林林四位核心主播集体离职。
五年间,公司走过了一条完整的发展脉络:教培转型、知识直播爆红、超级主播依赖、治理危机、自营零售重构。每一次剥离都在回应同一个问题:没有董宇辉,东方甄选还剩下什么?
答案在2025年12月逐渐清晰。新东方体系出身的孙进出任执行总裁,战略由“MCN化”转向“零售公司化”:自营产品、矩阵账号、APP会员、线下体验店逐步取代单一IP叙事。去IP化已不再是被动的危机处置,而成为公司主动选择的演进方向。
战略落地,业绩“深蹲起跳”
2026财年呈现的增长结构,比利润增速本身更具参考价值。净利润同比增逾93倍,主要源于低基数效应——上年利润基数极低,修复后自然形成较高的同比增幅。
更具实质意义的是结构变化:自营产品GMV达54亿元,占总GMV约52.6%,首次过半;自营SPU增至1,009个,一年净增277款;综合毛利率提升至35.8%;下半年营收34亿元,同比增长53.7%,印证增长并非上半年低基数所致,而是组织重塑后的持续兑现。
然而增长结构之中亦有隐忧。抖音已付订单9,740万单,同比仅增长6.3%,订单增速显著低于GMV增速,表明增长更多来自高客单自营品与客单价提升,而非流量扩张。公域流量增长趋于放缓,是公司需要审慎面对的现实。
支撑这一模式的,是三重壁垒。
其一为信任壁垒:新东方三十余年教育品牌背书,俞敏洪个人IP在关键节点发挥稳定作用,“知识带货”在食品与家庭消费品领域建立了信任溢价。
其二为内容选品壁垒:434场溯源直播覆盖150家工厂,将“内容流量”转化为“产品爆品”,形成难以复制的组织能力。
其三为渠道矩阵壁垒:抖音十余个粉丝超50万的垂直账号、自有APP(注册用户超1,000万、付费会员35.3万人)、线下体验店与即时零售协同,正逐步降低对单一渠道的依赖。
越过生死验证,尚未抵达稳定模型
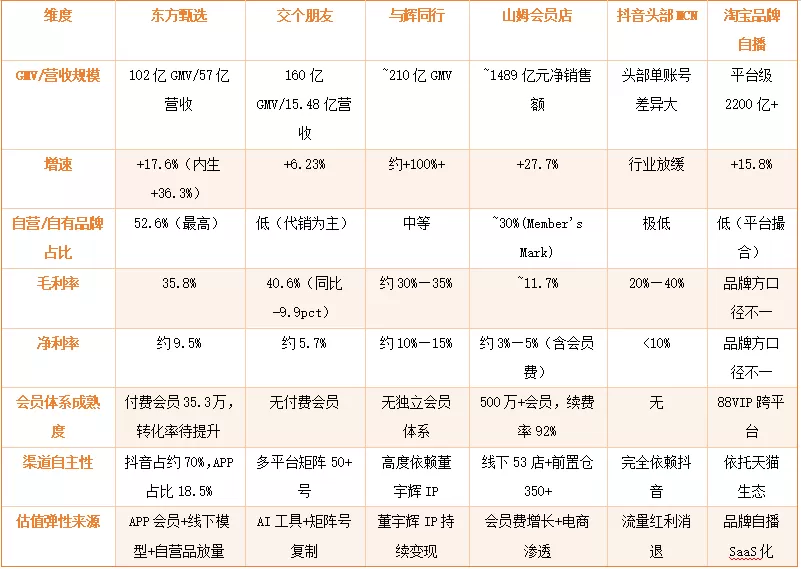
将东方甄选置于竞争矩阵之中,其位于“高盈利质量+中等偏低渠道自主性”象限:毛利率35.8%、自营占比52.6%,优于交个朋友与辉同行;但在会员体系、供应链规模与渠道自主性方面,与山姆仍存在显著差距。
东方甄选与主要同业竞争力对比(东方甄选为 2026 财年口径,即 2025 年 6 月 1 日—2026 年 5 月 31 日;其余各方为最新可得财年或自然年公开数据)
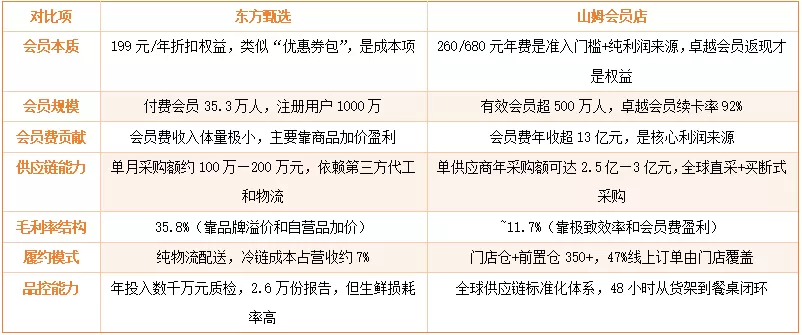
山姆有效会员超500万、续卡率92%,会员费年收入超13亿元,构成其利润的核心来源;东方甄选付费会员35.3万人,199元年费更接近“折扣权益”而非利润引擎。
山姆商品毛利率仅约11.7%,低毛利系主动选择,盈利依靠会员费与周转效率;东方甄选35.8%的高毛利建立在商品加价之上,若用户感知“性价比不足”,复购意愿将受到影响。
供应链层面,山姆单供应商年采购额可达2.5亿—3亿元,实行全球直采与买断式采购;东方甄选单月采购额约100万—200万元,依赖第三方代工。渠道层面,山姆实现全渠道自主,东方甄选对抖音的依赖仍约70%。
东方甄选与山姆会员店的模式差异对比(东方甄选为 2026 财年口径;山姆会员店为2025 年中国区数据)
由此观之,当前PE(TTM)约43倍、PS约4倍的估值,市场定价的并非“今天的零售商”,而是其转型期权:APP付费会员由35.3万向百万级突破、抖音订单增速由6.3%回升至双位数、线下体验店与即时零售跑通单店模型。
若其中任一条件兑现,估值有望从MCN框架切换至零售品牌框架;反之,若抖音流量持续走弱、品控出现风险、线下业务持续亏损,估值则可能回落至“高波动内容电商”的旧有框架。
结论是明确的:东方甄选已由“主播风险股”修复为“自营零售成长股”,但尚未成为确定性较强的成熟消费零售平台。它通过了“没有超级主播能否存续”的生死验证,却仍未证明“没有超级流量也能持续复购”。
距离“线上山姆”,其差距不在于品牌叙事,而在于供应链的深度、会员体系的厚度,以及能够自我造血的零售基础设施。深蹲起跳之后,关键不在于起跳的高度,而在于落地时能否站稳。
发布评论
评论