
©文轩图库
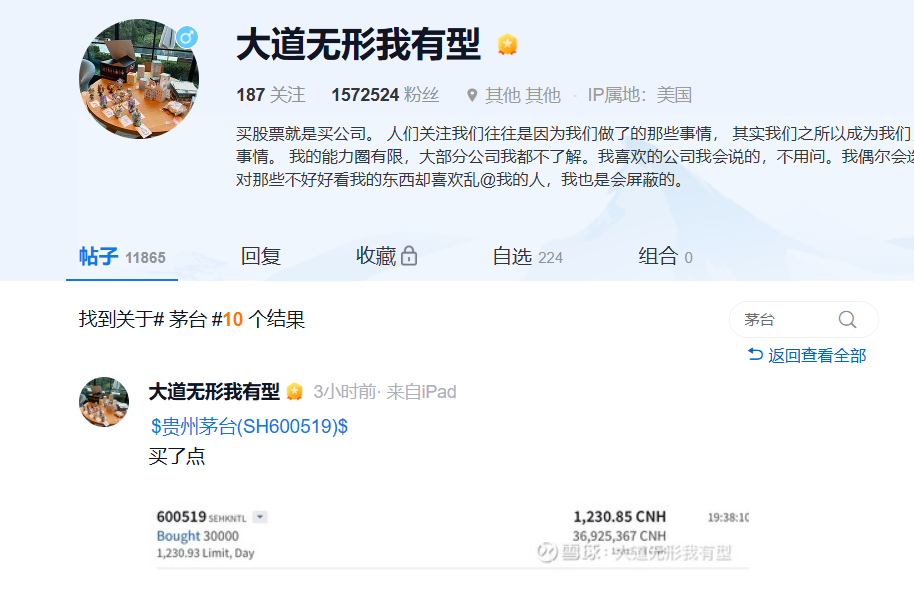
9月28日,知名投资人段永平在雪球平台晒出交易截图,以1230.85元的单价买入3万股贵州茅台,耗资约3692.54万元。
这已是段永平2026年第三次公开披露买入茅台。在白酒行业深度调整、茅台股价年内累跌7.54%的背景下,这位被称为“中国巴菲特”的投资人究竟有着怎样的动机?
 年内三次加仓
让我们来梳理一下段永平今年之于茅台的加仓节点。
2月3日,段永平发帖透露“卖了一些神华(港股)换了一些茅台”,坦言“机会窗口那么小”。当日茅台收盘价1474.92元,此后两天连续上涨,2月5日触及年内最高收盘价1555元。这是年内高点,也是段永平今年唯一一次“买在上涨途中”。
5月7日,有网友发帖向段永平请教“是否该把茅台仓位转向泡泡玛特”。段永平直接回复:“我今天还买了茅台啊,你会凌乱吗?”当日茅台报收1371.05元,次日小幅上涨后,连跌6日。这次买入的价格,已较2月高点跌去约12%。
9月28日,段永平以1230.85元第三次出手。这个价格较2月高点跌去约21%,较5月买入价也低了约10%。茅台9月以来19个交易日中仅7天收涨,月内累计跌4.28%。
三次买入,两次“买完就跌”,一次“买在阶段高点”。但段永平显然不在意短期波动。他在9月11日回应网友关于“周期”的讨论时说:“‘周期’是炒股票的人的观点。你买的时候如果真的看懂了,真的打算拿10年或更长,你会明白茅台的‘周期’的。”
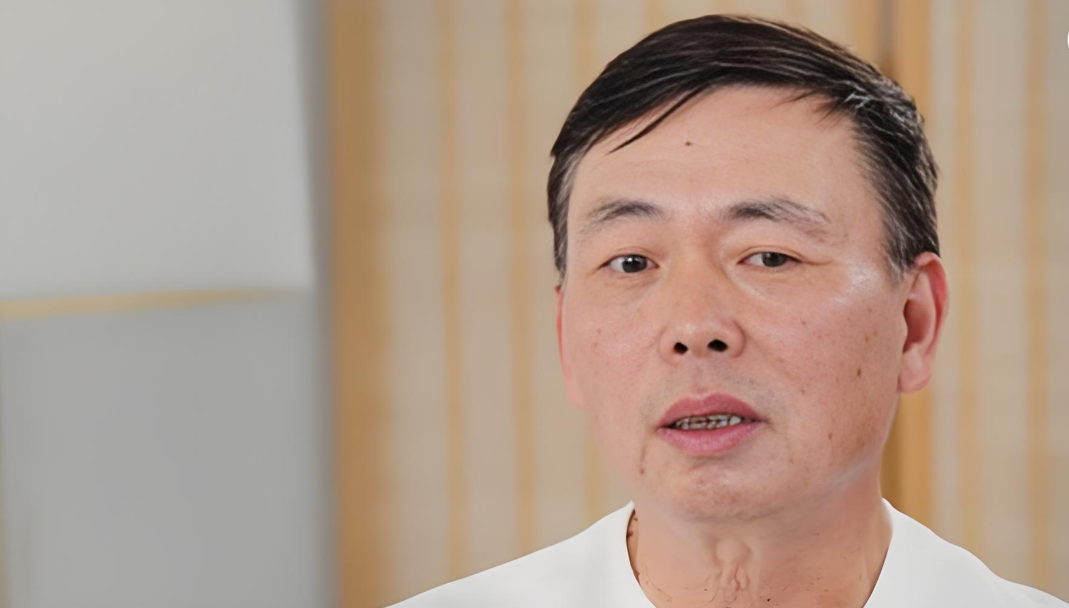
段永平是谁? 他1961年生于江西南昌,毕业于浙江大学、中国人民大学。他创立“小霸王”“步步高”,培养出OPPO陈明永、vivo沈炜、拼多多黄峥等商业领袖,被尊为“商业教父”。2001年赴美转型投资,重仓苹果、茅台、腾讯,2026年二季度末持仓市值约1300亿元,被誉为“中国巴菲特”。
茅台业绩:“增收不增利”
2026年上半年,贵州茅台实现营业总收入922.78亿元,同比增长1.30%;归母净利润445.17亿元,同比下降1.95%。这是2015年以来公司首次出现半年度净利润下滑。
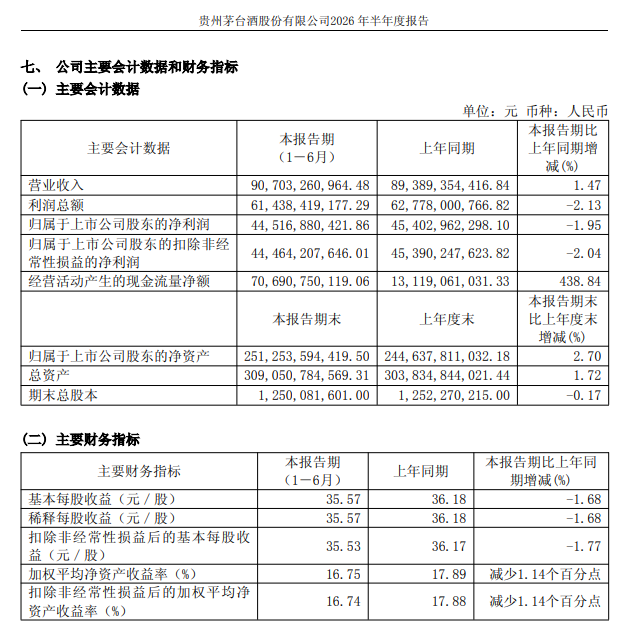
把时间拉长,这条曲线更耐人寻味。2023年,茅台营收1476.94亿元、归母净利润747.34亿元,双双增长约19%;2024年营收攀升至1741.44亿元、归母净利润862.28亿元,增速仍达15%以上。
2025年全年,茅台营业总收入1720.54亿元,同比下降约1.2%;归母净利润823.20亿元,同比下降4.53%,这是茅台上市以来首次年度营收与净利润双双下滑。
进入2026年,营收恢复微弱正增长,利润却仍在收缩。
业绩下滑的主因是系列酒疲软。2024年系列酒营收约247亿元,还是增长的重要一极;2025年降至222.75亿元,同比减少9.76%,毛利率下滑3.76个百分点至76.11%。
到2026年上半年,系列酒营收129.34亿元,同比下降6.02%;其毛利率从上年同期的77.59%降至73.59%,再降4个百分点。从“增长引擎”到“业绩拖累”,系列酒的转身只用了两年。
但段永平对此的解读颇为独特。他在雪球上表示:“我猜这个说明茅台开始不搭配系列酒了吧?这是个非常理智的选择,长期有利于健康。”
换言之,段永平认为系列酒的下滑不是“卖不动”,而是公司主动调整产品结构、回归茅台酒主航道。在行业动销放缓、渠道库存承压的背景下,与其强行压货系列酒、透支品牌信誉,不如收缩战线、守住核心。这种“做减法”的战略收缩,在他看来是长期利好。
段永平在赌什么?
段永平对茅台的第三次加仓,发生在白酒行业深度调整的关键节点。有人说他是在“抄底”,也有人说他是在赌行业的未来。但或许,这两种说法都低估了他。
2026年一季度,A股19家白酒上市公司整体营收同比下降0.7%,归母净利润同比下降1.8%。虽然仍处负增长区间,但相较于2025年全年18.1%和24.1%的降幅,已大幅收窄。多家券商研报认为,白酒行业本轮调整的“底部信号”正在显现。
但“企稳”的背后是剧烈的分化,“强者恒强”。剔除茅台和五粮液后,其余白酒公司一季度合计营收和净利润同比降幅分别高达15.3%和23.0%。
茅台作为行业龙头,一季度营业总收入547.03亿元,同比增长6.34%;归母净利润272.43亿元,增长1.47%,是头部酒企中表现最稳健的。i茅台一季度收入达215.53亿元,同比大幅增长267.16%,直销渠道成为增长主引擎。
这种“行业出清、龙头受益”的逻辑,正是段永平敢于在下跌中持续加仓的底层判断。他在回应网友时多次强调:“茅台还是那家茅台啊!”
除茅台外,段永平亦同时大手笔买入潮玩龙头泡泡玛特,截至8月6日,其管理的H&H International在泡泡玛特H股的持股比例已升至7.70%,持股约1.026亿股。
对于两者的取舍,段永平给出了一个极为坦诚的“十年框架”:“从未来十年的角度看,茅台更稳,泡泡玛特升值空间更大,波动可能也更大,意味着可能短期会亏钱,可能长期也亏。”
对于普通投资者而言,段永平的操作不应被简单解读为“抄底信号”。他的资金体量、持仓周期(十年维度)以及对波动的承受能力,与大多数散户存在本质差异。
他在5月回应网友时的一句话或许更具参考价值:“10年20年后现在的市值大概率是不值得一提的。”
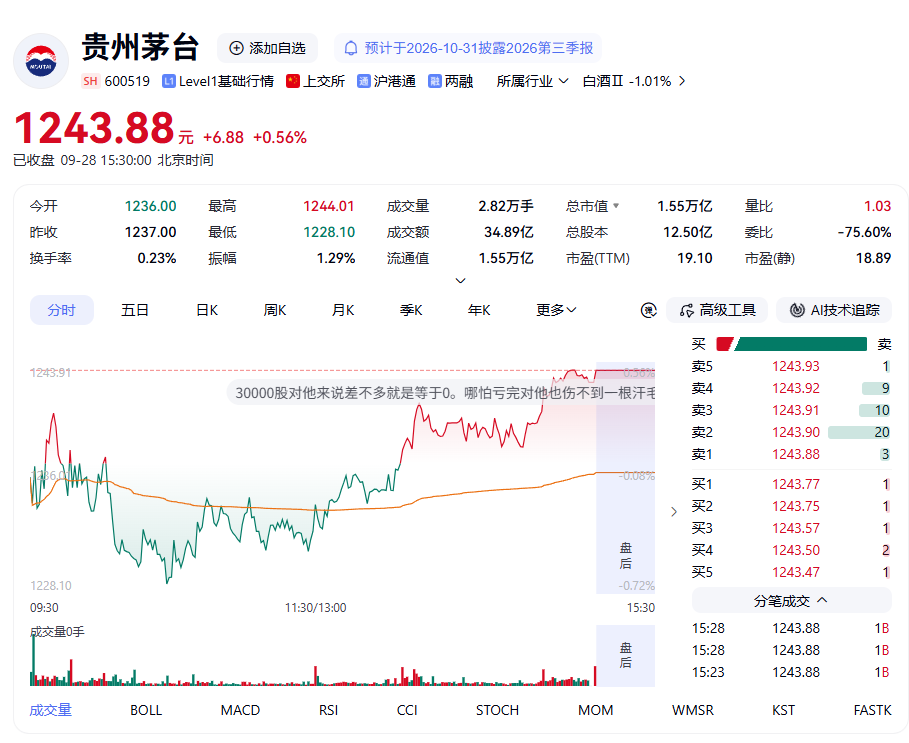
段永平的出手让贵州茅台午后直线拉升翻红,最终收涨0.56%报1243.88元,总市值1.555万亿元。
截至9月下旬,近六个月共有48家机构发布研报,预测2026年归母净利润均值846.04亿元,同比增长约2.77%;2027年、2028年净利润均值分别为894.71亿元、940.90亿元。
声 明
本文基于贵州茅台酒股份有限公司(以下简称“贵州茅台”,600519.SH)及段永平雪球平台相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、企业公开信息及第三方平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对贵州茅台、段永平、以及其他关联方的任何投资建议、交易指导或法律意见。贵州茅台相关事实的最终认定,应以企业正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论