

MLCC火了。
当AI算力与汽车电子共振,被誉为“电子工业大米”的MLCC迎来一轮超级景气周期。据悉,一台普通服务器需用几千颗MLCC,而英伟达新出的V200服务器一台就要约60万颗,每一颗MLCC的制造都要用到离型膜,需求直接翻倍。
洁美科技(002859.SZ)便是受益者。数据显示,2026上半年公司实现营收11.69亿元,同比增长21.42%;净利润1.38亿元,同比增长39.87%。利润增速跑赢营收,而拉动这一切的,正是那个毛利率只有10.46%、却同比暴增近八成的MLCC离隔膜业务。
一张纸与一张膜
洁美科技成立于2001年,2017年在深交所主板上市,是工信部认定的制造业单项冠军企业。它的产品听起来毫不性感——纸质载带、塑料载带、封装胶带、离型膜——却都是片式元器件从出厂到贴片全程不可或缺的“包装耗材”。
从目前业务分布来看,电子封装材料、电子级薄膜材料共占营收比超95%,其中电子封装材料达77.30%,是洁美科技绝对的基本盘与现金牛。财报数据显示,2026上半年该板块实现营收9.03亿元,同比增长11.82%,毛利率高达40.28%,较上年同期提升了2.43个百分点。
其中核心产品纸质载带,是用来承载MLCC(多层陶瓷电容器)、片式电阻等微型元件、配合SMT贴片机完成自动化装配的带状基材。根据洁美科技提供的信息,这个看起来不起眼的产品,洁美科技却将其的全球市占率做到约70%,成为当之无愧的单一赛道冠军。
与此同时,面向IC芯片封装的塑料载带,以及配套使用的上下胶带,正在跟随长电科技、华天科技、甬矽等国内封测厂的扩产稳步放量。
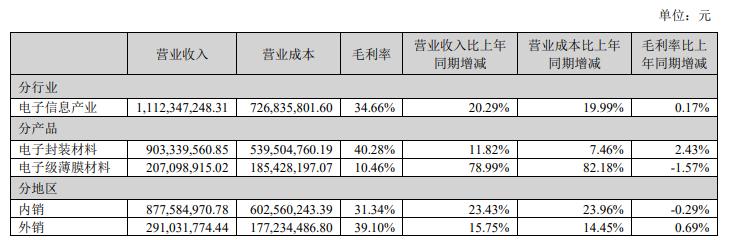
第二大业务是电子级薄膜材料,这是当前增速最快,也是市场最关注的第二曲线。作为生产MLCC时承载陶瓷浆料的关键耗材,MLCC离隔膜过去基本靠日本进口,目前正从日韩垄断转向国产突破。
上半年,洁美科技该板块营收2.07亿元,同比大增78.99%。据介绍,洁美科技离型膜月度出货量从1月份单月2100万平方米大幅提升至6月份单月超4000万平米。常规低粗糙度离型膜产品的Sp值(表面凸起高度)处于国内领先,可稳定满足中高端陶瓷电容(MLCC)及偏光片制程等场景的使用要求。满足1.6μm及1.0μm涂层的离型膜产品已经在客户端的高端产品中放量使用, 0.9μm涂层的离型膜产品已经送样至客户端进行测试。
目前,公司离型膜的产品性能与长期稳定性已经得到了客户的广泛认可。MLCC用途离型膜产品已在三环集团、微容电子、国巨、华新科、风华高科、宇阳 科技、昀冢科技、达利凯普批量供货;并顺利完成了韩日系大客户(三星、村田、太阳诱、TDK)的验证和批量供货,其中韩系客户国内及海外基地已经大批量供货。对于长期被国外企业垄断的高端MLCC用离型膜也取得了突破,目前已实现多家客户端薄层、高容产品的稳定应用及持续快速放量。
洁美科技MLCC离隔膜整体位于国内第一梯队,被誉为“进口替代的挑战者”。
行业地位从何而来?
洁美科技凭什么能在两个被外企垄断的细分赛道先后撕开缺口?拆解其战略逻辑,可发现原因在于几个核心护城河。
其一,是横向一体化。目前,电子元器件封装行业大部分生产企业产品种类仍较为单一,往往只关注纸质载带、电子胶带或塑料载带中某一两个特定的产品领域;但载带与电子胶带之间、载带与客户设备之间、载带与客户工艺 水平的衔接配合,均是影响元器件编带与贴装的重要因素。洁美科技认识到客户的终极需求是对于电子元器件的整体封装服务,因而只有具备了完善的产品线、丰富的产品类别,并加强产品之间配合使用的研究,才能更大限度地满足客户的实际需求。目前,洁美科技产品种类较多,横向一体化优势日趋明显,是国内唯一集纸质载带、电子胶带、塑料载带、离型膜生产于一体的综合配套生产企业。
其二,是纵向一体化。别人买基材做加工,洁美科技自己造基材。绝大多数载带或膜材同行,只负责把外购的纸张、塑料粒子或薄膜分切加工成成品;而洁美是国内极少数向上游延伸到原材料的厂商:纸质载带所用的电子专用原纸,自己造;离型膜所需的BOPET基膜,自己造;塑料载带所用的PC粒子,也自己造。
这样带来的好处,一方面,是成本可控,原材料价格波动不会像代工厂那样直接吃掉利润;另一方面,是品质可控,电子材料对洁净度、厚度均一性要求苛刻,自己掌握基材才能从源头把误差压到微米级。
此外,还有一个核心优势便是客户。MLCC用高端离型膜是电子材料领域的“卡脖子”环节,技术壁垒高,核心难点在于超薄涂层、平整度、洁净度控制,客户认证周期长达3—5年,尤其是三星、村田等全球顶级客户的认证门槛极高。洁美科技成功突破核心技术,完成了全球头部客户的认证并实现批量供货,是国内少数能进入全球MLCC龙头供应链的企业,构筑了深厚的先发优势与客户关系壁垒。
目前,在被动器件领域公司主要客户包括三星电机、村田制作所、松下机电株式会社、太阳诱电、TDK、国巨电子、华新科技、厚声电子、三环集团、风华高科、微容科技、顺络电子等;半导体领域主要客户包括长电科技、日月新集团、华为技术有限公司、华天科技、甬矽电子、英飞凌、安世半导体、德州仪器、美迪凯等;光电显示领域主要客户包括杉金光电、三利谱、盛波光电、纬达光电等;新能源领域主要客户包括福斯特、华正新材等国内外企业。
成长逻辑将迎来双重兑现
如今,被动元器件正在经历一轮由AI和电动化驱动的量价齐升过程。
据银河证券研报援引的行业数据,AI服务器的MLCC用量约为传统通用服务器的8至12倍,纯电动车型对MLCC的用量约为传统燃油车的6倍;加上人形机器人、消费电子复苏等增量,MLCC离型膜作为与电容产量直接挂钩的耗材,市场规模持续扩容。行业调研数据显示,2025年全球MLCC离型膜市场规模约265亿元,2026年预计约282亿元,到2032年有望达到418亿元。这是一个比纸质载带大得多的市场,也是国产替代空间最诱人的环节之一。
在这样的大背景下,洁美科技将华北产研总部基地的离型膜年产能从4.8亿平方米上调到7.68亿平方米,并追加投资4.28亿元,项目总投资增至18.78亿元。
从产能节奏看,洁美正在多条产线同步铺开:广东基地离型膜一期两条生产线已陆续投产,新增超宽幅生产线8月开始量产供货;华北(天津)基地一期完成设备安装调试,5月进入试生产,预计三季度内量产;二期基膜及离型膜扩产于2026年初启动建设,计划2027年底竣工投产。
随着产能逐步释放,洁美科技的成长逻辑将迎来双重兑现。短期维度,MLCC行业高景气持续带动离型膜出货量抬升,而基膜自给率持续提升将持续摊薄单位生产成本,离型膜业务毛利率有望逐步向传统载带业务靠拢,拉动整体盈利水平上行;中长期看,公司的成长不再单一依赖纸质载带存量市场,而是切换为 “存量现金牛稳基本盘,薄膜第二曲线贡献增量” 的双轮驱动模式。在完成MLCC离型膜国产化突围之后,这套“基材自研+下游被动元件客户复用”的能力模型,还可以复制到偏光片离型膜、其他电子制程膜材赛道,打开更大的材料版图。
同时,新能源材料业务作为远期储备,如果后续完成客户验证实现小规模落地,将进一步拓宽公司成长边界,对冲电子周期波动带来的业绩压力。
发布评论
评论