

深交所固定收益信息平台显示,9月15日,中信建投-阳光新能源不动产资产支持专项计划(机构间REIT)项目状态更新为"已受理"。该债券类别为ABS,申报规模4.09亿元,管理人和承销商均为中信建投证券,发行人为合肥四牡新能源投资有限公司。
4.09亿元在今年的新能源融资里不算大数。大的是发行人背后的公司。合肥四牡成立于2018年11月,注册资本2.12亿元,由阳光新能源开发股份有限公司100%持股,注册地就在合肥高新区天湖路2号阳光电源厂房科研楼,法定代表人舒杰,主营电站投资运营、风光项目开发和碳排放指标销售,是一家专门持有电站的项目公司。
四牡背后的阳光新能源,是上市公司阳光电源(300274)控股并表的子公司,阳光电源直接持股约79.40%,实际控制人曹仁贤,也是这一体系内负责下游电站投资、开发和运营的平台,与母公司的逆变器、储能制造形成上下游配套。按阳光新能源官网援引标普全球大宗商品洞察的口径,公司连续多年位列全球光伏电站开发商第一,截至2026年6月累计开发建设新能源电站约61GW,业务覆盖24个国家和地区。这一数据为公司自述、未经独立核验;按标普这一口径,公司在民营电站开发商中排在最前列。
这单产品属于持有型不动产ABS,私募发行、交易所场内挂牌,面向合格机构,以项目公司股权和电站经营现金流为基础,多为平层结构,制度设计上弱化外部主体增信、强调以资产现金流偿付,资产成熟后可衔接公募REITs,市场通称机构间REITs。
具体入池哪些电站,受理阶段没有披露。从名称和四牡的经营范围看,应是体系内风电或光伏电站不动产,但装机、评估值、分层和期限,都要等专项计划文件。安徽本地能查到的项目,比如合肥肥西花岗那座渔光互补光储融合电站,并无证据表明已装入本产品,不能对号入座。
一家全球第一的光伏电站开发商,为一笔4亿出头的小单专门搭起项目公司、走进交易所,得先从它的钱压在哪说起。
钱压在电站里,股权退出这两年走得慢
电站是重资产生意,前期集中投入,回收期长达二三十年,自持电站会持续占用资本金。开发商过去的滚动逻辑是借钱、建场、并网,再靠电费、补贴和再融资维持周转,资产越滚越大,表也越来越重。一旦电价、补贴或融资环境变化,周转就会卡壳。
股权融资这条路,近两年走得并不顺。
阳光新能源2023年12月由阳光电源公告筹划分拆至境内上市,母公司先行增资10亿元补充资本金;2024年2月又引入安徽铁基新能、浙江富浙富创等省级国有基金合计增资3.47亿元,阳光电源持股由82.94%摊薄到81.46%,此后经多轮融资降到约79.40%。但分拆上市之后没有新的明确进展,阳光电源对外口径仍是"正常推进"。与此同时,阳光新能源2024年底取得A股公司泰禾智能(603656)控制权,2025年6月泰禾智能再以4580万元现金收购阳光新能源旗下安徽阳光优储,切入工商业储能。上市平台先装了储能,体量庞大的自持电站仍留在母体表内。
户用光伏龙头正泰安能的选择更直接。它2023年递交招股书、拟从正泰电器分拆上市,2025年9月撤回申请。2026年8月3日,"财通-正泰安能新能源基础设施碳中和绿色持有型不动产资产支持专项计划(乡村振兴)"获上交所受理,拟发行66.62亿元,是目前新能源领域规模最大的一单机构间REIT。海尔集团的新能源主体海尔新能源2022年5月成立,据媒体报道2025年底启动上市,2026年7月27日先把50亿元的"太保资产-国泰海通-海尔新能源"项目报进了深交所,底层清单尚未披露,市场预计以分布式光伏加配套储能为主。
已经上市的电站运营商也在动手。2026年8月27日,晶科科技(601778)公告,拟以全资持有的34家项目公司、57座工商业分布式光伏电站作为底层,向上交所申报持有型不动产ABS,总装机约298MW,分布在安徽、河南、江苏等七个省份、均已并网,产品暂定名"中信建投-晶科科技分布式新能源持有型不动产资产支持专项计划",存续期拟至2050年,公司或关联方初始认购10%至20%,发行规模未定。该事项已经董事会通过、尚需股东会,目前并未正式受理,公司也提示入池资产存在调整可能。中信建投的名字,同时出现在阳光、晶科两个头部电站开发商的项目里。
分拆排队慢、门槛高,资产证券化于是被更多开发商当作回笼资金的渠道。绿色贷款和绿色债券解决的是债权融资,规模再大也是负债;机构间REITs在真实出售的结构安排下提供的是权益性质的资金,把成熟电站从表内盘活、收回现金再投新项目。能不能出表、回笼多少,要看交易结构和评估结果,并非一发就等于变现,但对急于周转的开发商,这样的大额权益通道并不多。
首单密集落地这一年
这条通道不是为新能源专设的,但过去一年填进来的,大多是清洁能源资产。
最先落地的是风电。2025年6月,远景能源把河北魏县一座100兆瓦平价风电场做成2.85亿元持有型不动产ABS,期限约50年、平层、不设开放退出,8月在上交所挂牌,是首单清洁能源风电持有型不动产ABS。同年11月水电跟上,中信证券操刀的四川能源发展项目在深交所挂牌,25.45亿元、期限44年,底层是横江流域五座梯级电站,发行时38家机构认购、认购倍数15倍。
光伏的步子最密。2025年12月碧澄能发首单工商业分布式在深交所设立,首期2.97亿元、约130兆瓦;2026年3月太保资产主导的天合富家30.45亿元挂牌,打包十个省份2.8万余个户用电站,是首单户用光伏;5月港华智慧能源3.05亿元、14座工商业光伏落地,工商业、户用、险资主导的口子在半年内相继打开。
储能这一单让风险定价真正现形。2026年4月财通资管-阿特斯项目发行,4.51亿元、期限约49年,底层是甘肃酒泉一座200兆瓦/800兆瓦时电网侧独立储能电站,产品不设固定预期收益率,容量电价和峰谷套利的好坏直接由投资人承担,是首单独立储能。光热、水光互补随后补上:中光新能源7.5亿元熔盐光热项目7月3日获上交所通过、尚未发行;国家电投黄河公司63亿元水光互补项目8月28日受理,是首单水光互补,底层是否涉及龙羊峡尚未披露。
首单的身份很快不够用,发行人和钱的来源开始五花八门。1.14亿元的中联通合项目4月15日发行,原始权益人是中联基金旗下一只Pre-REITs新能源基金,前端养资产、后端ABS退出,第一次形成完整样本;8月受理的黄河天炜3.04亿元储能项目,背后是山西黄河实业集团及美锦能源等煤焦民企,为山西煤焦系首单;平安证券操刀的韶能湾头水电2.71亿元用转让不超过70%股权做出表,另一单大洑潭水电仍在排队。
央企同样在用这条通道,单笔规模还更大。6月11日,华能新能源两期碳中和持有型不动产ABS同时获上交所通过,一期23亿元、二期22亿元,合计45亿元,管理人为长城证券资管。加上8月受理的国家电投黄河63亿元水光互补项目,机构间REITs并不是民企专属:公募REITs的发起人至今以电力央企为主、民企只有明阳智能等少数几家,机构间通道门槛更宽,央企凭大体量资产拿下更大单笔规模,民企则在户用、分布式、储能这些新品类上更活跃。
制度在7月下旬落了关键一笔。7月24日,沪深交易所同步修订资产支持证券业务指引,第一次在官方业务规则里采用"机构间REITs"名称,统一权属审核和国有资产转让标准,确认产品的权益属性,并明确扩募不设间隔限制,适配电站滚动开发、分批注入的节奏,此前这个名字只是市场俗称。此后受理明显加密:海尔7月27日、易储7月28日、正泰安能8月3日、湾头水电8月10日、水光互补8月28日、海盐潮能9月7日、阳光9月15日。
规模随之起来。新世纪评级统计,2026年上半年全市场发行机构间REITs共 24单、330.13亿元,其中能源基础设施64.01亿元、占约19%,仅次于商业地产和数据中心。据中金公司统计及媒体梳理,截至7月末全市场累计发行规模突破1024亿元、覆盖15类业态;仅上交所,截至7月末累计申报已有90单、规模超过1700亿元,这里面既有已发行也有在审,和前面的发行口径不能直接相比。
认购方也在变化。8月4日设立的兴证基实-宏祚新能源1.6亿元项目,由红杉中国与宏信建发联合打造,平层、不依赖主体增信,发行阶段获保险和理财资金超额认购;8月18日发行的工银瑞投-杭泰数智3.83亿元项目,核心投资人是工银理财,也是首单由银行系基金子公司担任管理人的同类产品。主要项目见文末附表。
电价入市,电站估值换了算法
能不能发行是一回事,按什么价格发行是另一回事;机构出多少钱,看的是电站未来的现金流。
变化始于电价。2025年2月,《关于深化新能源上网电价市场化改革促进新能源高质量发展的通知》(发改价格〔2025〕136号)出台,推动新能源上网电量进入电力市场,新增项目电价不再由政策固定。新建电站要按市场电价测算收入,过去凭装机规模和固定电价推算收益的办法开始失效。
清洁能源资产的估值逻辑正在变化。装机规模不再是唯一标尺,资产是否合规、现金流是否稳定可预测,加上光照、风力等先天资源禀赋,才是买方关注的重点;一年发多少电、以什么价格上网、电费能否按时收回,最终落到一份REITs份额的定价上。
机构间REITs期限普遍拉得很长,远景约50年、阿特斯约49年,与电站二三十年的运营寿命匹配;阿特斯那只不设固定预期收益率,按底层资产实际运营收益向持有人分配,不承诺类固收收益,运营好坏由投资者直接承担。入池资产要成熟运营、现金流可预测,评估采用收益法,电价假设、利用小时、衰减率稍有变动,估值就差出一大截。
合规上的麻烦比想象中具体。储能这类新型基础设施大多建在租赁土地上,目前没有统一的不动产产权认定,入池通常采用"项目公司股权加设备所有权加长期土地租约加电费收费权"的打包架构,资产隔离效力弱于自有产权的不动产;分布式光伏则普遍存在屋顶租赁期限与产品期限错配、土地性质和并网手续碎片化等问题,是审核反馈的高发区。多数项目至今仍不同程度设有差额支付等主体增信,像宏祚、中联通合那样完全凭资产信用、不依赖主体的平层产品还是少数。
流动性也是明摆着的。机构间REITs只向合格机构发行,以协议转让为主,没有个人投资者接盘,份额变现效率远低于公募;未来能不能转公募REITs,交易所尚未出台常态化的转板细则,眼下更多是预期。最终退出仍要靠扩募、整售或未来转入公募。
对开发商来说,这套定价方式并不熟悉。以前电站估值更多参照造价和装机,证券化之后,电价假设、利用小时、衰减率都要放进机构的模型重新测算。
能不能扩募,比能不能发首单更重要
对开发商来说,发一只产品只是把一批存量电站变现一次,真正改变资金周转的,是能不能把后续成熟的电站持续装进去,形成培育、注入、回笼、再投的循环。这也是7月新规明确扩募不设间隔的原因,通道能不能转起来,关键在扩募。
目前做成这件事的只有碧澄一家。首期产品2025年底设立时约130兆瓦、2.97亿元,2026年5月扩募申请受理、6月通过、8月20日完成,累计募集超过8亿元,底层扩到约400兆瓦,对应投资规模约15亿元,从首期设立到扩募完成用了八个月。明阳走的是另一条路,公募与机构间两个平台并行,机构间那只本期发行8.1267亿元,底层为陕西榆林靖边150兆瓦风电场。
扩募并不随首单自动到来。新装入的资产同样要过合规、评估和机构认购的关,开发商手里还得有足够多成熟运营、产权清晰的电站可供接续。阳光新能源这单4.09亿元目前更像一次试水:公司累计开发61GW听上去庞大,但已开发不等于自持,自持不等于成熟合规、可被证券化,能持续注入REITs的资产有多少,决定它是只发一单,还是做成一个可扩募的平台,目前没有公开信息支持判断。海尔50亿元申报的底层明细尚未披露,晶科科技那单还停在董事会通过、待股东会阶段,同样要往后看。
受理只是交易所流程的第一道环节,后面还有反馈、回复、通过和发行。深交所尚未披露这单的反馈意见,入池电站名单、评估值和分层结构都是空白。
清洁能源机构间REITs运行一年多,首单发行之后又完成扩募的,目前只有碧澄一家。阳光这单能不能成为下一个,要等文件披露,也要等发行之后的发电数据。
附表:截至2026年9月15日清洁能源机构间REITs主要项目
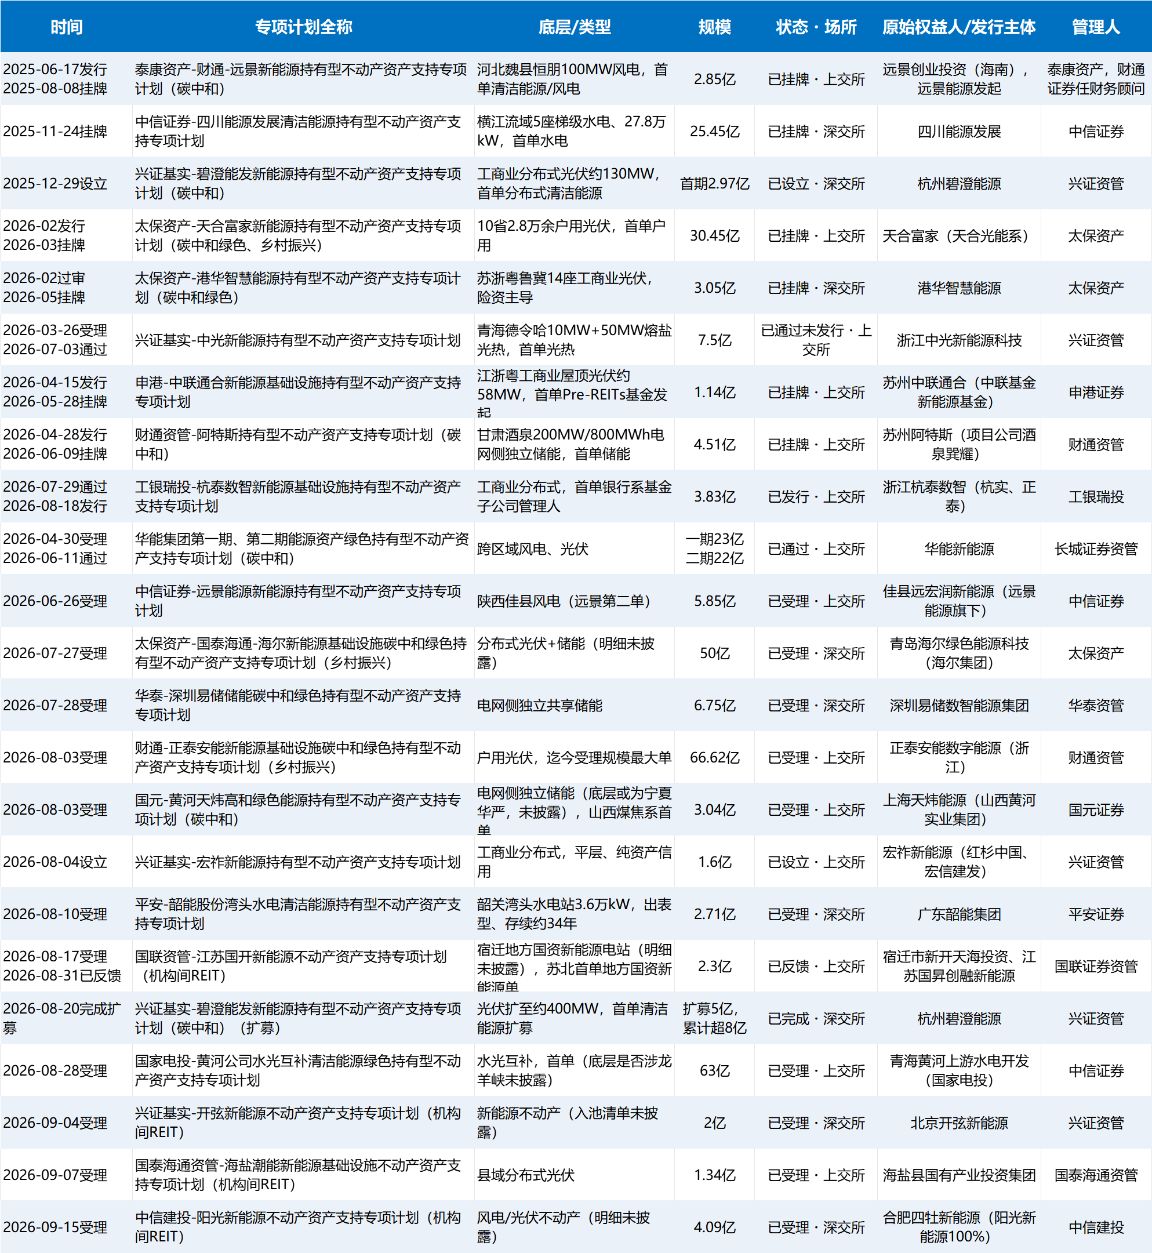
注:①规模均为申报或发行口径,不等于最终规模;②本表仅收录已被交易所受理及以后状态的项目;晶科科技57站(董事会通过、待股东会)、韶能大洑潭水电(公司9月15日称仍在申报准备)、山东发展(不超16亿元,选聘管理人)、广东建晟(选聘管理人和销售机构)等**尚未受理**的项目未纳入;③全国首单火电 "国金资管 - 新疆国信持有型不动产资产支持专项计划"(54.6亿元,2025年12月上交所设立)属化石能源,不在清洁能源口径内;④个别专项计划完整名称以交易所后续披露为准。
发布评论
评论