

9月11日,克明食品(002661.SZ)股价跌停,报收8.64元/股。经营面上,公司近期发布的2026年半年报显示,上半年实现营业收入21.36亿元,同比微降0.08%;归母净利润亏损4642.71万元,上年同期为盈利1亿元,同比由盈转亏。这是克明食品自2012年上市以来首次出现半年度归母净利润亏损。
证券之星注意到,亏损的核心拖累来自生猪养殖板块,公司在业绩预告中称,由于生猪销售价格同比出现较大幅度下降,生猪养殖业务利润同比下降。但即便将目光聚焦于面条这一核心主业,其增长困境同样不容忽视。经销渠道的持续萎缩与高端化转型的“远水难救近火”,构成了面条业务承压的一体两面。
经销渠道持续失血,面条主业增长乏力
面条业务是克明食品的绝对基本盘,上半年实现收入11.47亿元,占总营收的53.69%,同比微降0.09%。更值得关注的是结构性问题:公司面条销售以经销模式为主,而这一核心渠道的收入已连续多年负增长。
证券之星梳理发现,2023年至2025年,公司食品业务板块中,采取经销模式的收入增速分别为-13.10%、-5.39%和-8.27%,收入规模从30.19亿元收缩至26.39亿元。2026年上半年,经销模式收入为12.68亿元,同比下滑1.43%,跌幅超过公司整体营收,反映出传统渠道的收缩仍在持续,并非阶段性波动。
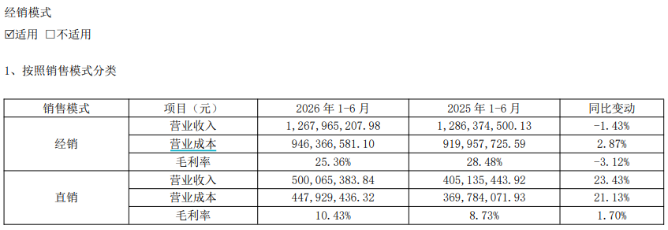
经销渠道的持续收缩,映射出挂面行业更深层的需求变迁。需求侧,消费健康化诉求上升,叠加预制菜、外卖等新消费方式的替代冲击,挂面作为家庭主食的消费频次不断走低;供给侧,产能优化与价值重塑并行,普通低价挂面的增长天花板愈发凸显。
面条主业承压下,克明食品近年将战略重心转向高端面条业务。从半年报数据看,上半年面条线上直销收入1349.49万元,同比大幅增长97.35%,毛利率同比提升8.12个百分点至76.16%,处于较高水平。
但亮眼数据背后也存在两个关键局限。首先,线上直销的收入占比仍较小,1349万元的收入仅占面条总营收的约1.2%,对整体利润的实质性贡献极为有限。其次,高端产品的增量尚未能对冲成本端压力。公司相关负责人此前接受媒体采访时表示,上游小麦采购均价上行,单位采购成本每吨上涨超50元,直接压缩米面产品盈利空间。
受原材料成本波动的影响,面条业务整体毛利率从上年同期的31.23%下降至29.57%,同比下滑1.66个百分点。因此,面条业务线上渠道的高毛利,更多体现的是渠道结构优化的“结构性亮点”,而非整体盈利能力的改善。
此外,面条高端化转型的阶段性代价是费用端的高投入。上半年,公司销售费用同比增长23.08%至1.92亿元,其中,市场服务费同比增长26.08%,销售人员薪酬同比增长28.88%。在营收基本持平的背景下,销售费用以超过20%的速度增长,费用增速显著高于收入增速,反映出高端化转型前期需要较高的渠道建设和品牌推广投入,短期利润因此承压。
生猪养殖板块深陷亏损
养殖板块的亏损,对克明食品上半年业绩形成了更明显拖累。上半年,来自养殖业的收入为3.68亿元,同比下降17.51%,毛利率更是同比大幅下滑29.74个百分点至-14.4%,也就是说,每实现100元收入就要承担约14.40元毛亏。
克明食品的生猪养殖板块始于2023年,相关资产主要来自向大股东收购的兴疆牧歌。兴疆牧歌主营生猪养殖和销售、生猪屠宰,对外销售包括生猪(商品猪、仔猪、种猪等)、生鲜猪肉(主要为白条猪肉)和猪副产品等。生猪养殖板块也被视作公司的第二增长曲线。然而三年过去,这一收购远未兑现业绩增量预期。
证券之星了解到,在2023年收购完成当年,受生猪销售价格持续低迷的影响,兴疆牧歌即巨亏2.78亿元,直接导致克明食品出现上市以来首次年度亏损;2024年,生猪行业在产能优化与市场调节中迎来复苏,兴疆牧歌亏损收窄至9470.73万元。
而在2025年,得益于生猪换种后产能逐步恢复,公司全年累计销售生猪58.91万头,较上年同期大幅增长76.78%;全年累计销售收入5.52亿元,同比增长37.72%。尽管销量和收入双双增长,兴疆牧歌仍未扭亏,该年净亏损8187.83万元,核心原因在于生猪价格持续低于养殖成本线。
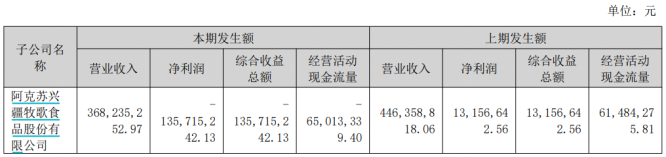
步入2026年,国家统计局数据显示,上半年全国生猪价格同比下降23.1%。受此影响,克明食品屠宰业务和生猪养殖业务的收入分别同比下滑15.5%和19.16%。兴疆牧歌上半年的净利润则为亏损1.36亿元。
更值得注意的是,上半年兴疆牧歌经营活动现金流量净额为-6501.3万元,期末资产负债率约71.45%。克明食品在今年5月发布的公告中披露,兴疆牧歌正面临生猪价格持续低于养殖成本线、存栏量高位运行的双重挤压,现金流已然承压,为此公司向其提供不超过5000万元的借款以解燃眉之急。然而,这笔借款至多只能起到短期周转之效,尚不足以从根本上扭转兴疆牧歌经营活动持续“失血”的困局。
此外在上半年,克明食品计提生猪资产减值4322.69万元,几乎与归母净亏损规模相当。这意味着,即便不考虑养殖业务本身的经营亏损,仅减值一项就足以将公司推入亏损区间。
发布评论
评论