

©文轩图库
港交所给恒大汽车设定的18个月停牌大限是:9月30日。时间已不到两周。
这家曾许下“到2025年产销100万辆”宏愿的车企,如今却已正式退出汽车制造,只能靠锂电池贸易赚取微薄收入;命运的天平,正不可逆转地倒向退市一端。
一份“扭亏为盈”的财报
9月17日,恒大汽车披露了2026年中期业绩:期内溢利净额约人民币1.86亿元,较上年同期的亏损净额约5.85亿元大幅改善,同比增加约7.71亿元。
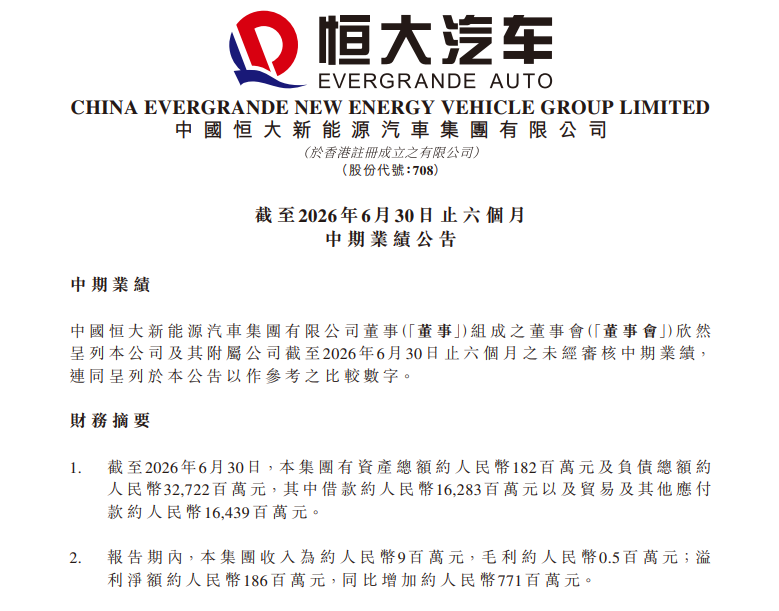
只是,这份“扭亏为盈”的成色几乎经不起推敲。公告明确披露,期内溢利主要来源于“借款汇兑收益5.546亿元”。换言之,利润的绝大部分并非来自经营活动,而是一笔因汇率波动产生的账面收益,与公司的实际经营能力无关。
真正来自业务的收入仅为约872.5万元,全部来自锂离子电池贸易业务的首次销售,毛利率约为5.98%。
截至2026年6月30日,集团资产总额约1.82亿元,负债总额约327.22亿元,其中借款约162.83亿元,贸易及其他应付款约164.39亿元。净资产约为-325.4亿元。公司的现金及现金等价物更是仅约20.5万元。
20.5万元的现金规模,甚至难以支撑一家中小型企业的日常运营,遑论一家上市公司。
从时间维度看,恒大汽车的财务状况在过去两年间并未出现实质性改善。2024年末,集团资产总额约2.77亿元,负债总额约324.77亿元;2025年6月末,资产总额降至2.78亿元,负债总额约329.52亿元;至2026年6月末,资产总额进一步萎缩至1.82亿元,负债总额维持在327.22亿元的高位。
显然,恒大汽车实质上早已处于严重资不抵债的状态。
从“买买买”到“卖电池”
恒大汽车的转型方向已经明确:退出汽车制造,转向轻资产模式。
在公告中恒大汽车称,集团已完成退出汽车制造,并基于其保留的电动汽车电池及汽车制造相关专有技术,实施向轻资产业务模式的战略转型。
目前,集团的主要经营活动通过香港总部及瑞典间接全资子公司NEVS进行。无形资产(主要包括与电动汽车电池及汽车制造有关的专有技术)于2026年6月30日的账面值约为1.74亿元,几乎构成了公司全部资产。
回望来路,恒大汽车为造车付出的代价可谓惊人。据公开报道,截至2021年3月,恒大汽车累计投入已高达474亿元,其中249亿元用于收购核心技术和研发,225亿元用于工厂建设、设备采购。
然而,截至2024年6月30日,恒大汽车累计生产下线恒驰5仅1.7万辆,累计交付仅超1400辆,投入与产出严重失衡。
如今,公司保留的“技术优势”并未能转化为有意义的商业回报。期内,全部收入来自锂离子电池贸易业务的首笔872.5万元销售;NEVS向欧洲客户提供技术服务的收入为零。
对于一个背负327亿元债务的企业而言,不到900万元半年的收入,无异于杯水车薪。
退市终局:最后的时光
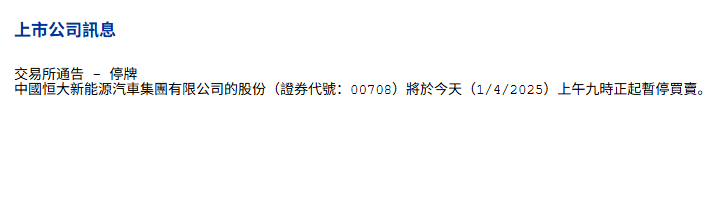
自2025年4月1日停牌至今,恒大汽车始终在与时间赛跑,试图满足港交所的复牌指引。然而,横亘在它面前的,是一组几乎无法在短期内跨越的障碍。
财务业绩的集中披露看似取得阶段性进展,但核数师对多份财报出具非标准报告,涉及持续经营重大不确定性,审计问题并未真正解决。
上市规则第13.24条要求公司拥有足够业务运作或相当价值的有形及无形资产,而半年不到900万元的收入和约1.74亿元的无形资产账面值,很难说服港交所。
至于第3.05条要求的两名授权代表,本是基础治理要求,公司却在执行董事肖恩辞任后未能维持,暴露出内部管理的深层问题。
根据港交所《上市规则》第6.01A条,主板公司连续停牌超过18个月,港交所有权取消其上市地位。恒大汽车的18个月期限将于2026年9月30日届满,补救窗口所剩无几。
恒大汽车在公告中称,董事认为集团将有足够营运资金维持运营并应付未来12个月内到期的财务责任。但这一判断建立在尚未落实的前提上:公司仍在与一名独立投资者磋商融资,并正与中国恒大集团(清盘中)的清盘人就债务整体重组进行讨论。
遗憾的是,清盘人已表明目前无意对恒大汽车启动清盘程序,公司也未接获即时偿债要求。但“不追债”不等于“给钱”。
恒大集团自身尚在清盘,恒大汽车获得实质性资金支持的可能性微乎其微;独立投资者的融资磋商仍停留在“进行中”,距离资金到账充满不确定性。
恒大汽车的兴衰轨迹,是恒大集团整体崩塌的缩影。从高调亮相,到“买买买”,如今仅靠锂电池贸易维持微薄收入,五年间它从“全球最大新能源汽车集团”的幻象,跌落到资不抵债的壳公司。
它的命运似乎一开始就已经注定。
声 明
本文基于中国恒大新能源汽车集团有限公司及其关联主体(中国恒大集团(清盘中)及其附属公司等)公开披露信息、媒体报道、第三方信息平台(香港联合交易所披露易、Wind等)及公开网络信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、企业公开信息及第三方平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对中国恒大新能源汽车集团有限公司、其母公司中国恒大集团创始人许家印、关联公司、债权人、投资者及相关方的任何投资建议、交易指导或法律意见,亦不构成对公司经营、债务重组、复牌进程或未来业绩的保证。恒大汽车相关事实的最终认定,应以企业正式声明、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论