
曾市值超百亿港元的快狗打车,正以1元剥离内地业务。
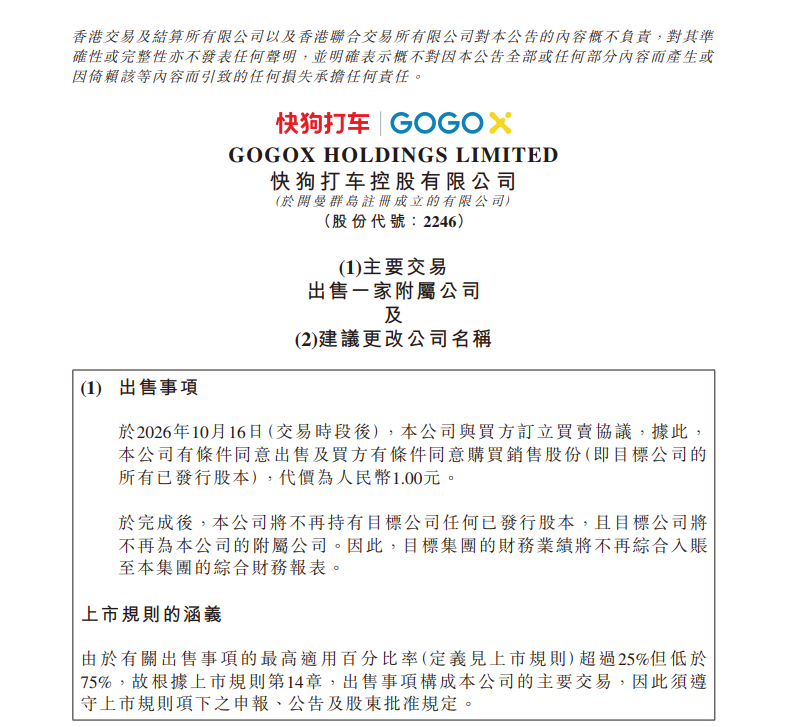
10月16日,快狗打车公告拟将承载中国内地全部运营的GGEx Holdings Limited以人民币1元出售给香港商人吴子峰全资持有的Crestpoint Investment Limited,同时建议将中文名由“快狗打车控股有限公司”改为“GOGO科技”。
交易完成后,上市公司不再以“快狗打车”品牌在内地经营任何业务,重心全面转向香港及海外市场。
1元出售,止损并表
GGEx是一间注册于英属维尔京群岛的控股壳公司,通过中国快狗打车集团有限公司及一系列境内外商独资企业和合约安排,控制天津五八货运、天津快狗货运、安徽速配达等实体,承载“快狗打车”品牌在内地的全部物流配送及技术服务运营。
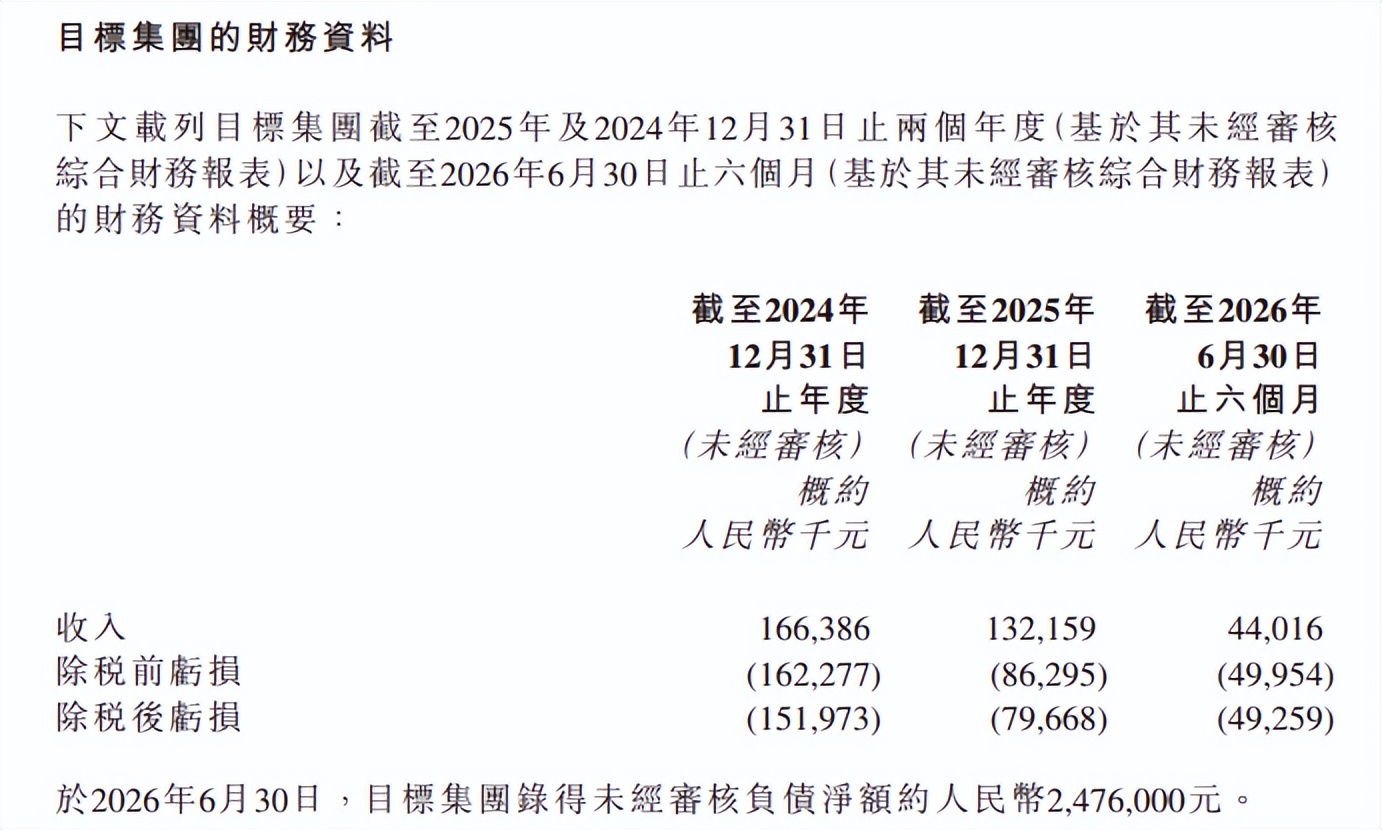
截至2026年6月30日,目标集团未经审计净负债约247.6万元,2026年上半年净亏损约4925.9万元。半年亏掉的钱,比同期4401.6万元的收入还多。
回看更长时间线:2024年收入1.66亿元、税后亏损1.52亿元;2025年收入缩至1.32亿元、税后亏损7966.8万元。
收入逐年收缩,亏损虽在收窄,但亏损绝对额仍接近甚至超过收入体量,且2025年亏损中包含6160万元内地业务商誉减值,2026年上半年再减值约4686.9万元。
这意味着,这块业务每多运营一个半年,就继续消耗数千万级的现金和资本。
对上市公司而言,出售在于“止损并表”。交易完成后,目标集团的财务业绩不再纳入快狗打车合并报表,上市公司利润表将不再被内地业务的持续性亏损拖累。
由于代价仅为1元,且目标集团为净负债状态,快狗打车预计录得约247.6万元的账面收益,但明确不会获得扣除相关开支后的实质性出售现金净收入。
内地业务为何走到这一步
内地业务被剥离的根本原因,是在货拉拉一家独大的市场结构下,快狗打车已经失去了留在牌桌上的经济理由。
按2025年闭环货运GTV计,货拉拉在中国内地市场的份额达到61%,滴滴货运以12.4%位居第二。而快狗打车内地份额从上市时的3.2%,萎缩至2025年的0.5%。
若按更早的2021年招股书口径,其份额曾为3.2%,到2024年末已跌至0.8%,订单量则从2018年的3240万笔降至2024年的1450万笔。
份额从个位数跌入“不足1%”,平台在网络效应驱动的同城货运市场中已经失去了对司机和用户的议价基础。
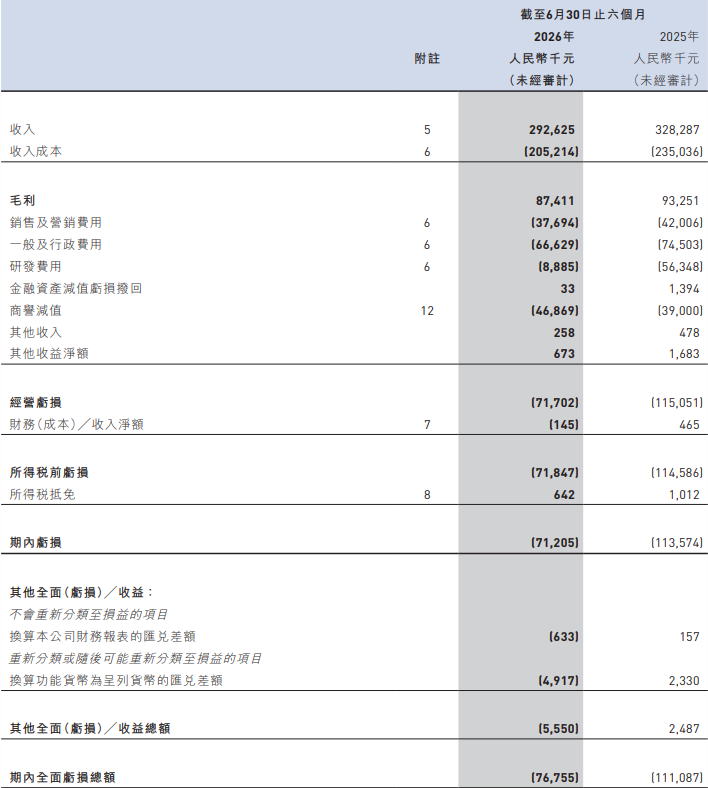
这一竞争劣势直接反映在2026年上半年的分部数据中:内地平台服务收入仅967.5万元,同比骤降;企业服务收入3045.3万元,同样明显收缩。内地整体收入4401.6万元,同比下滑35.7%,仅占集团总收入的15%。
与此同时,内地业务还承受了商誉的集中减值:2025年全年确认内地业务商誉减值6160万元,2026年上半年再减值约4686.9万元,两轮减值后该业务在资产负债表上的分量已被大幅削薄。
继续持有这块业务的边际成本,已经超过了它可能带来的任何战略期权价值。
快狗打车董事会表示:内地市场已不再是集团的核心地域重点,出售旨在精简架构、将管理资源重新配置到与未来战略更相关的领域。
“缩小版GOGOX”的未来
交易完成后,公司将成为以“GOGOX”品牌在香港、新加坡、韩国、印度及越南等亚洲海外市场运营的同城物流平台。
据财报显示:2026年上半年,香港及海外收入248,609千元,占总收入85.0%。
从区域结构看,2025年全年香港收入2.729亿元,为海外最大单一市场;韩国1.303亿元,新加坡7920万元;印度收入同比增长12.5%,业务覆盖25个邦。
海外业务GOGOX品牌在香港有超过十年的运营积累,韩国和新加坡的物流方案及电动车配送也在推进中,收购香港AI软件公司必事达后,还嵌入了客户关系管理和多语言对话能力。
但剥离内地业务后,盈利问题依然棘手。2026年上半年,香港及海外收入同比仍下降4.3%,并非增长中的业务。
增值服务是海外板块中少数强劲的亮点,收入同比增长33.0%至3910万元,主要由香港及海外市场对补充解决方案的需求推动;但企业服务作为海外收入的最大来源(1.732亿元),同期下降了10.8%。
海外业务的体量尚不足以独立支撑集团盈利,而它面对的不是一个空白市场,而是在香港、新加坡等成熟市场与本地及国际物流平台持续争夺份额。
快狗打车表示,未来设定的增长路径包括:深化亚太市场渗透、推出高端专属服务、进一步应用AI与机器学习优化运营效率。同时,更名“GOGO科技”意在将企业身份与“GOGOX”品牌对齐,消除内地品牌残留带来的认知混淆。
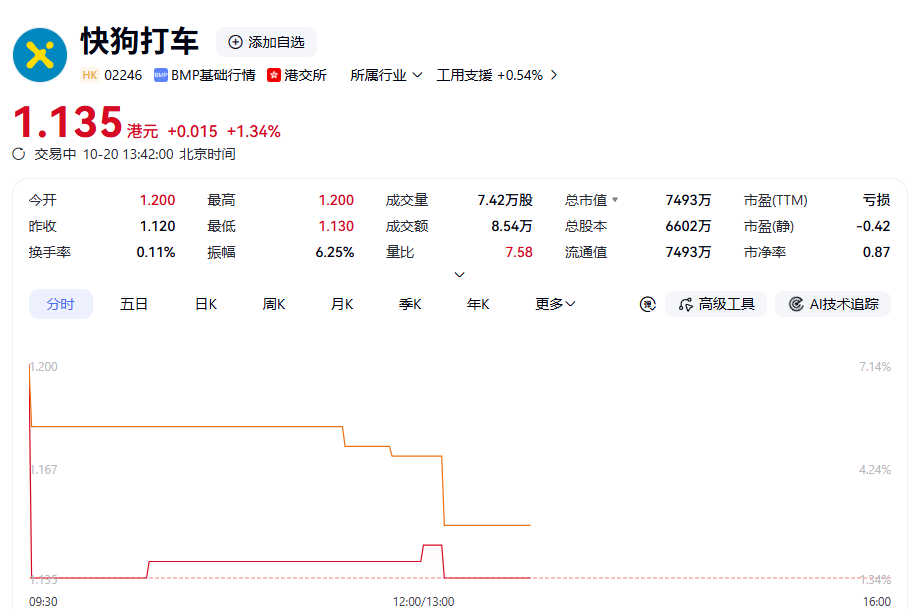
截至2026年10月20日盘中,快狗打车股价1.135港元、微涨1.34%,总市值仅7493万港元,较上市初期超137亿港元的盘中峰值蒸发逾99%;成交额仅8.537万港元、换手率0.11%,流动性接近枯竭,市净率0.87已破净、市盈率-0.55。
在市值已从上市初期的百亿港元级别收缩至不足1亿港元背景下,资本市场留给这家公司验证“海外能否独立盈利”的时间窗口和耐心都已经相当有限。
发布评论
评论