

凭借AI算力、英伟达合作、PCB等热门概念,超声电子(000823.SZ)近期走出一波强势上涨行情,6个交易日斩获4个涨停板,成为A股市场热门标的。
资金疯狂追逐之下,市场对公司切入AI硬件供应链的预期持续发酵,但热潮褪去,官方辟谣供货英伟达给市场降温。概念炒作背后,该公司核心主业增长降速,盈利水平承压,业绩难回巅峰的现状,令投资者产生不少疑虑。
否认供货英伟达,光模块PCB业务尚处于研发阶段
2026年9月上旬,消费电子产业链上游PCB赛道情绪回暖,叠加AI算力硬件题材持续发酵,超声电子成为资金重点炒作标的,二级市场走出一波凌厉的上涨行情。短短6个交易日,超声电子斩获4个涨停板,股价表现较为强势。
近期超声电子股价异动,始于市场对公司切入英伟达供应链、布局高端算力PCB赛道的传闻。9月上旬,市场流传出“超声电子高频板通过英伟达认证”的消息,叠加AI服务器、高速光模块产业链热度飙升,资金抱团入场,推动其股价持续走高。近8个交易日,该股累计上涨超73%。
但资本市场的乐观预期,很快被公司澄清公告击碎。超声电子在股票交易异常波动公告中指出,市场传言“超声电子高频板通过英伟达认证”情况不属实,目前公司无产品供货给英伟达。一纸公告终结了市场对其绑定头部算力厂商的想象空间。
除否定头部客户供货传闻外,超声电子还披露了光模块PCB相关业务的进展情况,进一步打破了市场对其业绩爆发的幻想。根据公告,超声电子800G、1.6T光模块配套PCB处于研发跟进阶段,上述研发项目后续推进进度、客户认证、量产落地均存在不确定性,暂未实现规模化供货,目前暂未产生相应营收。这意味着,当前市场炒作的AI高速PCB、高端光模块配套业务,仍停留在研发试水阶段,距离商业化落地、贡献业绩仍有一段距离。
对于本轮股价异动,超声电子在公告中明确提示了风险,近期市场对消费电子产业链上游PCB、覆铜板需求预期有所提升,但公司基本面未发生重大变化,不存在未披露的重大经营事项。
从资本市场的规律来看,本轮超声电子的上涨行情属于产业链预期差炒作。AI算力、高速PCB赛道持续火热,市场资金急于挖掘低位补涨标地,忽视了公司业务的落地情况,将其研发阶段的布局过度解读为业绩落地的信号。
主业增长降速,何时重返巅峰?
褪去概念炒作的滤镜,回归到公司经营层面,超声电子的基本面并未出现明显变化,主业发展降速、盈利能力偏弱,叠加最新财报增收不增利,业绩增长质量堪忧。即便近年来业绩小幅修复,也始终难以回到历史巅峰水平,引发了投资者的担忧。
印制线路板是公司核心支柱业务,但似乎已告别高速增长周期。财报数据显示,2025年,该公司印制电路板(PCB)业务实现营收31.50亿元,同比增长13.44%,尚能维持稳步增长;但在2026年上半年,该业务营收同比微增0.54%,营收占比下降至46.27%。需要关注的是,PCB业务盈利水平大幅下滑,2026年上半年毛利率仅13.78%,较上年同期减少了4.41个百分点。
市场寄予厚望的覆铜板业务,虽实现同比增长,但受限于偏低的盈利水平,或难以带动整体业绩修复。2026年上半年,超声电子覆铜板业务实现收入7.85亿元,同比增长52.46%,但从盈利质量来看,覆铜板业务毛利率仅11.92%,低于PCB主业毛利率,盈利能力相对较弱。
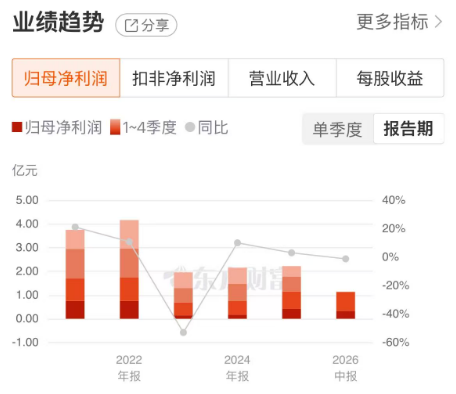
主业增长降速之下,超声电子2026年上半年陷入增收不增利的经营困境,业绩增长质量大幅缩水。半年报数据显示,超声电子实现营收33.51亿元,同比增长10.04%,营收规模保持稳步增长;但盈利端持续走弱,归母净利润为1.13亿元,同比下降1.17%,扣非归母净利润为1.10亿元,同比下降2.62%,营收增长未能转化为利润增量。究其原因,上游原材料价格大幅波动、汇兑损失激增成为主要制约因素,2026年上半年超声电子财务费用同比暴增408.91%,大幅侵蚀企业利润。
拉长时间来看,超声电子近三年业绩虽保持小幅增长,但整体体量和盈利水平与巅峰期仍存在较大差距,重返巅峰或尚需时日。回溯其业绩表现,2023年至2025年,超声电子实现营收分别为1.96亿元、2.16亿元、2.22亿元,虽呈现逐年小幅增长态势,但盈利体量仅为2022年巅峰水平(4.17亿元)的一半左右。
除此以外,超声电子经营现金流、研发投入等指标的走弱,进一步印证了经营压力。2026年上半年,该公司经营活动现金流量净额为2.36亿元,同比下降19.14%,企业自身造血能力有所下滑;研发投入同比下降9.72%。在高端PCB、算力硬件技术加速迭代的背景下,研发投入收缩或不利于公司新技术、新产品研发落地,制约其突破发展瓶颈。
纵观超声电子当前发展格局,其试图依托光模块PCB切入高端赛道,目前仍停留在前期研发阶段,短期无法兑现业绩;而传统主业增长降速、盈利能力偏弱等问题犹存,叠加行业竞争加剧、成本压力持续,公司业绩修复动力不足,重返巅峰或还需等待。
发布评论
评论