

《金基研》 净山/作者 杨起超 时风/编审
作为国民经济体系中根基最深的传统支柱产业,有色金属冶炼和压延加工业是支撑国内从工业化初期迈向制造强国的核心“工业维他命”,经过70余年的发展历程,直接奠定了国内工业体系的底层材料根基,在国家经济安全、产业升级、国际竞争中发挥不可替代的压舱石作用。
在这一进程中,以上海华峰铝业股份有限公司(以下简称“华峰铝业”)为代表的专精特新企业,凭借在新兴细分赛道的长期深耕,紧密围绕“做强主业、适度延伸”的产业布局战略思想,正为有色金属冶炼和压延加工业高质量发展注入结构性新动能,推动产业从基础材料供给向高端功能材料赛道跃迁。它们充分发挥技术创新、产品迭代、协同发展的综合优势,不断夯实核心竞争实力。
一、有色金属冶炼和压延加工业市场保持稳步扩张态势,核心产品出口韧性持续彰显
作为国民经济体系中根基最深的传统支柱产业,有色金属冶炼和压延加工业正以资源安全筑基、高端材料破局、绿色数智重构、跨界融合升维为核心主线,告别传统规模扩张路径,全面转向以新质生产力为核心的高质量发展新阶段。
1.1、 有色金属冶炼和压延加工业市场需求持续增长,企业效益整体爆发
2026年上半年,在宏观经济持续向好的带动下,国内有色金属冶炼和压延加工业以稳字当头、质效齐升的姿态,从产业投资稳步恢复到市场需求持续增长,从价格韧性不断加强到企业效益整体爆发,从产业结构持续优化到科技创新步伐不断加快,稳稳地交出了一份“开门红”的亮眼答卷。
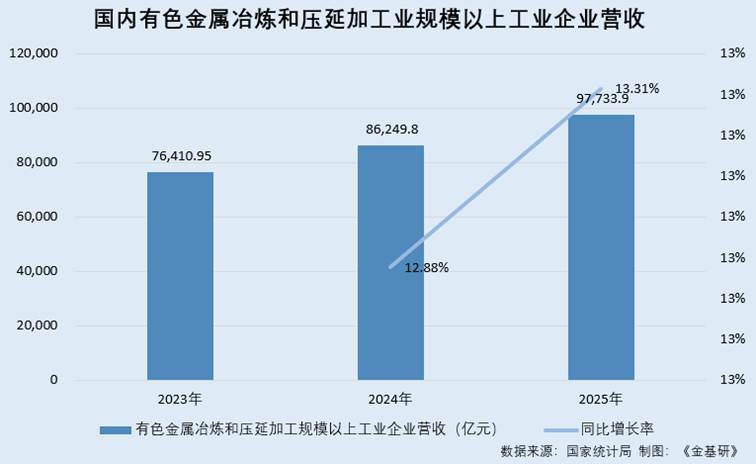
据国家统计局数据,2023-2025年,国内有色金属冶炼和压延加工工业规模以上工业企业营业收入分别为7.64万亿元、8.62万亿元、9.77万亿元。2024-2025年,国内有色金属冶炼和压延加工工业规模以上工业企业营业收入同比增长率分别为12.88%、13.31%。2026年1-8月,国内有色金属冶炼和压延加工业规模以上工业企业营业收入为7.28万亿元,同比增长18.5%。
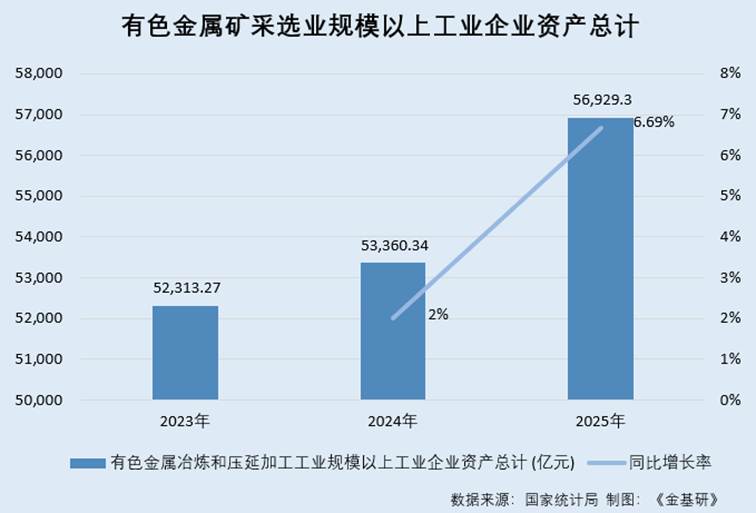
2023-2025年,国内有色金属冶炼和压延加工业规模以上工业企业资产总计分别为5.23万亿元、5.34万亿元、5.69万亿元。2024-2025年,国内有色金属冶炼和压延加工业规模以上工业企业资产同比增长率分别为2%、6.69%。
1.2、 有色金属冶炼和压延加工业进入发展新阶段,规模以上工业增加值跑赢大盘
“十五五”时期,有色金属冶炼和压延加工业正从“规模扩张”全面转向资源自主化、产品高端化、生产绿色化、产业智能化的高质量发展新阶段,2026年作为开局之年已实现良好起步。
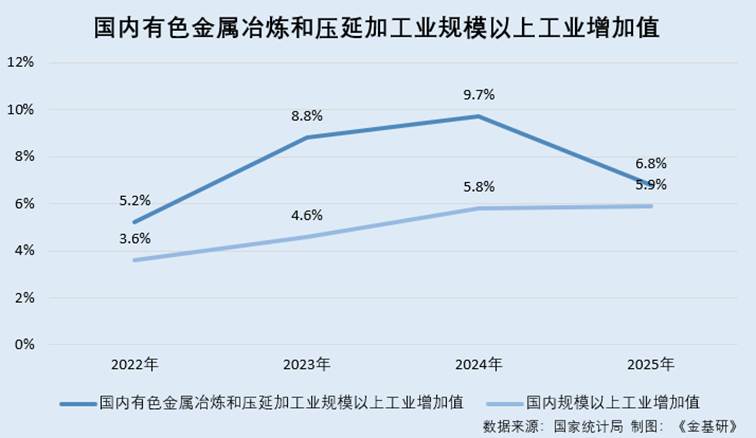
据国家统计局数据,2022-2025年及2026年1-8月,国内整体规模以上工业增加值分别为3.6%、4.6%、5.8%、5.9%、5.3%。同期,国内有色金属冶炼和压延加工业规模以上工业增加值分别为5.2%、8.8%、9.7%、6.8%、-1.1%。
1.3、 行业出口交货值逐年增长,核心产品出口韧性凸显
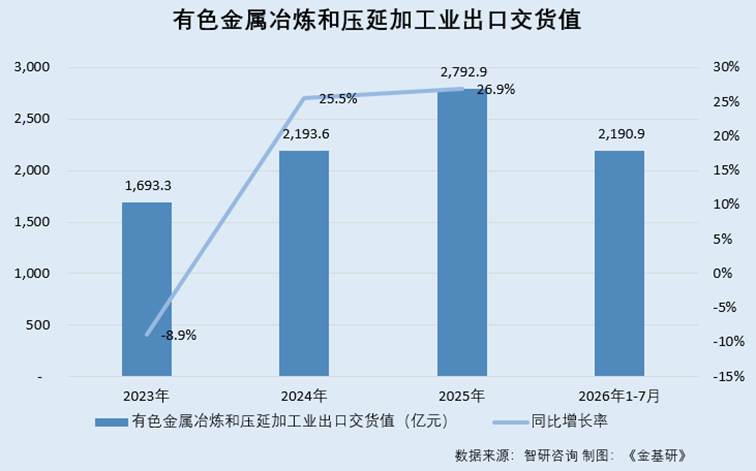
据智研咨询发布的公开信息,2023-2025年及2026年1-7月,国内有色金属冶炼和压延加工业出口交货值分别为1,693.3亿元、2,193.6亿元、2,792.9亿元、2190.9亿元。2023-2025年,国内有色金属冶炼和压延加工业出口交货值同比增长率分别为-8.9%、25.5%、26.9%、53.4%。
值得关注的是,铝板带箔作为有色金属压延加工核心品类,广泛应用于动力电池储能、汽车轻量化、食品医药包装、高端电子装备等领域,是衔接上游电解铝冶炼与下游制造业的关键中游环节。
据海关总署数据,2026年1-6月,铝材出口304.4万吨,同比增长12.2%。其中,铝板带出口178.9万吨,同比增长18.7%;铝箔出口68.3万吨,同比下降0.2%。铝制品(含铝合金轮毂)出口257.6万吨,同比增长16.4%。铝材和铝制品合计出口562万吨,同比增长14.1%。
在此背景下,华峰铝业作为主要生产铝合金板带箔材料的企业,日本电装株式会社(DENSO)、德国MAHLEGroup(马勒集团)、韩国Hanon SystemsCorp.(翰昂集团)等全球知名汽配集团以及三花、银轮和纳百川等新能源领域热交换主流厂商,均为华峰铝业多年合作伙伴,并对华峰铝业综合实力和产品品质给予高度肯定,持续多年颁发各类重要奖项,彰显华峰铝业在所处行业的杰出实力和优秀能力。
总的来说,2026年上半年,在宏观经济持续向好的带动下,国内有色金属冶炼和压延加工业从“规模扩张”全面转向资源自主化、产品高端化、生产绿色化、产业智能化的高质量发展新阶段。行业营业收入、资产总计及出口产值均呈现出良好态势。华峰铝业作为有色金属冶炼和压延加工业核心产品的生产商,其与行业中的佼佼者积极拓展海外市场,与全球知名企业牵手,为行业对外拓展提供助力。
二、核心产品产量稳步增长,上游原料供给顺畅行业投产热度持续攀升
近年来,铝压延加工业作为有色金属冶炼和压延加工业的组成部分,铝轧制材和铝挤压材合计占铝加工材产量的85%以上。2022-2025年,国内铝加工材总产量稳中有升。此外,行业上游原料供给顺畅,供需基本面持续向好。
2.1、细分领域铝加工材产量稳步增长,铝挤压材产量占铝加工材总产量比超四成
铝压延加工业是将电解铝(主要是铝锭)通过熔铸、轧制或挤压、表面处理等多种工艺及流程生产出各种铝材的过程。铝材按照加工工艺的不同又可以分为铝轧制材和铝挤压材,合计可占到铝加工材产量的85%以上。
2022-2025年,国内铝加工材总产量分别为4,520万吨、4,695万吨、4,900万吨、4,880万吨。同期,国内铝加工材总产量同比增长率分别为1.1%、3.9%、4.4%、-0.4%。
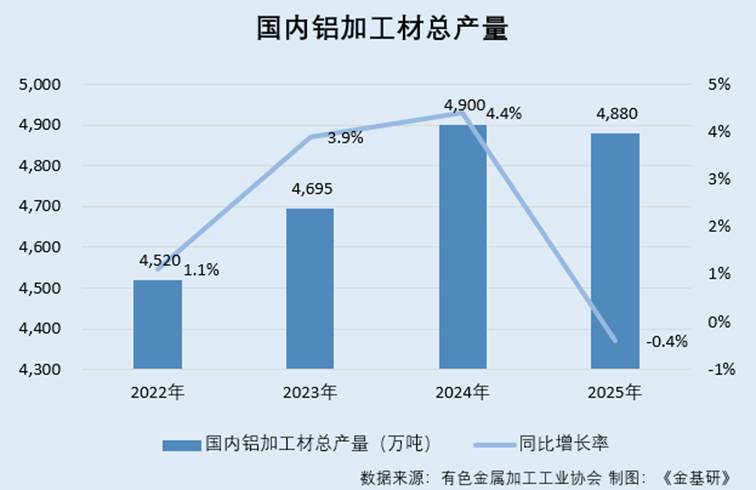
2025年,国内铝加工材细分产品铝挤压材产量为2,175万吨,占铝加工材总产量的比例为44.57%。
2.2、铝板带材产量稳中有升,上游原料供给顺畅且供需基本面持续向好
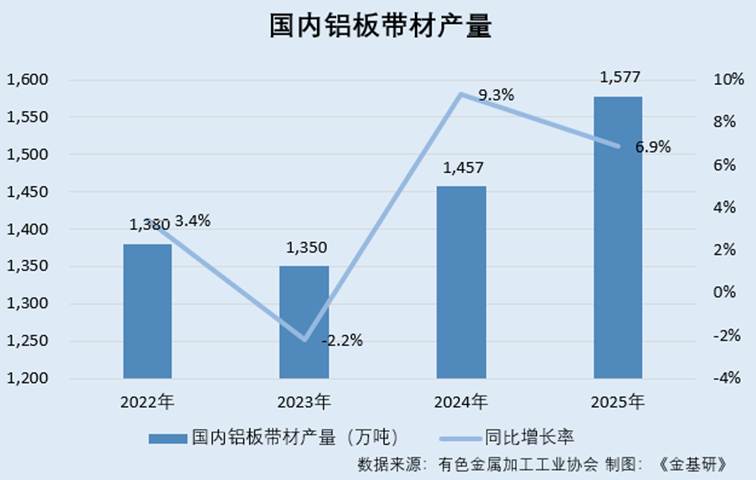
2022-2025年,国内铝加工材产量中,铝板带材的产量分别为1,380万吨、1,350万吨、1,457万吨、1,577万吨。同期,国内铝板带材产量同比增长率分别为3.4%、-2.2%、9.3%、6.9%。
2026年上半年,有色金属行业效益大幅改善,但利润在产业链分配不均衡。中国有色金属工业协会2026年7月29日新闻发布会公开观点:产业链盈利结构呈现“冶炼领跑、矿山跟进、加工偏弱”特征。从细分板块看,铝冶炼板块利润同比增长117%,占有色金属行业利润的比例从29.8%升至33.4%,以电解铝为核心盈利主力。
根据国家统计局公开数据,2026年上半年全国原铝(电解铝)产量2,318.7万吨,同比增长3.8%,原料供给保持稳步释放。价格方面,2026年上半年,国内电解铝现货呈现“冲高回落、高位宽幅震荡”格局。公开数据显示,2026年上半年现货均价约为24,140元每吨,较2025年同期上涨约18.84%。
2.3、铝板带箔领域产能落地节奏持续升温,市场主体竞争全面升级
根据《2025年中国铜铝加工产业发展报告》数据显示,2025年国内投产、开工及拟建的主要铝轧制项目至少达15项,新增产能超过250万吨。当前拟在建电池箔产能约60万吨,相当于2025全年国内电池箔产量,整体呈现投资火热、产能快速释放、竞争日趋激烈的格局。
以华峰铝业为例,其上海、重庆两大产业基地均拥有行业内先进的制造设备,能够满足不同行业、不同客户的多元需求。特别是重庆产业基地,顺应铝轧制材产业“大卷、宽幅、高速轧制和先进自动化”领先发展方向,依托新设备后发优势,其关键机台的自动化程度更高,设备的各项技术指标和加工精度均处于行业先进水平。同时铝箔车间引入国际一流的德国ACHENBACH(阿亨巴赫)铝箔轧机及配套装置和控制系统,能稳定生产优质电池箔、双零箔等高品质产品。
总的来说,近年来,铝压延加工业作为有色金属冶炼和压延加工业的组成部分,铝轧制材和铝挤压材合计占铝加工材产量的85%以上。2022-2025年,国内铝加工材产量中铝板带材的产量整体呈现上涨趋势。在原材料方面,从细分板块看,铝冶炼板块利润同比增长117%,占有色金属行业利润的比例从29.8%升至33.4%。在此背景下,2025年国内投产、开工及拟建的主要铝轧制项目至少达15项,新增产能超过250万吨。华峰铝业等企业通过建设产业基地,能够满足不同行业、不同客户的多元需求。
三、加快行业绿色化发展及数字化进程,新兴需求持续渗透助推行业完成转型升
级
在新能源等新兴产业的强劲拉动下,加快绿色化发展、数字化转型、以及深化对外开放合作成为铝制品行业的发展趋势。2026年上半年,铝板带箔国内需求呈现“新兴产业提供支撑、传统行业相对疲软”格局。新能源领域为铝板带箔最重要增量来源之一,动力电池、储能电池相关铝壳和铝箔等产品需求保持稳健增长。
铝作为重要的基础原材料,是关系国计民生和国民经济发展的战略资源。经过多年发展,国内铝产业规模不断壮大、产业结构持续优化、装备技术水平不断提升,形成了较为完备的产业体系。《铝产业高质量发展实施方案(2025—2027年)》提出,要扩大铝消费重点方向,以铝节铜、以铝代木、以铝代钢、以铝代塑。此外,加快绿色化发展、加快数字化转型、深化对外开放合作亦是该实施方案的重点内容。
2026年上半年,铝板带箔国内需求呈现“新兴产业提供支撑、传统行业相对疲软”格局。新能源领域为铝板带箔最重要增量来源之一,动力电池、储能电池相关铝壳和铝箔,新能源汽车结构件,车载换热钎焊铝材需求保持稳健增长;食品软包装、药用铝箔、易拉罐罐料需求平稳,构成行业需求基本盘。与之相比,房地产市场修复不及预期,建筑幕墙、装饰类铝板需求持续偏弱。
3.2、全球锂电池铝箔产业呈现以中国为主导的格局,国内企业锂电池出货量占比超八成
据研究机构EVTank联合伊维经济研究院共同发布的《中国锂电池铝箔行业发展白皮书(2026年)》,2025年全球锂电池铝箔出货量达到70.4万吨,同比增长40%。从锂电铝箔竞争格局来看,2025年,全球锂电池铝箔产业延续以中国主导、多国并存的格局,国内企业出货量占比超过80%。
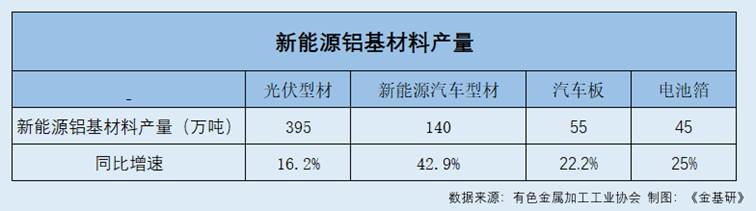
在新能源产业的带动下,配套新能源铝基材料也保持蓬勃发展的良好势头。其中,光伏型材、新能源汽车型材、汽车板、电池箔的2024年产量分别达到395万吨、140万吨、55万吨、45万吨,增速分别达到16.2%、42.9%、22.2%、25%,成为铝加工行业最靓丽的风景线和推动全行业发展的重要新动能。尤其是电池箔行业,受到固态电池加速落地、钠电产业化、海外储能爆单等其他利好叠加,出现难得一见的供不应求局面。
3.3、新兴产业新能源汽车实现渗透率突破50%,助力铝板带箔产品发展
电池铝箔作为铝板带箔品类中的重要一员,因其优异的导电性、柔软质地、成本优势以及高电位下的稳定性能,成为动力电池正极集流体的首选材料。随着新能源领域的蓬勃发展,电池铝箔的产量和产能呈现爆发式增长。据统计,2022年电池铝箔新增产量增速高达70%,而2023年铝板带箔新增产能中,电池箔项目数占比达到60%,新增新能源汽车项目中电池箔产能占比达到71%,显示出市场对电池铝箔的强烈需求。
2025年,国内新能源汽车产业实现渗透率突破50%的历史性跨越,成为汽车车市的主导力量。在此背景下,汽车市场是华峰铝业产品应用的最主要领域,其约85%以上的产品均应用于传统汽车及新能源汽车热交换和三电散热领域。
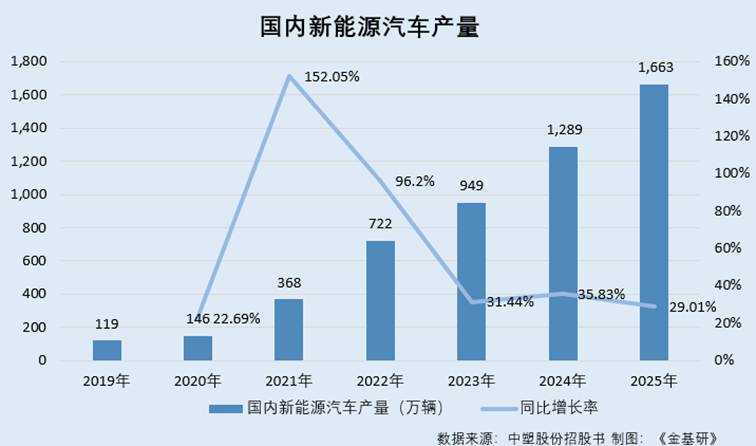
2019-2025年,国内新能源汽车产量分别为119万辆、146万辆、368万辆、722万辆、949万辆、1,289万辆、1,663万辆。2020-2025年,国内新能源汽车产量增速分别为22.69%、152.05%、96.2%、31.44%、35.83%、29.01%。
综上所述,2026年上半年,铝板带箔国内需求呈现“新兴产业提供支撑、传统行业相对疲软”格局。新能源领域作为铝板带箔最重要增量来源之一,动力电池、储能电池相关铝壳和铝箔等产品需求保持稳健增长。在此方面,汽车市场是华峰铝业产品应用的最主要领域,约85%以上的产品均应用于传统汽车及新能源汽车热交换和三电散热领域,为长期稳健发展提供强劲支撑。
四、有色金属冶炼和压延加工业结构性分化加剧,细分领域头部企业稳居赛道领跑位置
当前,有色金属冶炼和压延加工业正处于新旧动能转换的深度调整期,而一批“小而精”的企业提前锚定新能源等新兴领域赛道,凭借细分卡位优势,在赛道内实现营收领跑。
4.1、行业整体业绩呈现个位数增长,细分领域头部企业市场表现在行业中领跑
根据东方财富Choice数据,2023-2025年,证监会行业“制造业-有色金属冶炼和压延加工业”分类下上市公司的营收与净利润CAGR均值分别为9.82%、3.56%。
过去三年间,有色金属冶炼和压延加工业营业收入及净利润均保持个位数增长。在此背景下,始终聚焦主业,不断推动企业在细分赛道深耕的佼佼者,展现出穿越周期的成长韧性。
以华峰铝业为例,2023-2025年,其营业收入分别为92.91亿元、108.78亿元、124.87亿元,CAGR为15.93%;归母净利润分别为8.99亿元、12.18亿元、12.02亿元,CAGR为15.61%。
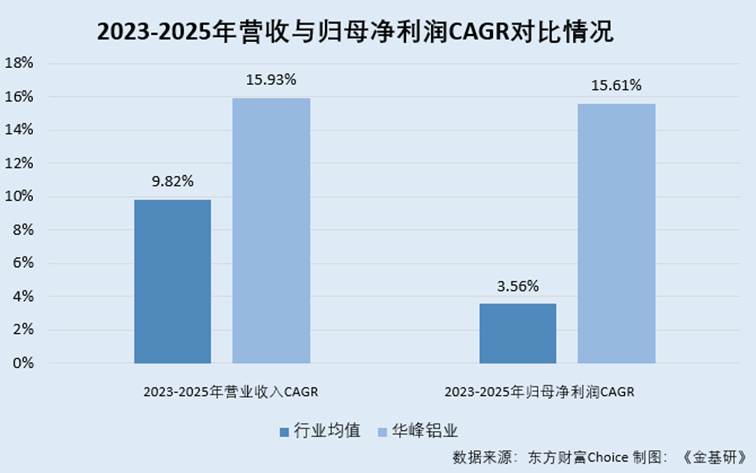
2026年1-6月,华峰铝业的营业收入与归母净利润分别为64.18亿元、5.57亿元,分别同比增长7.62%、-2.29%。
4.2、行业盈利能力呈现差异化格局,“小而精”企业毛利率与ROE领跑均值
营收锚定企业市场扩张规模,净利润锚定真实盈利质量,两组核心财务数据的变化,是印证行业发展趋势的直接微观证据。近年来,有色金属冶炼和压延加工业内企业的盈利能力呈现分化趋势,这在毛利率与ROE上体现得更为直观。
根据东方财富Choice数据,2023-2025年及2026年1-6月,证监会行业“制造业-有色金属冶炼和压延加工业”分类下上市公司的销售毛利率均值分别为9.38%、8.37%、9.68%、13.22%;ROE均值分别为9.96%、6.95%、10.38%、10.08%。
从盈利指标切入,华峰铝业的经营数据直接印证这一趋势。2023-2025年及2026年1-6月,华峰铝业的销售毛利率分别为15.91%、16.16%、13.71%、14.25%;ROE分别为21.5%、24.2%、20.08%、8.3%。
4.3、行业资产负债率均值超过47%,对客户信用风险进行评估确保风险可控
除了盈利能力,财务杠杆作为企业的“风险校准器”,其在有色金属冶炼和压延加工业同样展现出差异性。
根据东方财富Choice数据,2023-2025年及2026年1-6月,证监会行业“制造业-有色金属冶炼和压延加工业”分类下上市公司的资产负债率均值分别为47.68%、47.79%、49.67%、51.11%,杠杆水平稳中有升。
而具备优质客户结构与健康回款机制的企业,能够凭借良好的回款纪律性持续优化资产结构。以华峰铝业为例,在签订新合同之前,华峰铝业会对新客户的信用风险进行评估,包括外部信用评级和在某些情况下的银行资信证明。且其通过对已有客户信用评级的季度监控以及应收账款账龄分析的月度审核,来确保整体信用风险在可控的范围内。
2023-2025年及2026年1-6月,华峰铝业的资产负债率分别为37.01%、33.02%、33.72%、41.31%,领跑行业均值。
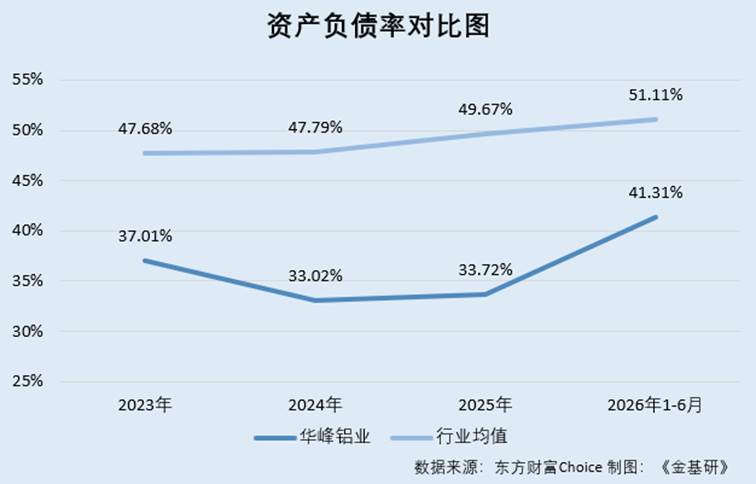
概而言之,在行业结构性分化的大背景下,华峰铝业等优秀企业凭借核心优势实现全面领跑,营收、利润、资产负债率等核心财务指标全线向好,走出一条完全独立于行业平均水平的高确定性成长曲线。
五、加快行业褪去“双高”旧标签,加大研发投入向绿色低碳与高附加值赛道转型
在绿色发展主线的持续牵引下,有色金属冶炼和压延加工业正逐步摆脱过去长期依赖的高耗能、高排放传统路径,跳出“两高”行业的粗放发展惯性。此外,相关政策鼓励行业产能兼并重组,引导低竞争力产能退出,促进产业发展由规模扩张向质量效益提升转变。
5.1、加快行业褪去“高耗能、高排放”旧标签,加速向绿色低碳与高附加值赛道转型
2025年3月,工业和信息化部等十部门联合印发《铝产业高质量发展实施方案(2025—2027年)》,标志着铝产业政策导向从规模扩张转向质量引领。方案以资源安全、创新驱动、绿色低碳、现代体系为核心任务,明确到2027年的发展目标:在技术创新方面,突破一批低碳冶炼、精密加工等关键技术和高端新材料。引导铝产业褪去“高耗能、高排放”旧标签,加速向绿色低碳与高附加值赛道转型。
作为高新技术企业,华峰铝业拥有高标准的技术研发中心和检测中心,且先后承担多项技术攻关项目。2024年,华峰铝业自主研发的多类高强绿色铝合金复合材料,以其独特的多层次复合结构设计和优秀绿色低碳性,被认定为“高新技术成果转化项目”,并成功获批国家发明专利。
截至2026年6月末,华峰铝业及下属子公司累计拥有授权专利131项,其中,国际发明专利1项、国内发明专利50项,国内实用新型专利80项,研发成效显著。
5.2、有色金属冶炼和压延加工业加大研发投入,通过研发创新获得新的利润增长点
核心技术研发的持续投入,既是支撑企业产品矩阵不断拓展延伸的底层根基,也是推进全链条发展的核心前提。当前,有色金属冶炼和压延加工业头部企业已普遍将研发投入占比锚定在4%以上,抢占行业技术高地。
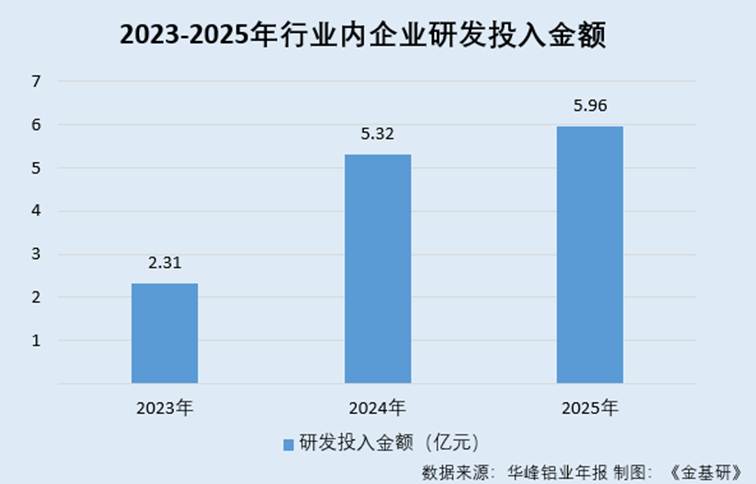
作为国家级专精特新“小巨人”企业,华峰铝业持续优化产品结构、强化技术创新。2023-2025年,华峰铝业的研发投入分别为2.31亿元、5.32亿元、5.96亿元,CAGR为60.5%,研发投入占营业收入比例由2.49%上升至4.78%。
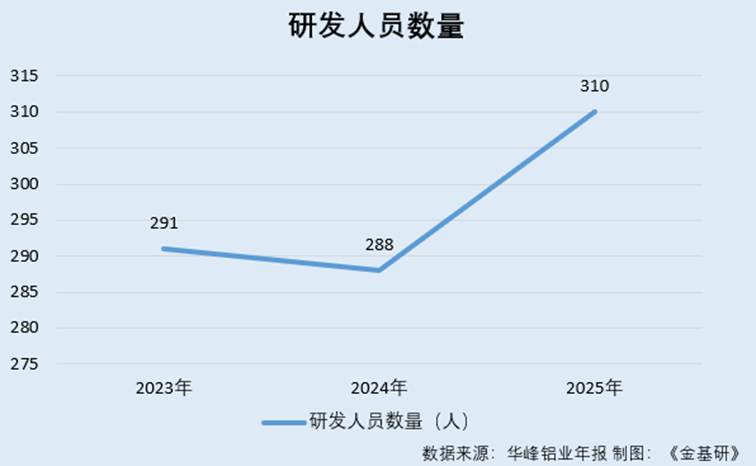
2023-2025年,华峰铝业研发人员数量分别为291人、288人、310人,处于稳步增长阶段。
5.3、鼓励企业实施兼并重组提高竞争力,促进产业发展由规模扩张向质量效益提升转变
国民经济发展必需的重要基础原材料产业、重大装备产业是实体经济的重要组成,亦是现代化产业体系的基底。2025年12月26日,国家发展改革委产业发展司发布文章《大力推动传统产业优化提升》,对氧化铝、铜冶炼等强资源约束型产业要强化管理、优化布局。鼓励大型骨干企业实施兼并重组,提升规模化、集团化水平,提高产业竞争力。加力支持骨干企业技术攻研,提升全产业链技术优势。
此外,《铝产业高质量发展实施方案(2025—2027年)》提出,要推动铝加工产业集聚化发展,充分发挥市场作用,鼓励产能兼并重组,引导低竞争力产能退出,避免低水平重复建设,促进产业发展由规模扩张向质量效益提升转变。支持龙头企业在产业集群建设、转型升级等方面发挥引领作用,优化产业生态。
2025年,华峰铝业通过股权收购议案,以自有资金8,853.13万元收购上海华峰普恩聚氨酯有限公司(以下简称“华峰普”)100%股权。华峰普恩毗邻华峰铝业,目前处于停业状态,拥有大量空余场地和成熟厂房、仓库。收购完成后,华峰铝业将终止华峰普恩原有的聚氨酯保温材料业务,利用其场地和厂房进行物料流转、存放,以及进行铝热传输材料和冲压件的研发及生产,进一步扩大生产规模、提升生产效率、推动产品升级。
总的来说,引导铝产业褪去“高耗能、高排放”旧标签,加速向绿色低碳与高附加值赛道转型是有色金属冶炼和压延加工业的大势所趋。核心技术研发的持续投入支撑企业产品矩阵不断拓展延伸。作为高新技术企业,华峰铝业先后承担多项技术攻关项目且获得多项发明专利。2025年,华峰铝业通过企业收并购进一步扩大生产规模、提升生产效率、推动产品升级。
六、结语
经过70余年的发展历程,有色金属冶炼和压延加工业接奠定了国内工业体系的底层材料根基,支撑国内从工业化初期迈向制造强国。在细分领域中,铝加工材行业产量稳步增长。加快绿色化发展、加快数字化转型、深化对外开放合作成为该行业的发展趋势。
在这一格局重塑的进程中,华峰铝业等专精特新企业凭借持续优化产品结构、强化技术创新,在细分领域领中脱颖而出。不仅如此,它们通过收并购扩大生产规模,在现有产品的基础上生产更多深加工、附加值较高的产品,提升盈利能力和竞争优势。
发布评论
评论