

17家A股上市城商行2026年三季报全部披露。
整体来看,行业营收端仍保持一定韧性,17家银行中16家实现营业收入同比正增长,平均增速达9.31%;但利润端的分化显著加大,归母净利润平均增速仅为4.32%,且上海银行、贵阳银行、兰州银行3家出现负增长。
与此同时,资产规模增速和资产质量表现亦呈现明显分化,部分银行在营收增长与利润下滑之间呈现出“增收不增利”的典型特征。
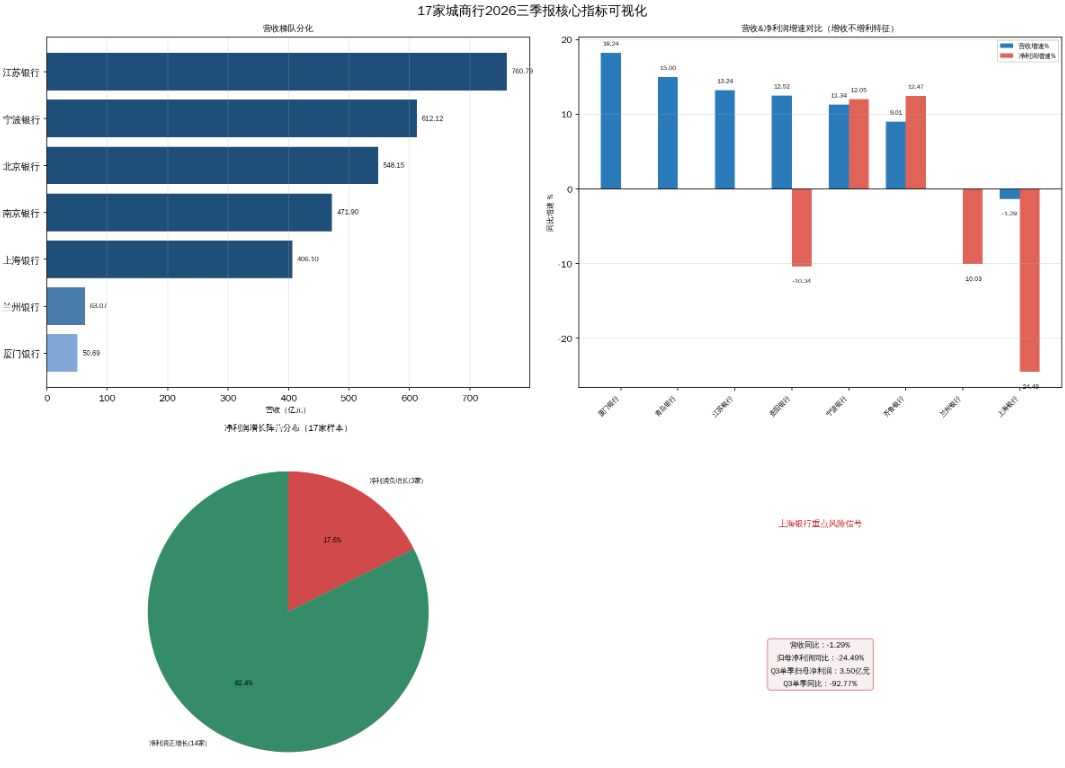
从营收表现看,2026年前三季度17家A股上市城商行中,除上海银行营业收入同比下降1.29%外,其余16家均实现同比正增长,且有8家营收增速超过10%,14家增速超过5%,行业整体营收端仍具韧性。
增速领跑的是厦门银行,前三季度实现营业收入50.69亿元,同比增长18.24%。其高增长主要得益于利息净收入同比增长19.72%以及净息差同比提升6BP,显示出在息差管理上的积极成效。青岛银行以15.00%的增速位列第二,江苏银行、苏州银行分别以13.24%、12.81%的增速紧随其后,营收增速超过12%。
从营收规模看,梯队差距依然悬殊。江苏银行以760.79亿元稳居首位,宁波银行(612.12亿元)、北京银行(548.15亿元)、南京银行(471.90亿元)、上海银行(406.10亿元)构成第二梯队。而郑州银行、西安银行、兰州银行、厦门银行4家营收不足100亿元,其中厦门银行仅50.69亿元,头尾体量差距巨大。
值得注意的是,上海银行是唯一营收负增长的城商行。前三季度营业收入406.10亿元,同比下降1.29%。其在三季报中解释,业绩变动主要系市场利率维持低位窄幅波动态势,投资收益较上年同期有所回落,同时按照预期信用损失管理相关要求,强化个案风险前瞻性研判,及时做好拨备计提所致。这一解释也为其净利润大幅下滑埋下伏笔。
净利润:14家正增长,3家负增长,资产质量压力成关键变量
利润端的分化比营收端更为剧烈。2026年前三季度,17家城商行归母净利润平均增速为4.32%,其中14家实现同比正增长,3家出现负增长。
从规模看,江苏银行实现归母净利润330.95亿元,位居首位,同比增长8.21%;宁波银行、北京银行分别以251.49亿元、223.49亿元位列第二、第三。从增速看,青岛银行归母净利润增速领跑,前三季度实现46.17亿元,同比增长15.67%;齐鲁银行、宁波银行分别以12.47%、12.05%的增速紧随其后。
然而,上海银行、贵阳银行、兰州银行3家归母净利润出现负增长,同比分别下降24.49%、10.34%、10.03%。其中上海银行降幅最大,前三季度归母净利润136.49亿元,同比下降24.49%。
深入来看,这3家银行的利润下滑均与资产质量压力和减值计提密切相关,但路径有所不同:
上海银行呈现“营收微降、利润深降”的特征。其营收仅下降1.29%,但归母净利润骤降24.49%,主要系投资收益回落及拨备计提增加所致。其不良贷款率较年初上升0.81个百分点至1.99%,为17家城商行中最高,拨备覆盖率仅163.76%,处于偏低水平。上海银行在报告中解释,资产质量面临阶段性压力,主要受个别房地产、建筑业存量客户经营及偿债能力弱化影响,同时为加快后续个案风险化解,主动下调了资产分类。
贵阳银行呈现典型的“增收不增利”。前三季度营业收入106.16亿元,同比增长12.52%,但归母净利润35.10亿元,同比下降10.34%。该行财报称,净利润下降“主要是对部分风险资产加大减值计提力度,持续增强风险抵御能力”。
兰州银行同样呈现营收增长、净利润下降。前三季度营业收入同比增长6.47%,但归母净利润同比下降10.03%。虽然财报中没有归母净利润下降的直接解释,但同期信用减值损失达30.39亿元,同比增长22.69%。此外,其关注类贷款占比从5.64%跃升至7.46%,余额增加43.38亿元;可疑类贷款余额从1.31亿元增至12.32亿元,资产质量压力可见一斑。
由此可见,在营收仍能保持增长的背景下,部分城商行利润端承压的核心原因在于资产质量下行压力下减值计提力度的加大。这种“以利润换风险抵御能力”的策略,短期内牺牲了利润增速,但有助于夯实资产质量基础。
资产规模:增速分化明显,北京银行唯一负增长
从资产规模看,截至2026年9月末,江苏银行总资产已突破5.6万亿元,稳居榜首;北京银行、宁波银行、上海银行紧随其后,均在3.3万亿元以上。相比之下,厦门银行、兰州银行、西安银行等尾部城商行资产规模仍在5000亿元左右徘徊,头尾体量差距超过十倍。
相较于年初,资产规模增速呈现明显分化。江苏银行、宁波银行、苏州银行总资产增速分别达13.68%、12.92%、11.66%,位列前三,显示出较强的扩表能力。相比之下,贵阳银行(4.03%)、西安银行(3.02%)、上海银行(1.82%)、兰州银行(0.91%)增速均在5%以下。北京银行更是17家中唯一负增长的银行,总资产较年初收缩3.50%。
资产规模增速的分化,一方面反映了不同银行在信贷投放节奏和风险偏好上的差异,另一方面也与部分银行主动压降风险资产、调整资产结构有关。特别是在资产质量承压的银行中,扩表意愿和能力均受到一定制约。
资产质量:9家不良率低于1%,但部分银行压力突出
资产质量方面,截至2026年9月末,17家A股上市城商行中有9家不良贷款率低于1%。其中,成都银行不良贷款率最低,为0.68%;宁波银行和杭州银行均为0.76%,资产质量保持优异。
与年初相比,17家城商行中有4家不良贷款率上升,7家保持不变,6家有所下降,整体资产质量保持基本稳定。但结构性压力不容忽视。上海银行不良贷款率1.99%,为17家中最高;其后依次为兰州银行1.98%、西安银行1.81%、贵阳银行1.74%、郑州银行1.67%。拨备覆盖率方面,上海银行仅163.76%,兰州银行170.05%,郑州银行199.18%,在17家城商行中处于偏低水平。
值得注意的是,不良贷款率较高的上海银行、兰州银行、贵阳银行,恰好也是净利润负增长的三家。这进一步印证了资产质量压力通过减值计提传导至利润端的逻辑。尤其是兰州银行,关注类贷款占比大幅上升、可疑类贷款余额显著增加,叠加信用减值损失同比大增22.69%,其未来资产质量演变仍需持续关注。
发布评论
评论