

2026年白酒三季报披露收官后,“史上最差”成为行业内的共同标签。
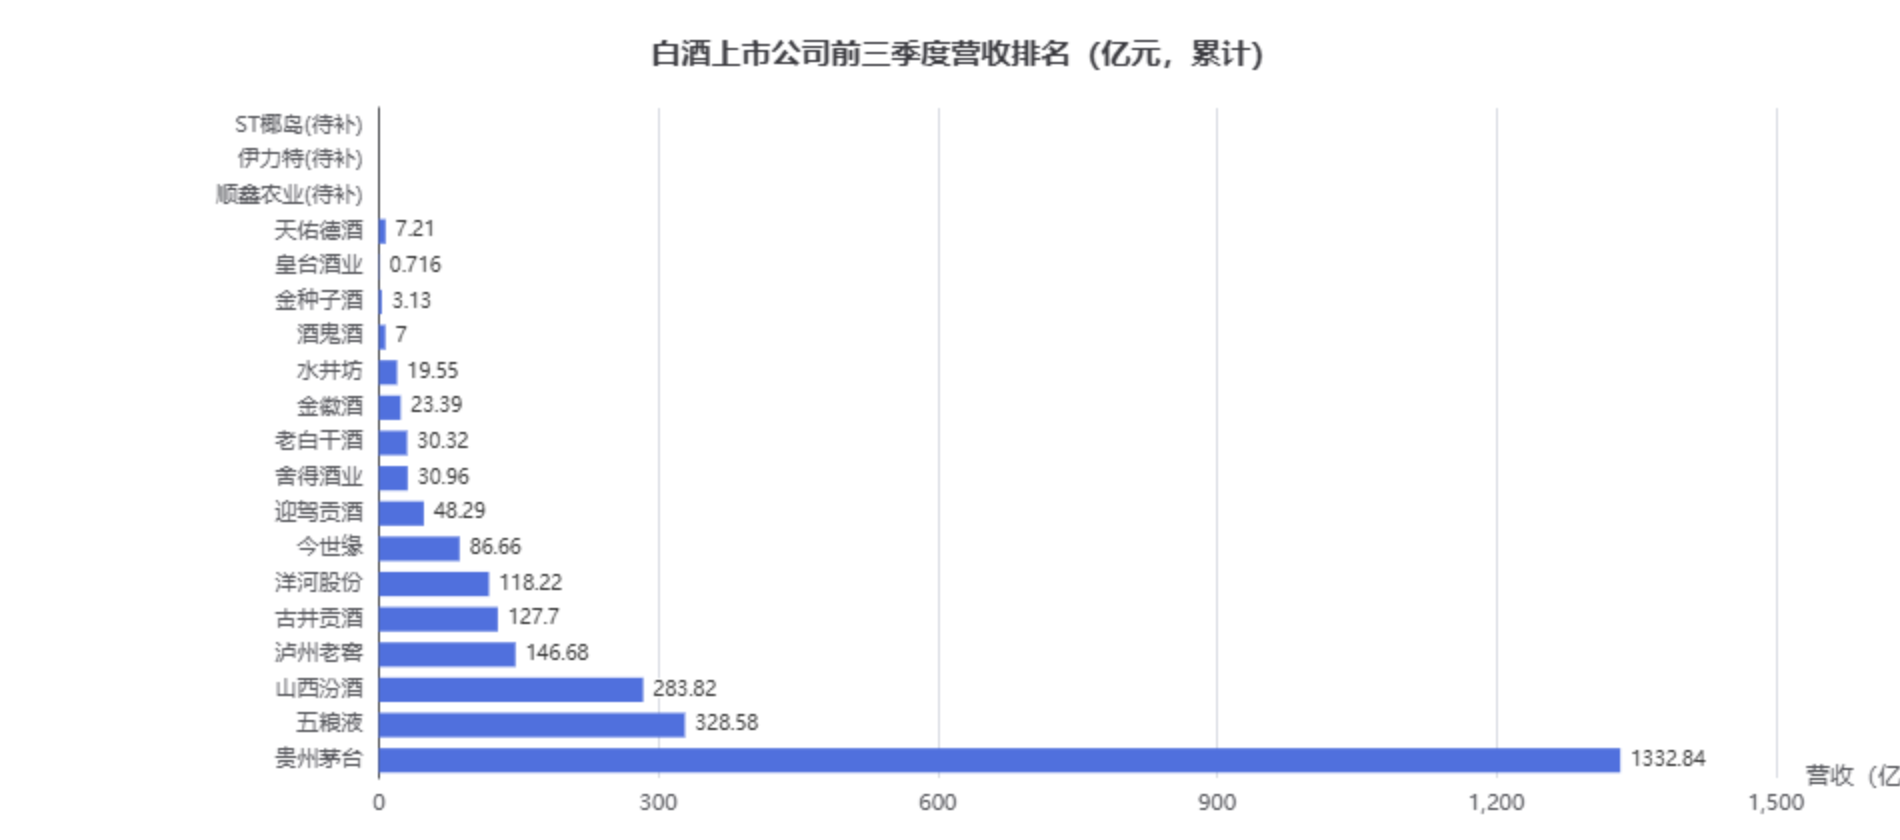
微酒口径下,19家上市酒企前三季度营收同比下降16.42%,净利润下降20.64%,降幅较2025年同期的5.84%和6.88%显著扩大。
Wind口径的降幅稍窄,营收2678.22亿元、同比-7.61%,归母净利润973.68亿元、同比-9.6%,但“深坑”的性质没有改变。
如果视线从累计数移向单季数,画面的色调出现了微妙的变化。Q3单季19家酒企营收同比下降11.23%,净利润下降13.77%,降幅较2025年Q3的18.42%和22.03%明显收窄。
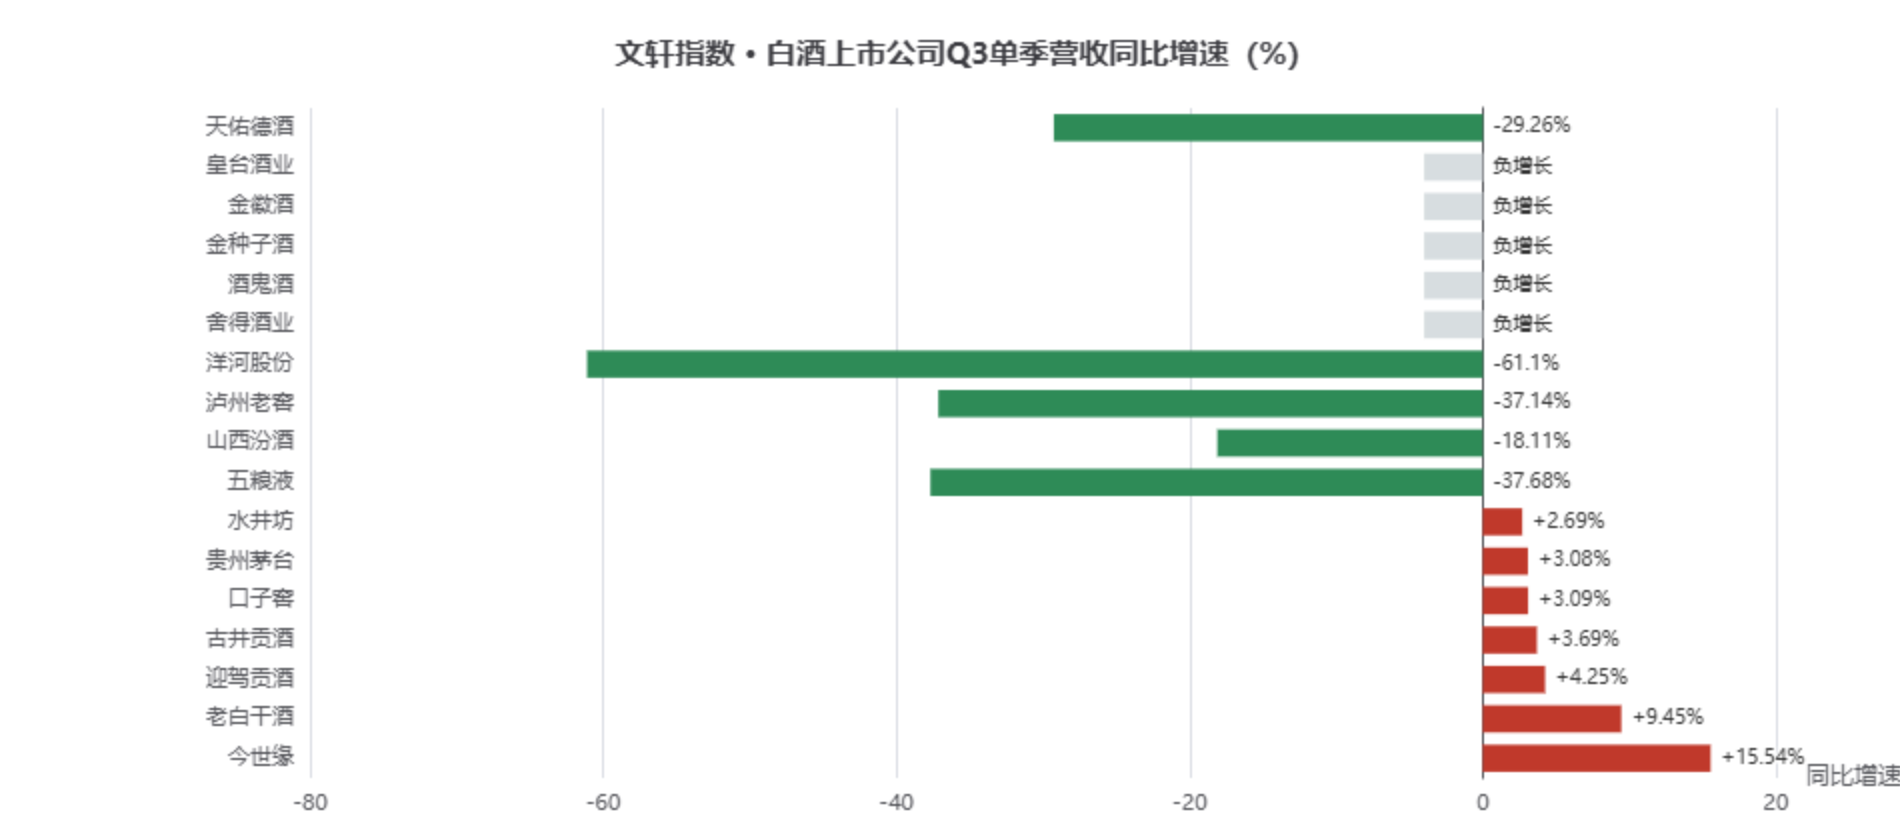
更重要的是,Q3营收实现正增长的酒企从Q2的3家(今世缘、迎驾贡酒、金徽酒)扩大到了7家,新增了贵州茅台、古井贡酒、老白干酒、水井坊和口子窖。累计报表仍在深水区,单季报表却已经有一批企业率先触到了水面。
总量仍在收缩,但收缩的“形状”变了
白酒行业的调整不是新鲜事,但这一轮调整的结构特征与以往几轮存在关键差异。总量收缩的同时,收缩的分布正在从“普跌”走向“分化”。
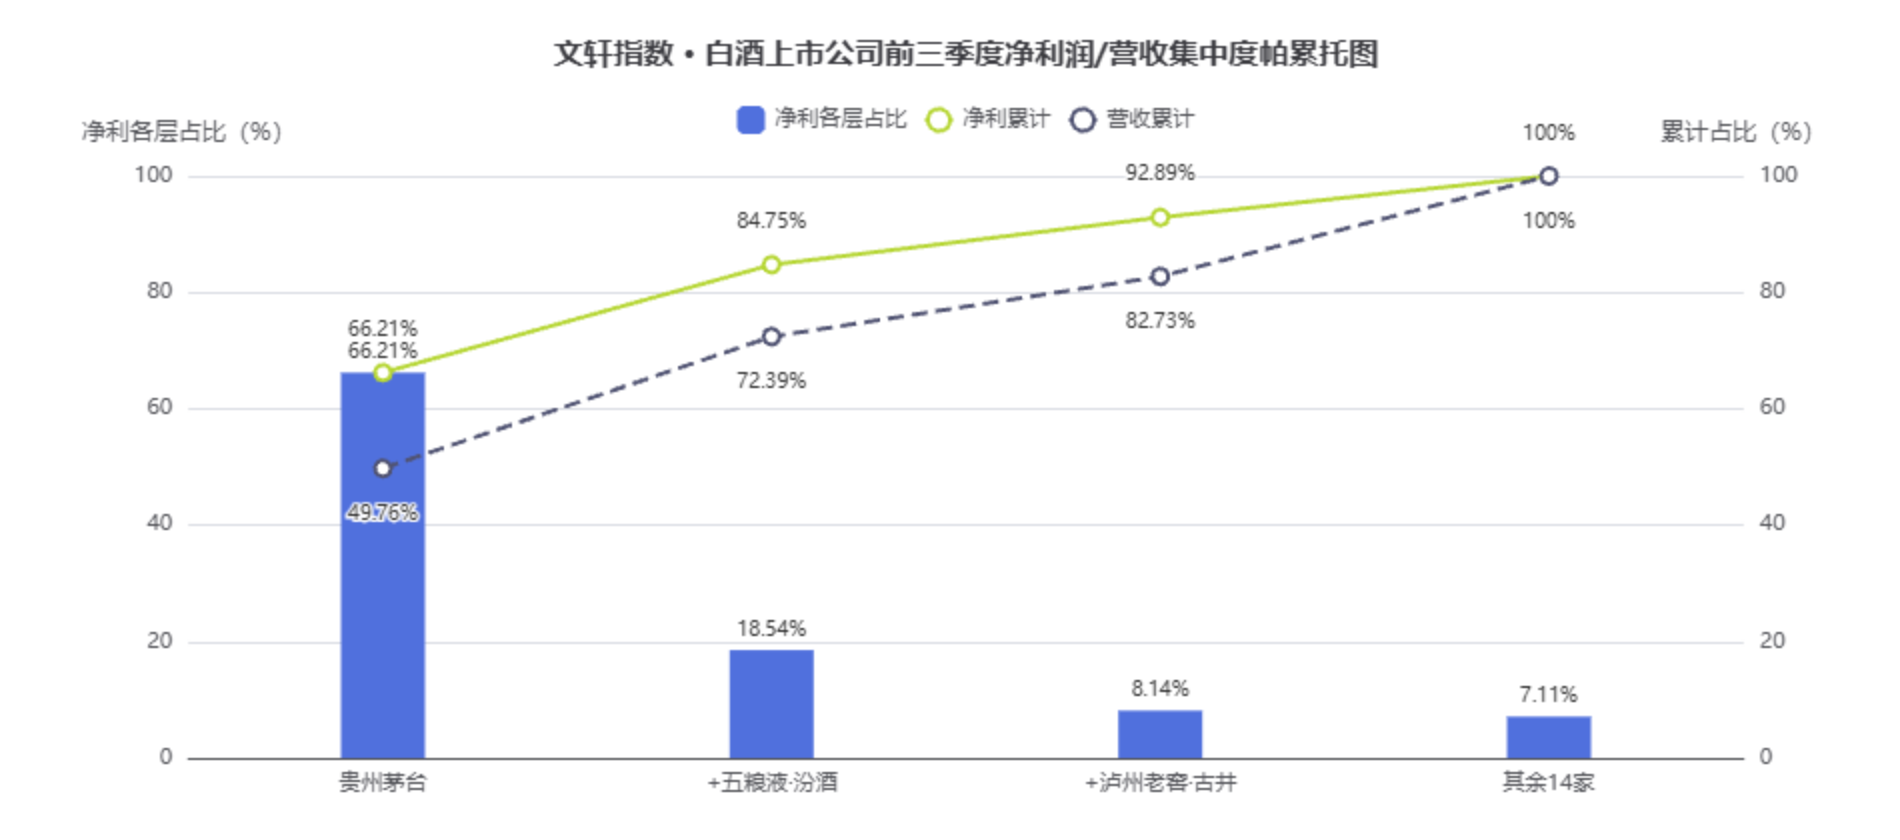
前三季度,茅台一家的净利润占19家总利润的66.21%,营收占比49.76%,两项集中度较上年同期分别抬升了8.9和13.35个百分点。
茅台、五粮液、汾酒三家合计拿走了板块84.75%的净利润;前五家(加泸州老窖、古井贡酒)拿走了92.89%。剩余14家企业分食不到8%的利润,这意味着在总量收缩的背景下,大部分中小酒企面临的不只是周期问题,还有份额被持续挤压的结构问题。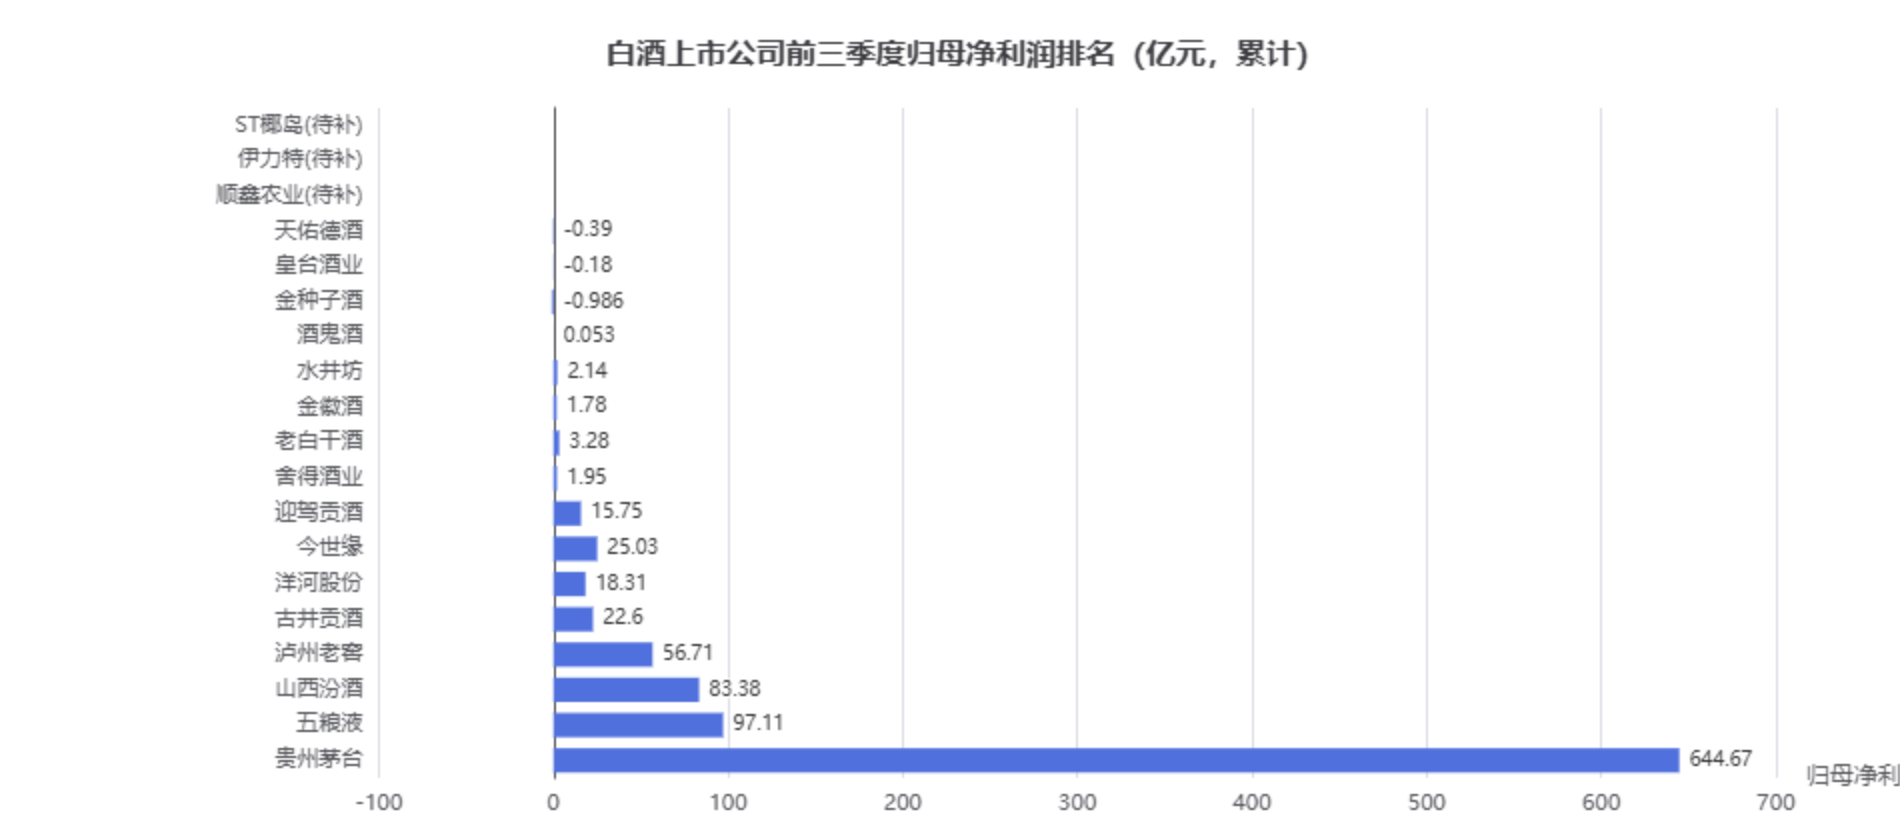
规上企业数量的变化印证了同一趋势。国内规模以上白酒企业数量从2017年的1593家回落至2025年底的892家,存量环境下资源向品牌和渠道能力突出的主体集中,已经是一个不可逆的产业过程。
从这个角度看,这份“最差三季报”首先是一份集中度加速提升的报表,其次才是一份行业收缩的报表。
区域龙头的“返青”不是偶然
Q3最值得拆解的信号,是徽酒和苏酒的区域龙头率先转正。古井贡酒Q3营收26.39亿元,同比增长3.69%;迎驾贡酒Q3营收14.13亿元,增长4.25%,净利润增长8.58%;口子窖Q3营收同样录得3.09%的正增长。苏酒方面,今世缘Q3营收22.31亿元,增长15.53%,净利润4.22亿元,增长31.59%,在区域酒企中弹性最为突出。
三季报披露的产品线信息显示,对应商务宴请场景的次高端和高端价位普遍收缩,而适配家庭聚饮、日常小聚的大众价位产品表现出更强的抗跌性。今世缘100—300元特A类产品增长,而特A+等次高端板块相对走弱;泸州老窖低度国窖、特曲系列的表现优于高度国窖1573的商务板块;山西汾酒的玻汾则持续充当底盘。
区域龙头之所以先于全国化次高端酒企企稳,核心原因在于其收入底盘更多锚定在大众消费场景上,而这一场景在本轮调整中的韧性显著优于商务场景。
但这并不意味着“区域酒企已经复苏”。古井贡酒Q3营收转正的代价是净利润同比下降68.04%,单季净利仅0.95亿元。
收入端的企稳伴随着费用投放的显著加码——山西汾酒Q3销售费用率同比上升3.47个百分点,毛利率下降4.59个百分点,净利率压缩6.68个百分点。
区域龙头当前实现的,是以利润换收入、以费用换动销的边际企稳,而非盈利能力的修复。这是“止血”,不是“愈合”。
现金流和批价给出的信号,比利润表更早
利润表是滞后的,渠道端的变化往往先于报表出现。Q3几个渠道指标的方向值得注意。
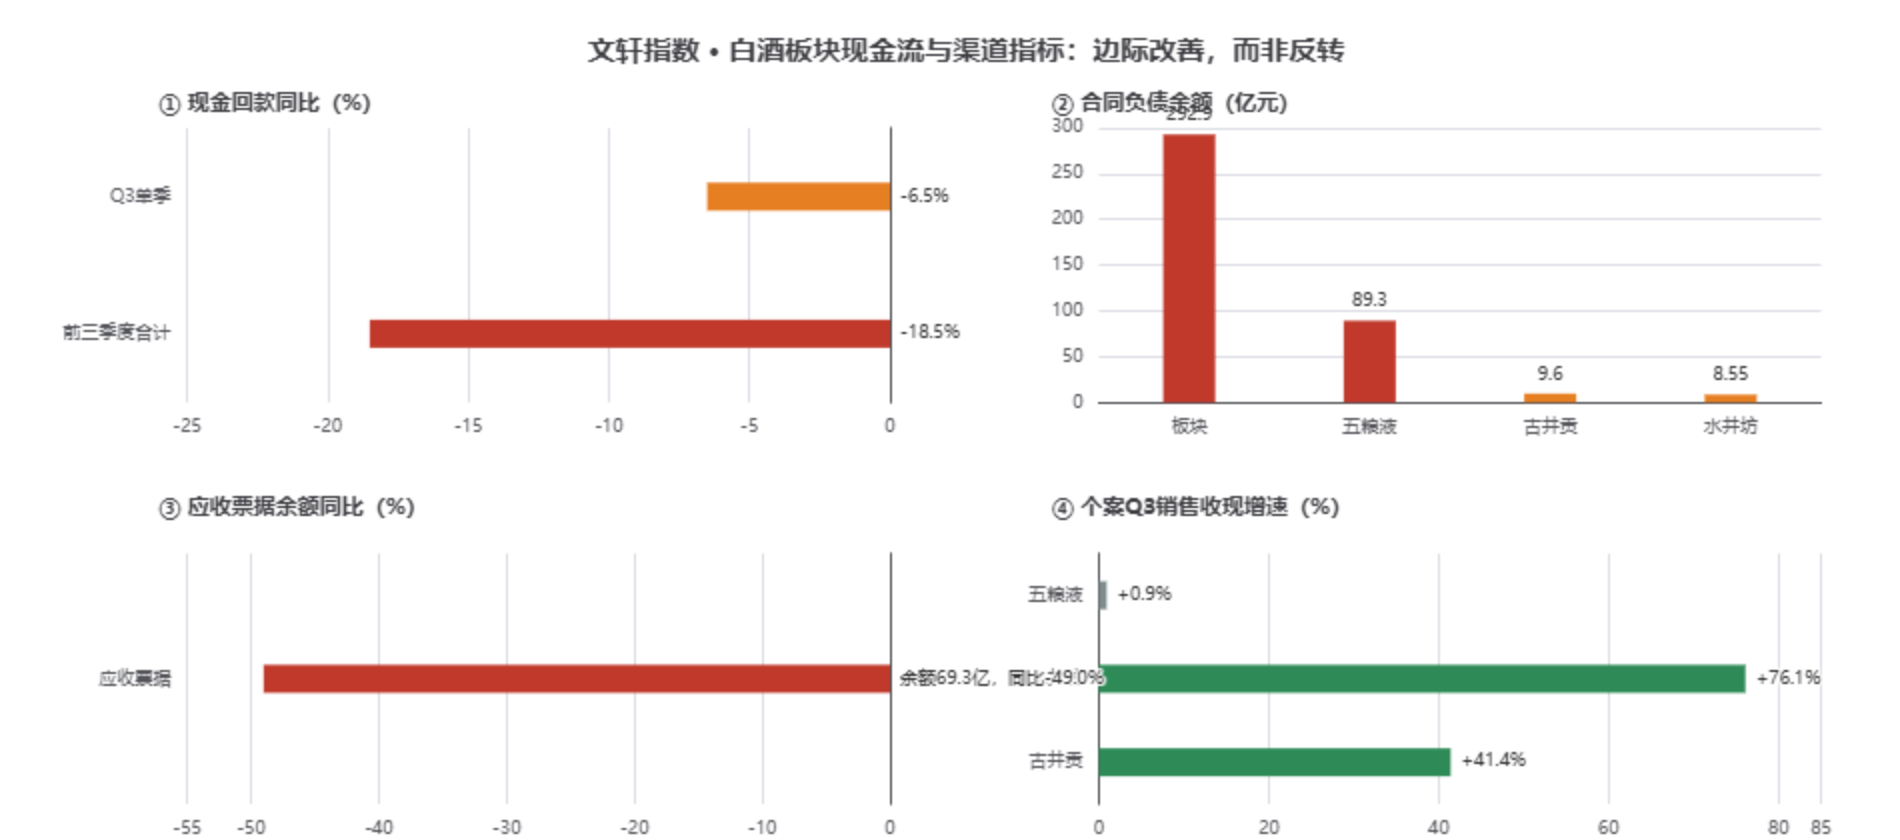
回款端呈现边际改善。主要白酒企业前三季度合计现金回款同比下降18.5%,但Q3单季降幅已收窄至6.5%。古井贡酒Q3销售收现32.8亿元,同比增长41.4%,增速转正且优于营收端;水井坊Q3销售回款10.3亿元,同比大增76.1%,经营现金流从去年同期的-3.6亿元转为+6.6亿元。合同负债方面,板块Q3末余额292.9亿元,同比下降24.7%,应收票据及银行承兑余额同比下降49.0%,渠道去杠杆在延续,但部分酒企的合同负债环比已出现回升(水井坊环比增加2.1亿元,洋河环比增加5.9亿元)。
批价是另一个先行指标。节后飞天茅台散瓶批价稳定在1700元/瓶以上,整箱维持在1720元附近;五粮液普五批价稳定在770元以上。高端核心单品的价格没有在旺季结束后出现跳水,是渠道压力最大的阶段可能已经过去的必要条件之一。
中信证券据此判断,行业在价格、库存、渠道、业绩等维度已深度出清,当前处于磨底后期、库存出清尾声,名酒批价、渠道库存、市场情绪等底部信号相继显现。
但渠道端的改善目前仍以酒厂主动控货为主要驱动力,而非终端需求的实质性扩张。本轮库存消化主要靠酒厂控货和渠道减少囤货,次高端产品和中层经销商的库存压力仍然偏高,行业尚未迎来真正复苏,仍需等待终端开瓶动销和渠道回款的持续验证。
飞天茅台批价守住了1700元,但其背后有茅台主动管理投放节奏的因素;普五批价的稳定,同样与五粮液“控货挺价”的策略直接相关。价格底可以由供给纪律守住,但需求底只能由消费行为确认。
“报表底”与“需求底”之间,还隔着一段距离
当前市场对“Q3是本轮盈利底部”的共识正在强化,高盛预计2026年Q3为盈利低谷,2027年行业营收和净利润增速有望分别回升至7%和10%,恢复路径大致遵循库存下降、批价稳定、经销商信心回升、报表改善的次序。华泰证券的判断更为审慎,认为行业基本面已处于底部位置,但需要外部政策提振或基本面边际优化来触发修复,节奏上可能分为2027年春节前的预期修复和2027年旺季的低基数复苏两个阶段。
这份三季报真正揭示的,不是“底部已到”的结论,而是底部区间内部的分化正在变得可辨识。茅台在Q3维持了3.08%的营收增长和3.78%的净利润增长,是头部酒企中唯一实现双增的个体。
区域龙头中的今世缘、迎驾贡酒、古井贡酒、口子窖在Q3实现了收入端的企稳或转正。水井坊和舍得酒业在利润端出现了环比或同比的修复信号。舍得Q3净利润同比增长72.44%,水井坊Q3营收转正、扣非净利增长6.44%。
与此同时,洋河Q3营收同比下降61.10%,单季亏损7.71亿元;泸州老窖Q3营收下降37.14%,净利润下降57.03%;五粮液Q3营收下降37.68%。后者的深度调整,与前者边际企稳之间的反差,构成了下一阶段观察行业走向的基本坐标。
对于投资者而言,报表端的出清已经推进到中后段,但收入端转正的企业仍然集中在少数拥有大众价位底盘或强区域根基的主体上;利润端的修复整体滞后于收入端,费用投放的惯性仍在侵蚀盈利能力。
库存出清进入尾声与终端需求实质性反转之间,还隔着渠道信心重建、开瓶动销回升和酒企发货节奏正常化这几道必须逐一通过的关卡。
在关卡通过之前,“最差的三季报”所标记的,是一个正在收窄的下行区间,而不是一个已经确认的反转起点。
发布评论
评论