


©TCL中环官网
11月16日,TCL中环就发行股份收购中环领先少数股权召开沟通会,股票当日复牌。公司拟以7.59元/股向50名交易对方发行股份,收购中环领先65.80%股权,持股将由32.72%升至98.52%,晶盛机电持股1.48%;同步配套募资,TCL科技拟认购配套融资份额的20%-30%。
在盈利拐点、上市公司收益占比偏低之际收拢股权,TCL中环背后的动机是什么?
 交易方案:以股份换股权
本次收购的交易框架设计贴合TCL中环当下的财务现状。
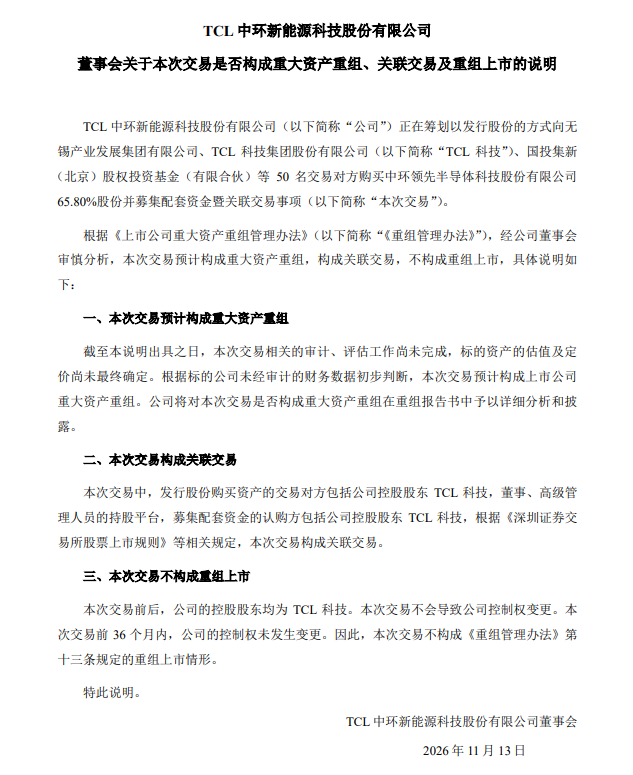
交易选择发行股份作为支付对价,而非现金收购。7.59元/股的资产收购发行价,满足不低于定价基准日前60个交易日股票均价80%的规则,配套融资的发行价格则另行询价确定。
当前TCL中环光伏主业仍处在亏损修复阶段,2025年公司整体归母净亏损92.64亿元,光伏板块整体毛利率‑12.90%,硅片、组件业务均为负毛利,仅依靠经营现金流维持运转,上市公司现金流承压。
在此背景下,股份支付可以避免大额现金流出直接冲击资产负债表。配套募资资金定向用于中环领先的项目建设、补充流动资金与偿还债务,叠加 TCL科技现金认购配套份额,相当于控股股东为半导体硅片扩产提供资金层面的背书。
需要明确的是,标的最终作价尚未敲定。目前审计、评估工作还未完成,交易对价以后续评估结果协商确定,正式数据将在重组报告书披露。
7.59元只是本次收购的发行底价,整套方案优先敲定股权调整方向,这笔收购是否能给上市公司原有股东带来正向收益,仍要等待评估结果、交易细节落地验证。
据披露信息,中环领先是国内稀缺的半导体硅片平台:国内少数可以覆盖4—12英寸全尺寸产品,同时掌握直拉、区熔两大核心工艺,可稳定供应抛光片、外延片、退火片多品类产品。
2026年前三季度,中环领先硅片出货1101MSI,同比增长21%,其中12 英寸产品出货增速24%;按出货面积统计位居国内第一、全球第六。
产品结构上,存储、逻辑硅片跻身国内第一梯队,功率器件、CIS、区熔硅片等特色品类更是国内领先,是国产化替代进程里的核心标的。
交易逻辑:三重驱动
观察本次收购会发现,这不仅仅是一次资本运作,更是行业周期、资产特性、集团战略共同推动下的选择。
首要动因是盈利拐点到来之后,持股比例和收益分配出现明显错配。
中环领先2025年全年营收57.61亿元,净亏损1.24亿元;2026年前三季度营收49.10亿元,整体仍小幅亏损178.64万元,但三季度单季已经实现营收18.6亿元、净利润0.8亿元,正式跨过盈亏线。
如果盈利势头延续,在原有32.72%持股结构下,中环领先近七成利润都将归属于分散的少数股东。收购完成后,绝大多数盈利将并入上市公司归母报表,管理层沟通会上提到的 “增厚归母收益”,核心就是修正这种收益分配的失衡。
半导体硅片有重资产长周期的属性,放大了分散股权带来的治理损耗。交易前中环领先共有51家股东,重大投资、经营决策需要多方协商审议。
半导体硅片产线投资体量巨大、客户认证周期漫长、产能爬坡往往以年为单位。一条12英寸产线单线投资数十亿,本次重点推进的深圳项目规划月产能70万片,总投资约120亿元,建设周期长达5年。
频繁的资本开支、研发资源倾斜、客户资源争夺都需要快速统一决策。股权集中至98.52%之后,中环领先的扩产计划能够直接纳入TCL中环整体财务规划,不再需要和数十家股东反复博弈,研发、市场、产能投放的资源调配效率将大幅提升。
更为重要的是,适配双主业已经走向分化的发展节奏,给两条增长曲线匹配各自合适的资本结构。TCL中环依旧坚持 “光伏 + 半导体材料” 双主业战略,但两大业务所处周期已经完全不同。
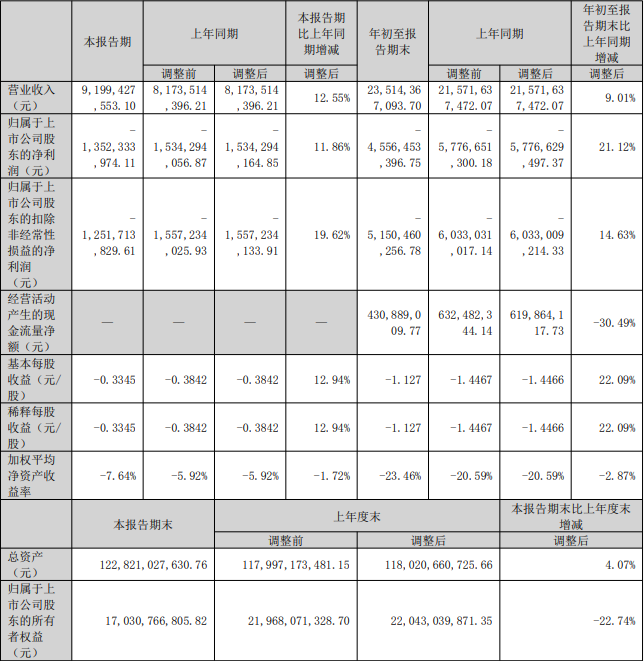
光伏板块2026年前三季度营收235.14亿元,归母净亏损45.56亿元,不过亏损同比收窄,Q3单季亏损持续改善,处于周期底部修复阶段。
随着一道新能源并表,20GWBC电池、25GWBC组件技改推进,预计 2027年一季度逐步投产,光伏业务重心放在存量产线技改、产品结构升级,公司明确暂无新增硅片产能的大规模规划。
半导体赛道则处在上行扩张通道。中环领先宜兴、徐州基地扩产之后,12英寸产能年底有望达到100万片/月,叠加深圳远期70万片/月新增产能,全部达产后规划总产能210万片/月。
这条赛道需要持续大额资本投入,对决策效率、长期资金的需求远高于光伏业务。收拢中环领先股权,是在不调整双主业定位的前提下,给持续扩产的半导体业务搭建更顺畅的治理与资本平台。
交易后续:利润弹性打开,扩产提速
通过简单测算判断,股权集中落地后,会从利润、产能、战略节奏三个维度改变 TCL中环的基本面。
上市公司归母利润弹性将随着并表显著放大。按照中环领先Q3单季0.8 亿元净利润简单年化测算,对应年度盈利规模约3.2亿元。该测算仅基于单季度业绩静态推演,不构成业绩预测,盈利持续性仍待观察。
在原有持股下,TCL中环可分享收益约1.05亿元;股权收购完成后,归母分享收益接近3.15亿元。
后续随着12英寸高端逻辑、存储硅片持续放量,标的盈利规模继续上行,股权集中带来的利润增厚效果会进一步放大。在TCL中环整体尚未扭亏的阶段,这笔增量利润对报表的边际改善价值尤为突出。
中环领先2026年前三季度海外收入同比增长19%,当前全球市占率约 7%,管理层定下中期目标冲击15%以上。全球半导体硅片市场格局高度集中,前五大厂商占据超八成份额,想要实现份额翻倍,依赖12英寸高端产品持续突破海外客户认证、稳定放量。
深圳百亿级项目资金将通过债券、项目股权融资、自有资金组合筹措,股权集中之后,中环领先的融资安排可以更好地和上市公司整体融资规划协同,减少外部股东带来的资金协调阻力。
需要注意的是,收拢半导体股权,不等于战略重心从光伏转向半导体。两条业务线的发展路径依旧相互独立。
光伏业务依靠组件出货增长、海外市场拓展、BC技术升级,等待2027年技改落地实现产品溢价;半导体赛道承接 AI 算力带动的12英寸硅片需求,抓住国内国产化率从15%-20%向25%-30%提升的窗口期,把产能、技术转化成市场份额。
收购的作用,只是消除半导体业务在利润分配、决策效率上的短板,并非重新调整双主业之间的权重。
收购本身不会凭空创造利润,它只是重新定义了利润的归属主体、以及产能扩张的决策效率。
这笔交易的最终成色,仍有待观察交易落地方案和企业的持续盈利能力。文轩财经将持续关注后续交易动态。
声 明
本文基于TCL中环新能源科技股份有限公司(简称 “TCL中环”,股票代码:002129.SZ)及其控股股东、实际控制人、董事及高级管理人员,以及中国证券监督管理委员会、深圳证券交易所等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、公司公告、定期报告、相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对 TCL中环、其控股股东、实际控制人、关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。TCL中环相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准;TCL中环未来经营业绩及股价表现仍存在不确定性。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论