

©文轩图库
八年资本路,五轮闯关,菊乐终于抵达。
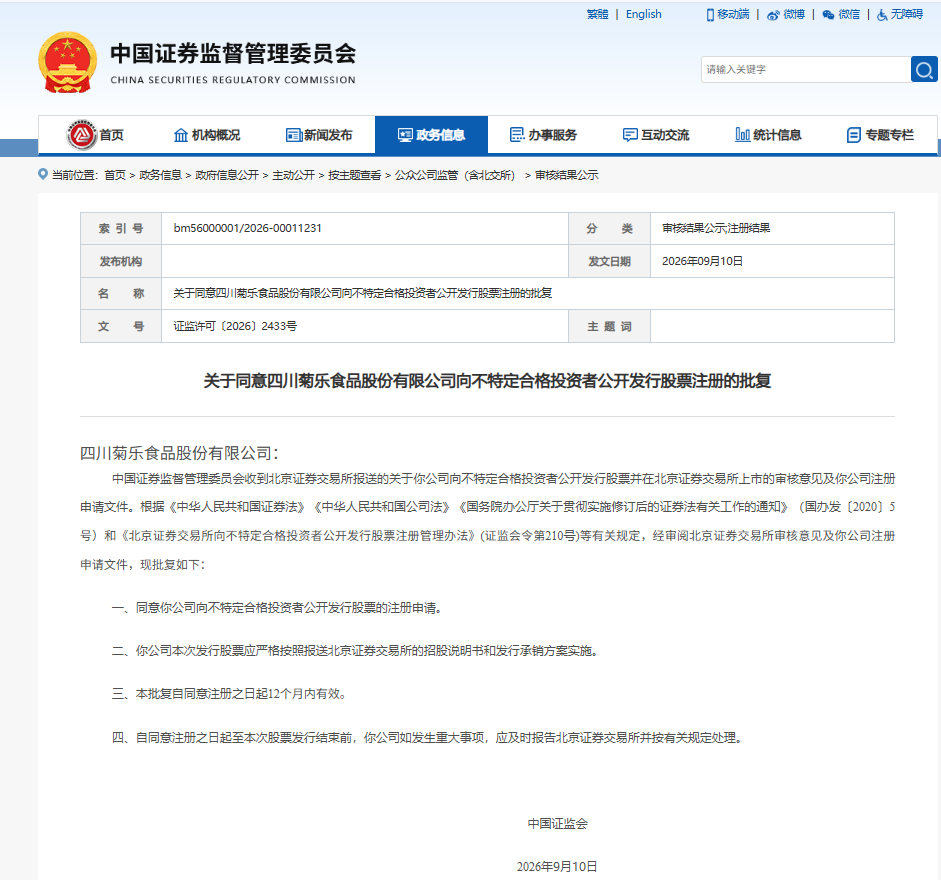
9月10日,证监会正式批复同意四川菊乐食品股份有限公司向不特定合格投资者公开发行股票注册。根据批复规则,本次注册有效期12个月,菊乐股份可在窗口期内择机启动发行、登陆北交所。
至此,这家扎根成都四十余年的老牌乳企,历时八年五轮闯关,终于拿到了资本市场的“通行证”。
 一瓶酸乐奶的三十年
菊乐的前身可追溯至1966年设立的成都化学制药厂。1984年,创始人童恩文带领药厂研发出甜菊甙饮料“菊乐”,品牌由此诞生。
1996年,企业正式转向乳制品行业,在西南地区率先推出无菌灌装纯牛奶,同年推出核心产品含乳饮料“酸乐奶”,迅速打开成都市场。
与同期市面上大量使用复原乳调配的同类产品不同,菊乐从诞生之初坚持生牛乳基底,酸甜柔和的口感精准适配火锅、串串、烧烤等重辣餐饮场景,“解辣解腻”的刚需属性让它牢牢抓住了本地消费心智。
三十年市场沉淀之下,菊乐在成都含乳饮料赛道的市占率超过五成,本地市场每两瓶热销含乳饮料中就有一瓶出自菊乐。
坚实的群众基础直接反映在经营数据上。2023至2025年,菊乐股份营业收入分别为15.62亿元、16.41亿元和16.94亿元,归母净利润分别为1.96亿元、2.32亿元和2.91亿元,净利润增速持续高于营收增速。
截至2025年末,公司手握超6亿元货币资金,叠加理财类金融资产,可动用流动资金接近10亿元。
创始人离世与二代接棒
菊乐的上市之路充满波折。自2017年首次冲刺深交所中小板以来,公司先后于2017年、2019年、2020年、2023年四度申请深交所主板IPO,均以撤回或终止告终。
2024年,公司改道转战北交所,2024年9月成功挂牌新三板,同年启动上市辅导,2025年6月正式获北交所受理上市申请。
就在审核推进的关键阶段,变故发生了。2025年9月6日,原实控人、董事长童恩文因病去世,享年78岁。彼时公司IPO项目处于申报阶段,市场一度担忧创始人离世将引发股权动荡、直接阻断上市进程。
得益于提前布局的传承安排,公司实现了平稳过渡。根据童恩文生前订立的遗嘱,其直接、间接持有的菊乐股份全部股权由女儿TONG ZHU(童竹)继承。童竹为加拿大国籍,持有中国永久居留权,曾任职普华永道会计师事务所。
继承完成后,童竹通过直接持股、控制菊乐集团与员工持股平台,合计掌握菊乐股份73.35%表决权,成为新任实际控制人,但其并未在公司内部担任管理职务,不参与日常经营。
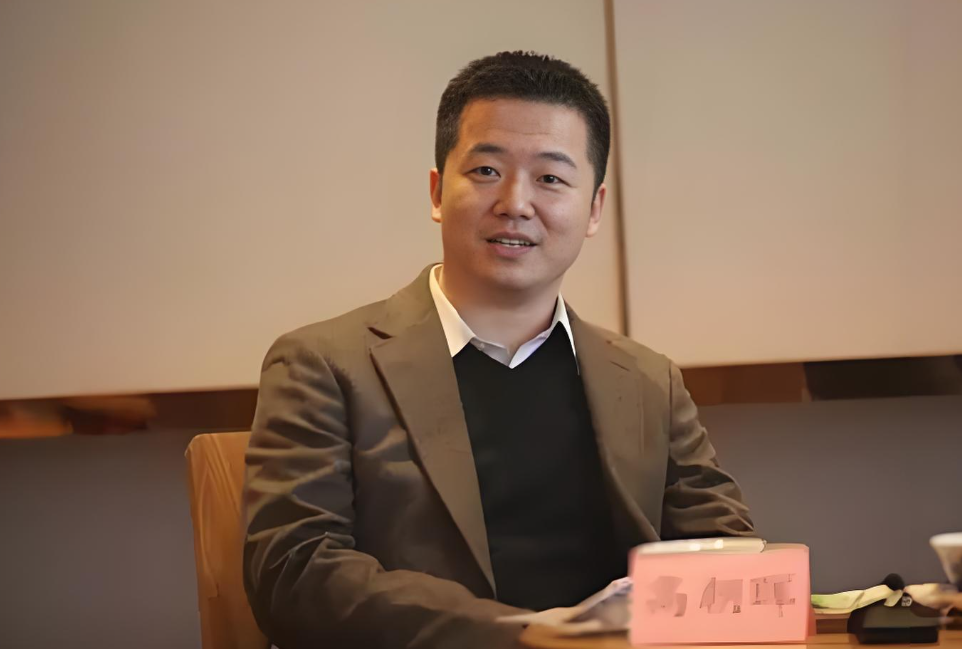
公司的经营管理权则交由童竹的丈夫、童恩文的女婿GAO ZHAO HUI(高朝晖)承接。高朝晖为美国国籍,持有中国永久居留权,拥有IBM、波士顿咨询的跨国企业任职背景,2011年加入菊乐体系,自2017年起担任公司董事、总经理。
童恩文患病期间,高朝晖已开始代行董事长职权;2025年10月13日,董事会正式选举高朝晖出任董事长、法定代表人。从创始人逝世到完成代际交接,前后不过一个多月,为IPO的持续推进提供了治理层面的保障。
增长从何而来?
菊乐股份近三年的财务表现堪称稳健,但拆开来看,增长的质量与可持续性值得关注。
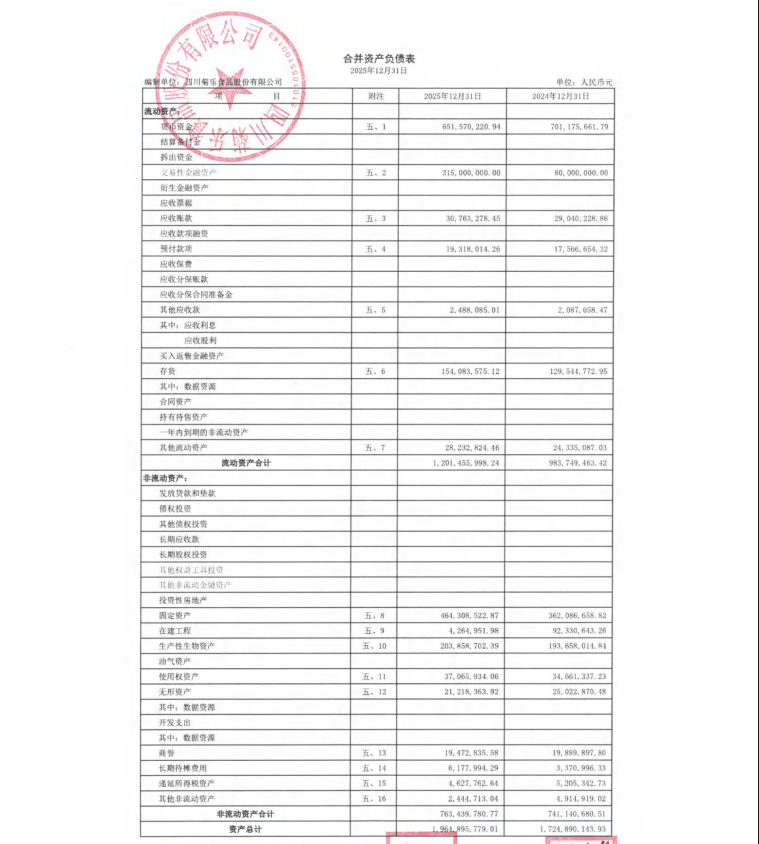
2023至2025年,公司扣非净利润涨幅接近五成,毛利率持续走高。但根据审计报告附注及问询回复披露,毛利率提升的核心驱动力来自生鲜乳、饲草料等上游原料价格下行。
外购生鲜乳采购单价三年降幅超两成,仅原料降价就贡献超七千万元毛利增量,各类原材料成本下滑对毛利增长的贡献占比超过八成。行业机构普遍预判原奶价格下行周期临近尾声,一旦原料成本回升,利润增长将面临显著压力。
以酸乐奶为核心的含乳饮料常年贡献近六成营收,2023至2025年该品类收入占比始终维持在58%以上。被寄予厚望的第二增长曲线:发酵乳,收入占比从19.68%下滑至15.92%;巴氏杀菌乳占比从7.76%降至7.03%。品类多元化尝试遭遇阶段性挑战,营收增长依旧高度依赖三十年前推出的经典单品。
区域集中是菊乐的一大难题。2023至2025年,四川省收入占比分别为77.59%、76.03%、72.31%,虽略有下滑但依旧高度集中。2020年收购黑龙江惠丰乳品、布局北方市场后,东北及华北区域收入占比稳定在16%左右,省外市场始终难以形成规模增量。
区域市场的盈利能力差异也一目了然:四川市场以高毛利的菊乐品牌含乳饮料为主,区域毛利率从2023年38.08%攀升至2025年44.49%;而东北市场以惠丰品牌乳制品为主,产品毛利率偏低,同期仅从26.58%小幅提升至28.80%。
募资为何大幅缩水?
不少长期关注菊乐资本化的投资者,想必早已注意到菊乐股份募资规模的“缩水轨迹”。
2023年冲刺深交所时,公司拟募资高达13.63亿元;转战北交所初期,募资规模缩减至5.52亿元;2026年8月24日,公司再度大幅下调募资总额至约3.82亿元(38,166.51万元),同步压降四大募投项目投入金额。
这并非孤立现象。2025年北交所52家IPO上会企业中,有12家在上会前调减了拟募资规模,占比超过六成。
募资缩水的背后,是市场对区域乳企“成长故事”定价逻辑的重估。北交所在两轮问询中重点关注的,恰恰是菊乐股份募资规模及募投项目的必要性、合理性。
对于一家营收不足17亿元、省外收入占比不足三成的区域乳企而言,13.63亿元的募资规模对应的产能扩张,其消化能力本身就存在不确定性。
2025年,中国乳制品行业仍处调整期,供给过剩与消费疲软并存。含乳饮料赛道集中度持续下降,娃哈哈、伊利、蒙牛等全国性品牌凭借渠道优势加速渗透,区域乳企则主要依靠“特色产品+营销下沉”策略巩固区域市场地位。
在这样的大背景下,菊乐股份的上市更像是一场“逆势闯关”。公司需要在守住川渝基本盘的同时,回答一个更根本的问题:在区域市场趋于饱和、全国化扩张盈利能力偏弱的双重约束下,增长的下一站在哪里?
声 明
本文基于四川菊乐食品股份有限公司(以下简称“菊乐股份”,874569.NEEQ)及北交所、证监会相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、企业公开信息及第三方平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对菊乐股份、高朝晖、童竹、以及其他关联方的任何投资建议、交易指导或法律意见。
需要特别说明的是,为便于大众读者理解,标题采用“上市获批”这一通俗表述,特指菊乐股份公开发行股票注册申请获中国证监会批复同意(证监许可〔2026〕2433号),并非指其已完成北交所上市全部程序。菊乐股份相关事实的最终认定,应以企业正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论