

©郎酒股份
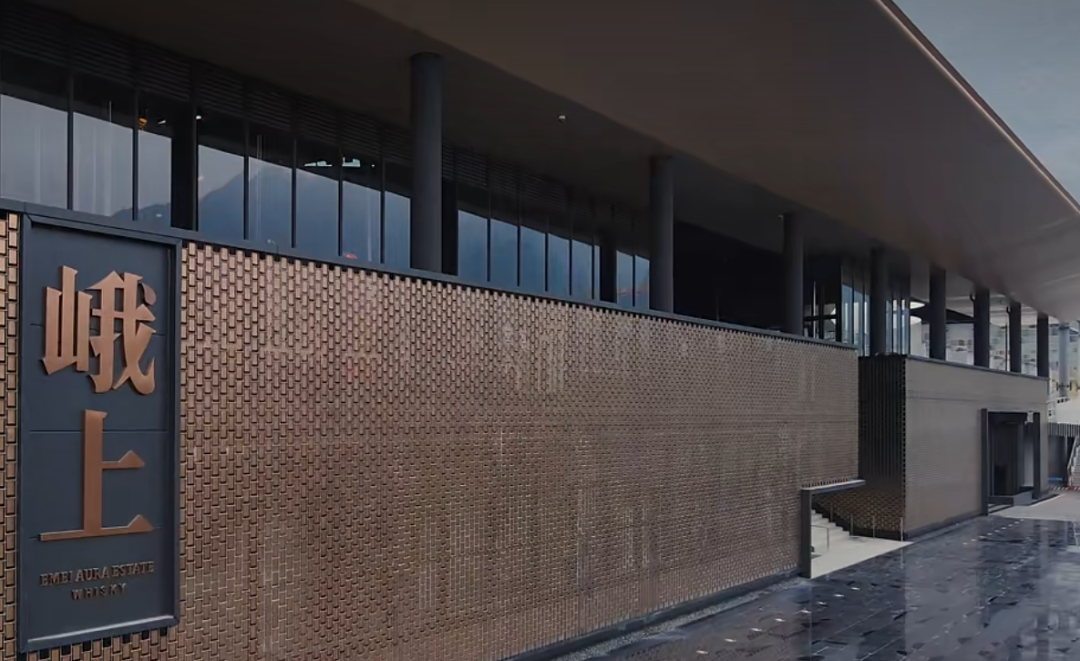
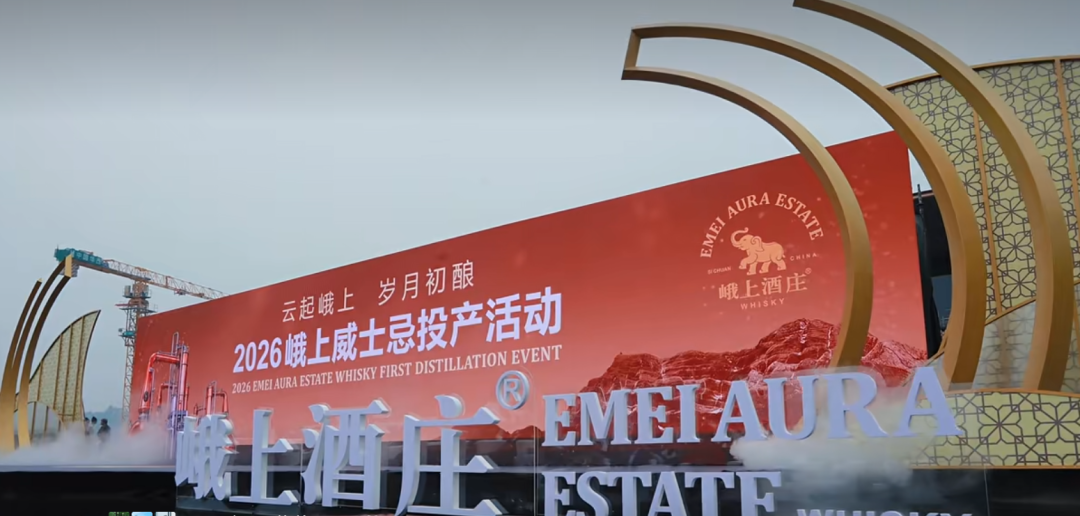
11月6日,郎酒峨上威士忌酒厂在峨眉山麓完成投产纪念桶封藏。百亿投入、万吨产能的背后,郎酒选择以漫长的陈酿周期,入局国产威士忌赛道。
郎酒集团董事长汪俊林在投产前一天的峨眉山威士忌产业发展大会上对外披露,峨上项目最初计划投资10亿元,经过调整,酒厂、酒庄整体投入预计达到100亿元,年产能也从最初规划的2000千升提升至1万千升。
郎酒股份总经理汪博炜在投产现场强调,“用时间换取极致品质”。一家头部白酒企业,为什么愿意选择重资产、长周期的方式,切入一个自身并不熟悉的烈酒赛道?
 不靠白酒经销商
峨上威士忌怎么触达用户
从峨上威士忌的硬件配置,能看出郎酒在这个品类上的定位思路。
项目蒸馏铜壶由苏格兰McMillan制造,铜板从德国进口,由苏格兰工匠手工敲制后运抵峨眉山;麦芽原料自苏格兰进口,主力熟成桶直接采购西班牙认证雪莉桶;首席酿酒师伊恩·麦克阿利斯特同样来自苏格兰,兼任峨上威士忌酿酒有限公司总经理。
郎酒的打法是先把单一麦芽威士忌的工艺正统性立起来,再逐步注入峨眉山风土。
汪博炜在现场解释,威士忌与白酒同属烈酒,东西方酿好酒的底层逻辑相通,敬畏自然、崇尚科学、恪守工艺、秉持匠心、不计时间,布局威士忌是郎酒“酿极致好酒能力的自然延伸”,也是战略上的同源协同。
汪俊林则在产业大会上把目标说得更明确:“以世界一流品质为目标,酿出具有自身鲜明风格的威士忌”。
目标有了,但“世界一流品质”和“本土鲜明风格”之间,隔着威士忌独有的时间门槛。
白酒从投粮到成品以年为单位,威士忌法定最低陈年周期就是三年,要形成辨识度稳定的风味,五年、八年、十二年陈年是行业普遍选择。
汪俊林说,“无论市场如何变化,追求极致品质的方向都不会改变”。这句话放到威士忌赛道,首先意味着企业要有足够的现金流耐心,扛住漫长的陈酿周期。
也正因如此,郎酒的布局没有停留在原酒酿造这一环。
峨上酒庄整体用地约12000亩,规划覆盖蒸馏、橡木桶加工、灌装、研发、品鉴以及酒庄体验全链条。
汪博炜将郎酒庄园、龙马酒庄、峨上酒庄并列,分别对应酱香、兼香、威士忌三大板块。这意味着郎酒把过去十余年在白酒赛道跑通的酒庄化模式,平移到威士忌赛道。
峨上试图搭建一套脱离白酒传统分销体系的用户触达模型,用酒庄体验和会员体系,去接住不能靠白酒经销商网络来消化的品类。
 国产威士忌赛道
郎酒选择最长的那条路
事实上,郎酒并不是国内第一家布局威士忌的白酒企业,在它之前,多家酒企已经落子。
洋河早在2019年4月就和帝亚吉欧合作推出中仕忌,模式是进口苏格兰原酒,在国内陶坛二次熟成,主打中西融合的绵柔口感。
泸州老窖联合英国麒麟烈酒集团推出调和产品,更偏向用威士忌风味改造白酒表达,没有从零搭建完整威士忌产能。古井贡与法国卡慕合资建设草本威士忌蒸馏坊,已经完成封桶,依靠草本风味打造差异化。
还有一批企业走轻量化试水路线。
天佑德2023年底上线青稞威士忌,依托青藏高原青稞原料建立品类差异,定价落在300元以上区间;国台的尝试更具实验性,在茅台镇用高温大曲固态发酵生产酱香基酒,运往美国肯塔基波本桶熟成,产品定价集中在300至500元主流价格带。
上述入局白酒企业多是在威士忌的本土化改造上做文章,陶坛熟成、酱香发酵、替换原料,都是快速制造风味差异的办法。
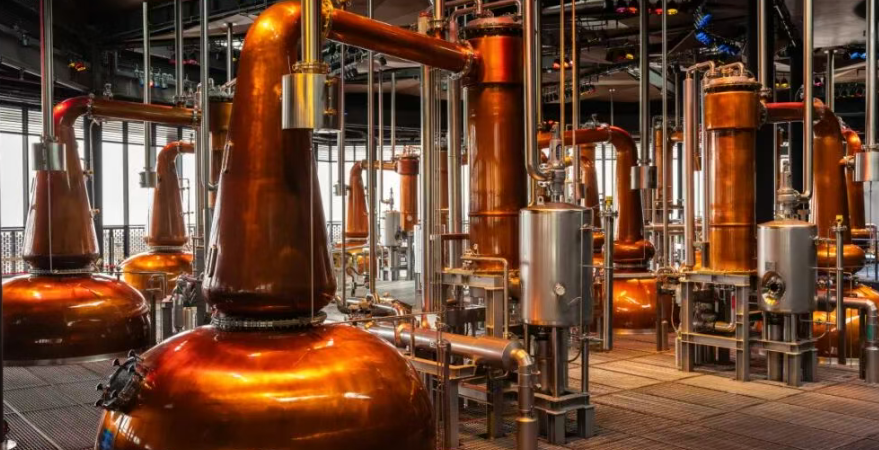
对比之下,郎酒选择了一条成本更高、验证周期更长的路线,先完整复刻苏格兰单一麦芽的成熟工艺体系,把风味差异化交给峨眉山的水源、气候、微生物环境,交给时间。
在威士忌的评价体系里,产区、桶型、陈年时长和蒸馏厂风格才是硬通货。
郎酒这条慢路,恰好踩在这套标准上。
百亿投入、2028年上市
郎酒的威士忌时间账
白酒企业集体转向威士忌,核心动因藏在行业数据之中。
2025年,全国规模以上白酒企业产量354.9万千升,同比下降12.1%,产量连续第九年下滑;对比2016年1358.4万千升的峰值,累计降幅接近74%,存量竞争已经成为行业共识。
在白酒存量持续收缩的大背景下,企业寻找新的增长曲线,是现实选择。
威士忌市场呈现出不同曲线的特征。
2025年国内威士忌进口量3584.37万升,同比增长22.78%,超越白兰地成为进口第一大烈酒;但进口额微降1.31%至4.46亿美元,进口均价下探至12.43美元/升,呈现量增价跌的格局。
从数据看,威士忌已经脱离小众高端舶来品定位,向更广的消费圈层渗透。
目前国内300至500元是威士忌核心价格带,占据55%市场份额,麦芽威士忌在品类结构中占比59%;国产威士忌整体市场占比仅15%,进口产品依旧占据主导。
截至2026年,国内威士忌生产企业64家,实际蒸馏产能约7万千升,设计产能13万千升,远期规划产能达到30万千升,已投产项目对应产值约158.5亿元。
汪博炜在解读布局逻辑时提到,威士忌是全球流通性最强的烈酒品类,也是和年轻消费群体对话的载体。
从消费人群画像来看,据华创证券研报,威士忌兴趣人群中00后占比达到60%,消费场景以独饮、轻社交为主,和白酒传统的商务宴请、礼品消费场景重合度有限。
对白酒企业而言,威士忌短期是品类扩张,长期是跨代用户资产储备。在白酒存量市场持续内卷之外,用年轻人接受度更高的烈酒品类承接下一代消费群体,是这套战略的核心逻辑。
白酒企业深耕多年的经销商网络、团购资源,很难直接复用在威士忌赛道。威士忌动销依赖自饮、轻社交、年轻圈层,直接导入白酒分销体系,很容易出现渠道铺货充足、终端动销乏力的局面。
也正是基于这一点,郎酒将酒庄体验、会员体系作为峨上威士忌的核心抓手,依托郎酒庄园已经验证的体验驱动模式,搭建独立于白酒渠道的动销路径。
峨眉山下这批原酒的风味,要到2028年才有市场答案,百亿投资只是门槛,未来五年、十年能不能守住长期主义的节奏,决定这张票最终有没有价值。
声 明
本文基于国家统计局2025年白酒产量数据,海关总署2025年威士忌进口数据,华创证券《中国威士忌,风起于青萍》研报(2026年9月)的消费人群画像,中国酒业协会发布的国产威士忌产能与产值数据,以及经济参考报、消费日报等相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、公司定期报告、监管机构通告及相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对郎酒股份、其子公司、关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。郎酒股份相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论