

近期,欧派大举招募事业合伙人的系列举动引发行业热议:本月,欧派正式打出“再创业”核裂变战略,由集团持股51%-65%,核心团队以能力与资源入股35%-49%,盈利共享、风险共担。职业经理人不再是“为公司干”,而是变成“为自己干”的事业合伙人。
欧派试图在冻土上凿出一簇火。要看清冻土有多深,先看三组划定行业底色的宏观数据:
其一,存量时代确认。国新办9月18日“十五五”住房城乡建设发布会披露,全国二手房交易占比从2020年27%升至2025年46%,2026年前8个月达52%;住建部房地产市场监管司明确“超过50%标志进入存量时代”。
其二,新房交付下滑。国家统计局2026年1-6月数据,房屋竣工面积17221万平方米,同比-23.7%,其中住宅竣工12148万平方米,同比-25.3%,依附新房集中交付的定制订单同步承压。
其三,终端消费偏弱。据国家统计局社零分项转引,2026年1-6月家具类零售额约870亿元,同比-3.7%,建筑及装潢材料类约609亿元,同比-8.8%。
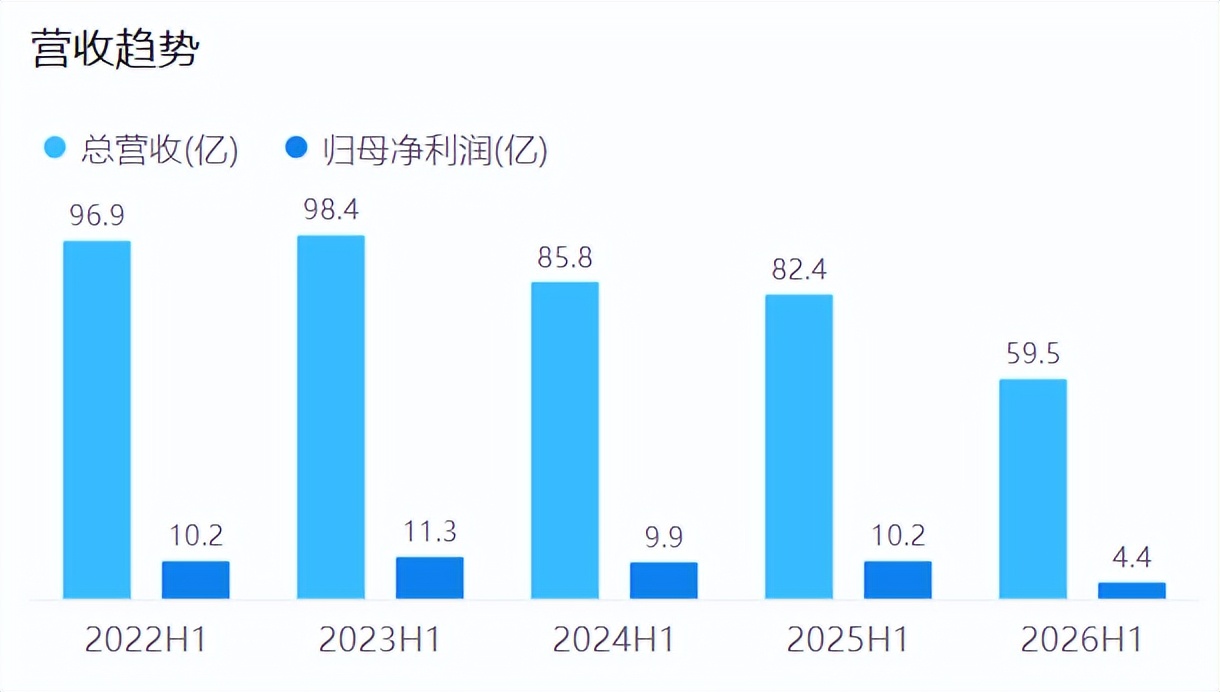
欧派2026年半年报,正是在这三组数据的重压下交出的企业侧印证。营业收入59.50亿元,同比-27.79%;归母净利润4.42亿元,同比-56.62%;经营活动现金流量净额9249.74万元,同比-94.45%。
9月2日中期业绩说明会上,欧派董事长姚良松将年初“风雨中前行”的定调修正为“狂风暴雨、惊涛骇浪”,承认年初市场判断存在偏差,并称“如果你认为欧派一定不会死,欧派就100%会死”“怕死,才会往死里改”。
©欧派董事长姚良松
当三重溢价消失,旧引擎熄火,欧派选择用“再创业”来凿火。这簇火能否成势?龙头在转型期的挣扎与探索聚焦在哪些维度?「家居新范式」本期不预测结果,只看样本。
增量红利:从“新房线性”到“存量再平衡”
存量时代首先削弱的是“新房渗透率×开店数×客单”的线性增长假设。当二手房交易占比过半,定制家居的需求节奏更多取决于存量房交易、旧房改造、局改频次和以旧换新,而非单纯看新开工面积。
欧派上半年大宗渠道-50.74%的陡降,折射工程与精装周期的深度调整;经销(-26.93%)与衣柜(-34.51%)的大幅下滑,则反映全屋新装需求与客单双双承压。这是定制家居行业在存量时代共同面对的宏观重压。
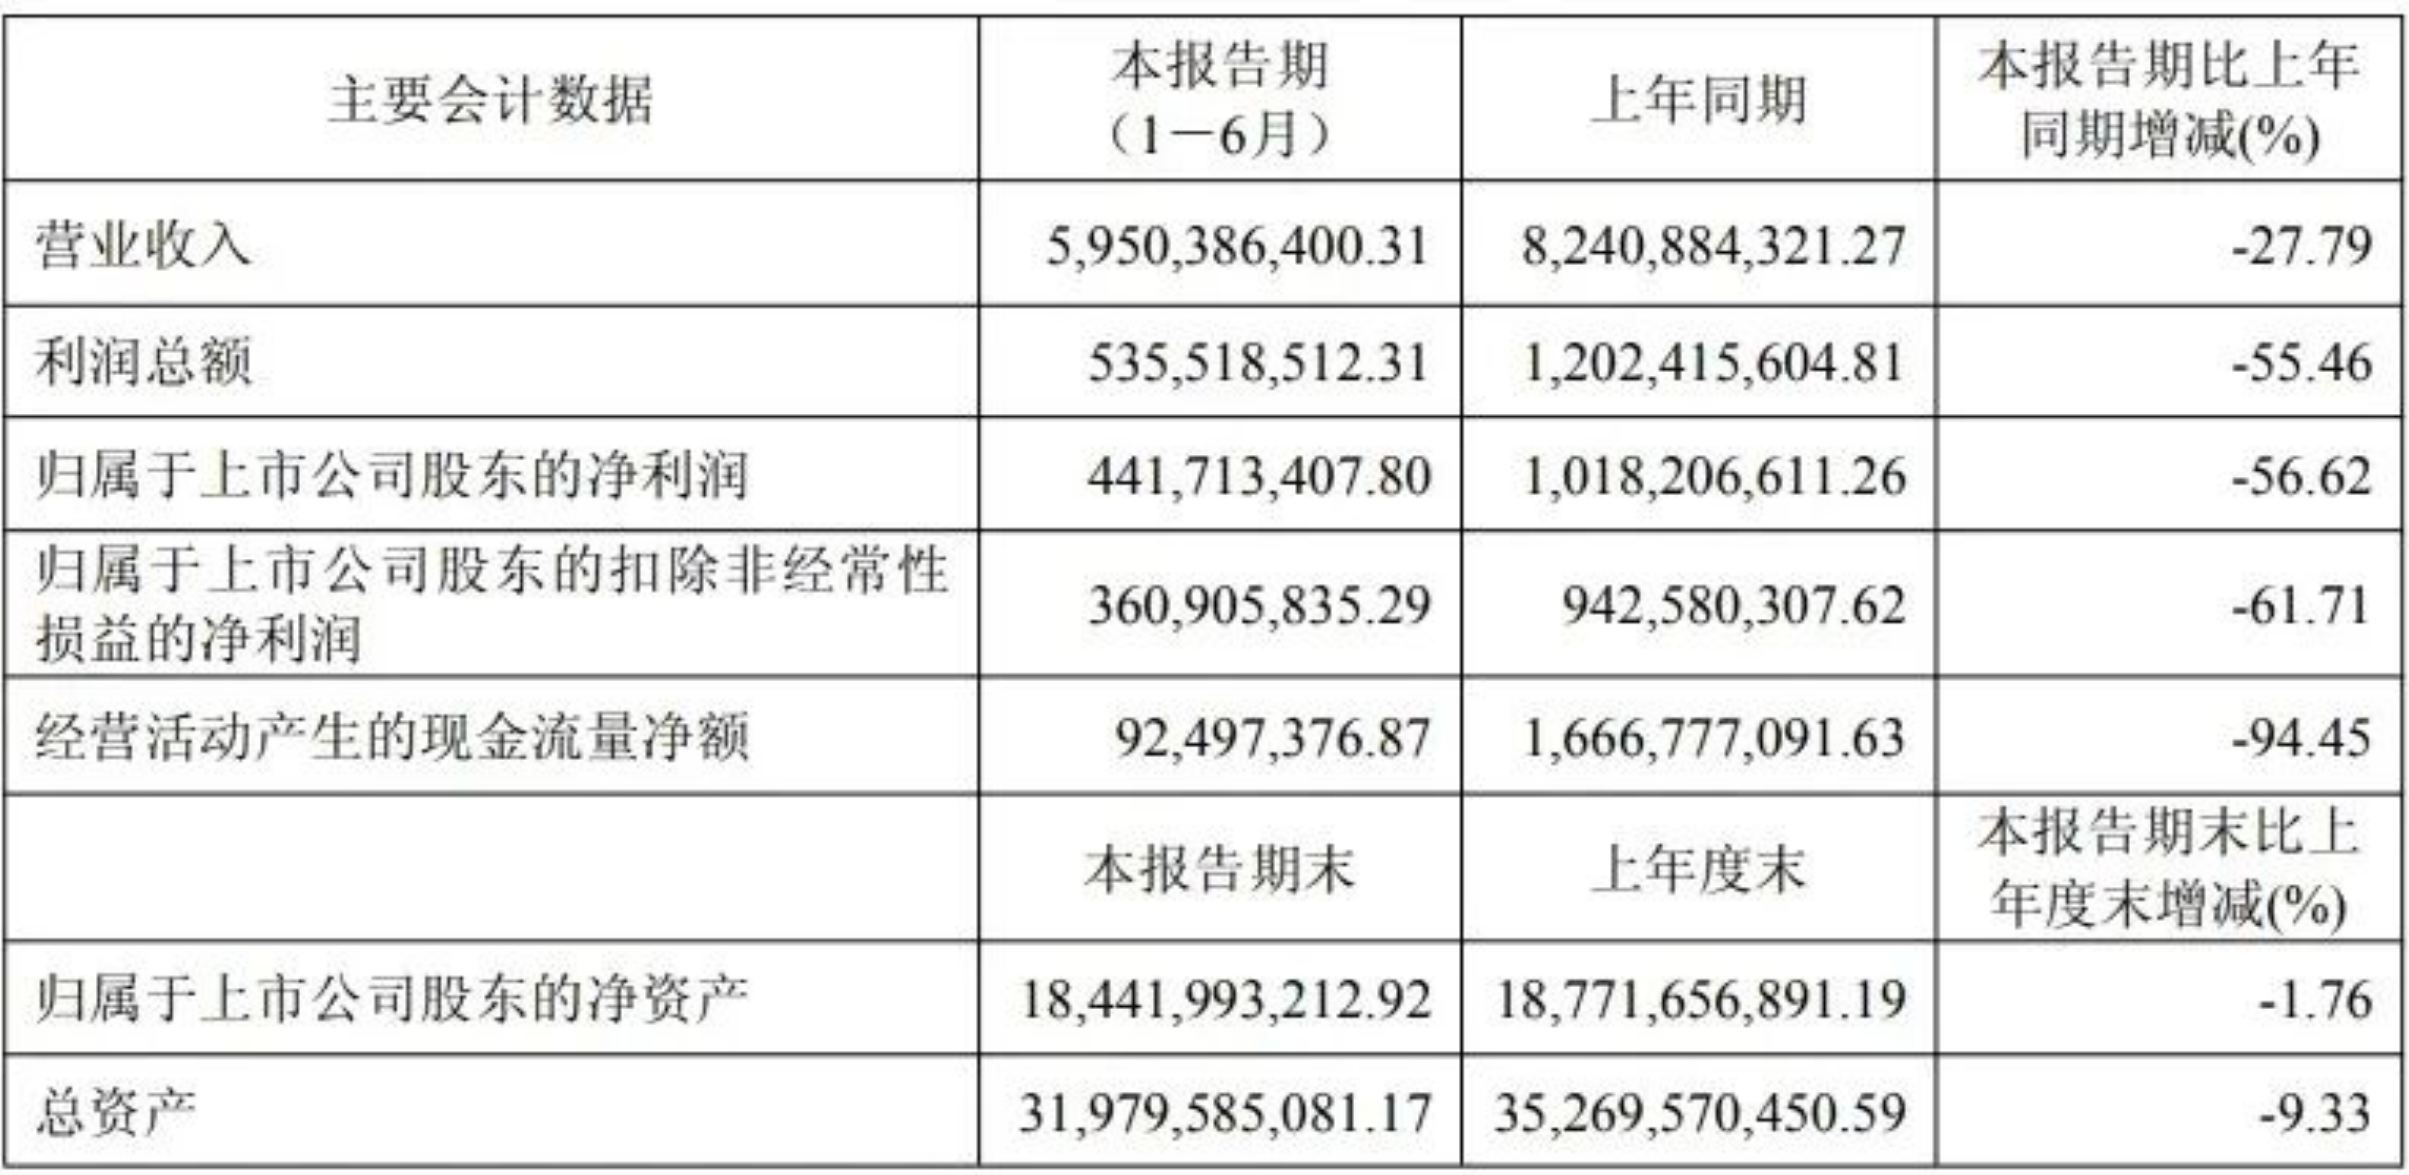
公司在半年报中将利润降幅大于营收归因于收入规模收缩、制造端固定成本摊薄减弱、刚性费用难同比例压缩。换言之,新房放量不再,大组织固定成本对利润的拖累会被放大。
对头部企业而言,增量红利没消失,只是从“坐电梯”变成“爬楼梯”;存量不是没有需求,而是把“一次性全屋”拆成“厨卫-收纳-适老-全屋”等的多次触达;固定成本摊薄减弱,也倒逼产能、人员、门店从“按高峰配置”转向“按收缩后业务量水平配置”。
欧派不是孤例,而是定制家居从“新房红利”转向“存量深耕”的一个观察样本。
渠道入口:从“门店等客”到“社区+整装+老客”组网
增量模型重估之后,紧接着要重估流量从哪来。新房时代,获客公式是“小区交房→卖场/专卖店→量尺转化”。存量时代,业主可能在中介看房时接触装修信息,在内容平台比对板材案例,在社区店询问厨卫局改,由定制公司、整装公司落地全屋。入口从单点变网状,传统店面客流自然被分流。
「家居新范式」注意到,欧派披露门店数据已体现这种重置。2026年6月末欧派门店总数6903家,较2025年末7345家净减442家,半年报说明主要与经销商经营计划调整及招商、经营管理政策优化有关。
其中菲思卡尔后续定位下沉大众市场,与主品牌形成消费分层;整装子品牌作为近场与整装协同的补充方向。业绩说明会提出打破“一城一总代”、按城市逐城深耕;针对代理商资金风险启动“放心购”,由集团、经销商、银行、消费者共管账户规范交易资金。
跳出欧派看行业,这些动作正在发生。有门店测算,某个占陈列面积较大但出单偏少的系列,坪效明显低于高周转系列,且占用样品与销售精力,可列为门店优化对象。部分经销商通过老客回访建立家具健康档案,记录购买时间、材质、使用习惯,在梅雨季前提醒保养,由此带来的转介绍占比有所提升。部分门店将销售精力向全案客单倾斜,减少在低意向砍价客户上的空耗。
这些动作与社区旧改小店、整装协同、线上设计引流合并,构成“分散流量-近场触达-复购运营”的试验系统。
这里没有“谁杀死谁”的戏码,只有流量重新分工的必然。流量入口转移,本质是消费者用脚投票,谁离我近、谁让我省心,我就选谁。门店若不能从“卖货场”变成“服务站”,被分流不是悲剧,而是效率优化的必然。
板材信息差:从“等级话术”到“合规+交付”
《室内装饰装修材料人造板及其制品中甲醛释放限量(GB18580-2025)》于2026年6月1日实施,对人造板与人造板制品分开管控。直接用于室内的饰面人造板、木质门、定制家居部件等制品执行E0级,≤0.050mg/m³,为强制要求。ENF级,≤0.025mg/m³,不属于底线,但常作为高环保卖点。万华禾香、兔宝宝等板材企业推进无醛添加与高等级产品,环保竞争从“导购话术”回到检测报告与量产稳定性。
价格端透明度提高。当环保平权,定制企业的板材毛利不再靠信息不对等,而靠五金、非标、安装、售后与整体方案。
终端导购话术也随之调整。从“我家ENF比他家E0好”,转向“同样环保,五金品牌、安装体系、质保年限分别是什么”。信息差消失后,比的是系统交付能力。
板材厂与定制厂不是“进攻-防守”的零和关系。比如,万华禾香以无醛基材、MDI、装配式内装向整体厨卫延伸;兔宝宝以“板材+五金”、家装渠道协同装企。
产业链正在形成三层分工:板材厂提供材料与模块化,定制品牌提供量尺设计与全周期交付,装企提供施工与流量入口。门店面对比价,可用整装方案、交付标准、服务体验替代单品降价。价格若守不住,溢价或应转成“整体效果+合规+服务”。
环保从“营销武器”变成“合规底线”,是定制家居成熟的标志。未来竞争不只是“我的板比你的板更环保”,而是“我的交付比你的交付更省心”。
组织凿火:从“单体大厦”到“平台+合伙人”
再创业本质上是对流量碎片化的内部回应。入口越散,核算单元越小;核算越小,越需要独立激励。
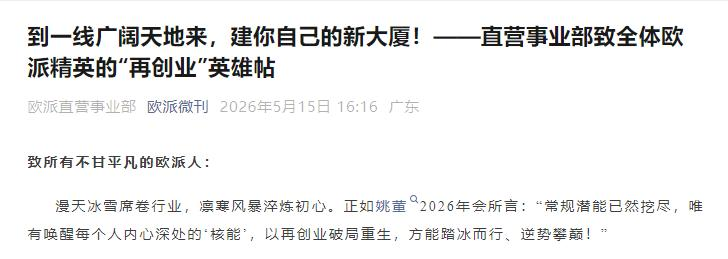
在本月正式打出“再创业”核裂变战略之前,欧派的英雄贴已有先行试水。其中,5月15日,欧派家居集团直营事业部向全集团发出“再创业”英雄帖,启动大规模内部人才招募计划,重点布局广州市场的各类新业务板块,薪酬模式则提供底薪加提成、合伙人分成及面议等多种选择。
「家居新范式」观察发现,欧派“再创业”主要聚集在新进品类,如厨电、软体家具、家居用品、优材等开展合资业务。公开信息显示,欧派合资试点由年初7家扩至9家,欧图门窗合资公司、意大利miform合资公司、家居用品合资公司、海外新模式合资公司先后迎来行业精锐加盟;姚良松在业绩会称主阵地改革“未达预期”、但“大船没有散掉”,边缘合资部分模块经营好转。
组织层目标对应三重溢价走弱,小单元独立核算缓解大组织固定成本压力,合资引入外部竞争减少内部保护,能力入股替代纯雇佣。但从雇佣制到合伙制,最难的是利益重构与文化磨合,而非仅仅是设计股比。让跟随欧派多年的老团队接受“自主经营、自负盈亏”,这部分摩擦财报不会细写,却是改革成败的关键。
改革的深层挑战在于集团控股与团队自治的边界、能力入股的估值,以及合资公司与主业在品牌、供应链上的内部协同成本,这些都需要后续财报数据来检验。
结语:冻土可凿火,新模式待验证
在「家居新范式」看来,欧派2026年承压,是宏观、中观、微观、内部四股力量叠加,而非单一因素所致。新模式不在一句“平台化”口号里,而需分阶验证。
短期(0-12个月)防御,关无效店、评低坪效系列、管现金流。
中期(1-3年)过渡,社区店模型跑通、合资公司独立造血、ENF交付标准化。
长期(3年以上)新范式,平台化基座成型、产业链利润再分配完成。
未来亦有三种情景需警惕。若合资公司依赖集团输血,独立造血失败,可能回归总部统管。若社区店单店模型跑通但扩店速度慢,可能错失存量窗口。若ENF交付成标配但消费者仍只比价,板材溢价或进一步收窄。姚良松“怕死才往死里改”的价值,在于把企业自我判断偏差公开化,有利于后续用现金流、单店平效、合资独立报表检验改革。
火能否成势,不看内部宣讲中的宏大比喻,而看未来若干季度。9家合资能否独立造血,菲思卡尔接单能否转化为收入而不拖主品牌毛利,社区与整装复购率是否提升,经营现金流能否随回款与费用重构回升。存量时代不淘汰“大品牌”,但会重新筛选“大组织”。谁把平台能力下放到离老房子最近的路口,谁才可能在边际递减里,重新找到溢价。
发布评论
评论