

9月24日,风电装备板块逆势拉升,吉鑫科技(601218.SH)、威力传动(300904.SZ)双双涨停,天能重工(300569.SZ)涨6.88%、大金重工(002487.SZ)涨4.96%,锡华科技(603248.SH)涨4.89%。
消息面上,自然资源部近日提及海上风电装机容量翻番目标,海外亦有催化传来,在德国批准《海上风电法》修正案草案后,有国内企业在汉堡国际风能展拿下大单。机构建议重视海上风电板块布局机会。
海内外利好共振
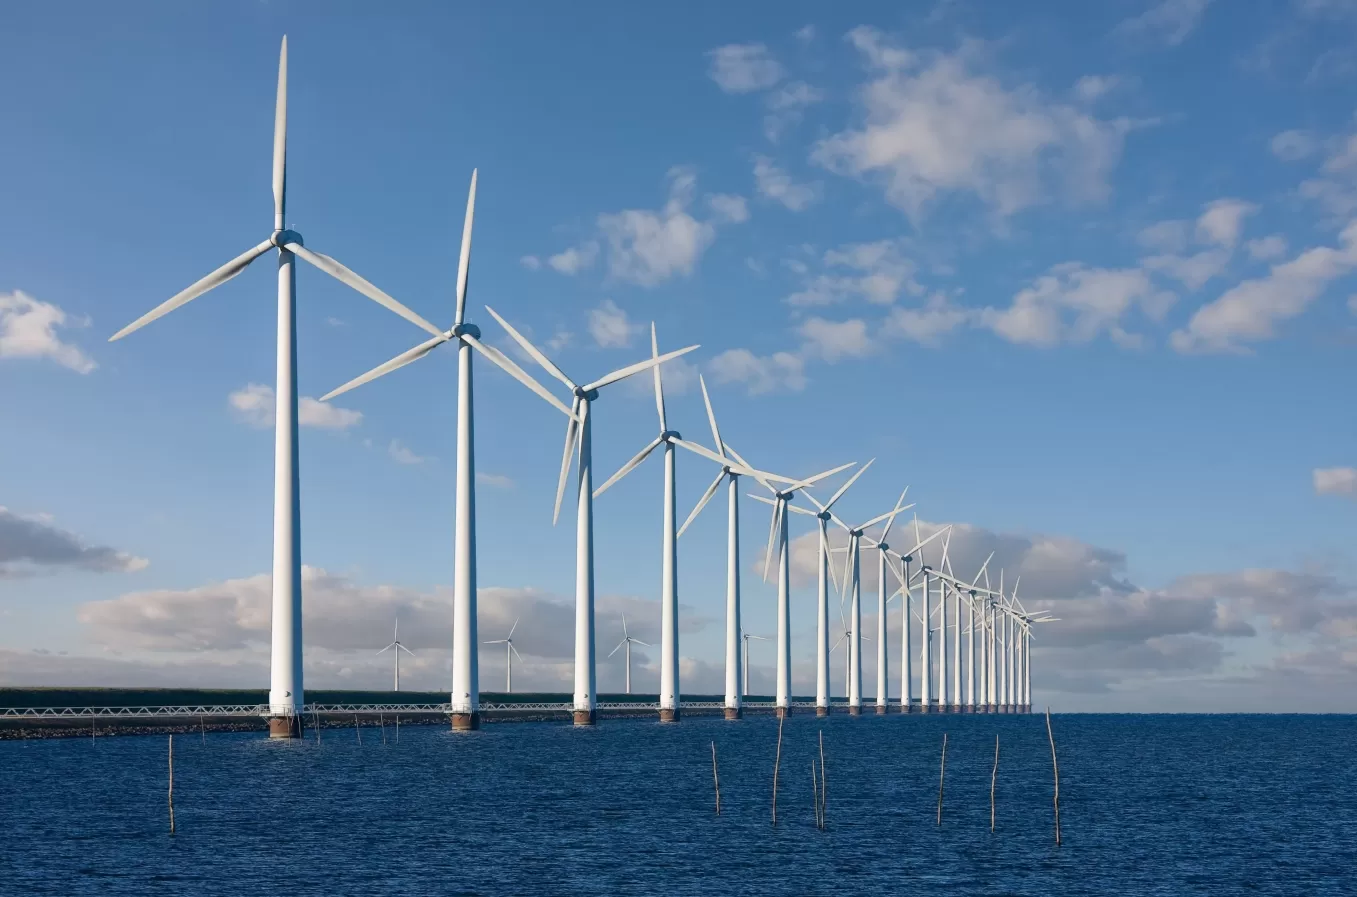
自然资源部近日表示,“十五五”期间,我国将加强海洋开发利用保护,预计到2030年,全国海洋生产总值将突破13万亿元;海上风电装机容量将实现翻番,达到1亿千瓦。
此前发布的《可再生能源发展“十五五”规划》明确提出,“十五五”期间全国海上风电新增开工规模在1亿千瓦左右,2030年累计装机规模将达到1亿千瓦以上。
在订单层面,根据风电行业公开信息,9月前三周,陆上风电集采确定性订单约12.4GW,框架采购合计18GW,含塔筒均价维持在2048元/kW左右;同期4个海上项目共7.3GW启动前期咨询,被视为“十五五”规划落地后的先行信号。
海外市场透露的信号同样强烈。德国联邦内阁近期批准《海上风电法》修正案草案,该法案将于2027年1月1日正式生效。该方案将差价合约机制引入德国海上风电框架,并计划将项目标准运营期限由25年延长至35年。
行业景气拐点或确立,四大细分方向待挖掘
综合海内外行业变化,机构普遍看好风电板块估值修复潜力,主要逻辑是欧洲供给受限+电价托底,涨价周期打开全球利润空间;国内出海量利齐升,成本与效率优势打开中长期天花板;“十五五”规划锚定需求中枢上移,海内外共振开启景气拐点。
兴业证券在研报中指出,国内海上风电将加快由近海向深远海、由示范应用向规模化发展。与此同时,欧洲海上风电新增装机有望进入高速增长阶段,但本地产能释放滞后、关键环节存在供给缺口,我国企业有望凭借技术与成本优势切入欧洲市场。
大金重工(002487.SZ)主要提供风电基础装备“建造+运输+交付”一站式解决方案,公司持续拓展全球深远海风电市场。在近日举办的2026德国汉堡国际风能展期间,大金重工与挪威船舶设计企业Ulstein签署新一代海上基础安装船设计合同。
东方电缆(603606.SH)主营海底电缆、陆地电缆等产品的设计研发、生产制造、安装敷设及运维服务,公司持续加大研发投入,聚焦核心技术突破。2026年半年报显示,东方电缆多项高端线缆产品实现技术成果转化,在超高压海洋输电、深水油气开发、深远海风力发电、超高压陆上直流输电等领域实现工程化应用;大长度三芯500kV海缆实现全球首次应用;全球首根海上风电用±500kV大长度柔性直流海底电力电缆完成交付。
锡华科技(603248.SH)主要从事大型高端装备专用部件的研发制造与销售,该公司不断升级风电齿轮箱专用部件的制造技术,产品研发进度与市场大功率风电齿轮箱开发保持同步。该公司表示,将继续深耕风电齿轮箱铸件领域,优化产品结构,开发高附加值海风配套产品。
根据行业政策、订单趋势等情况,机构梳理出风电板块四大细分方向。一是整机,随着风机价格企稳回升,下半年高价订单交付占比提升,制造端毛利率迎来确定性修复拐点;二是海缆,深远海开发提升单位价值量,超高压及柔直海缆毛利率维持高位,龙头有望受益;三是塔筒管桩,国内加工费见底、产能利用率回升迎来盈利拐点,欧洲本土产能受限驱动订单外溢,出海打开盈利天花板;四是零部件,伴随大型化放缓、价格企稳,铸件、叶片涨价带动盈利修复,具备潜在海外拿单机会。
发布评论
评论