

 ©文轩图库AI
10月2日,港交所披露易迎来一份特殊的招股书。
基汇资本(Gaw Capital)旗下“基汇资本房地产私募债务开放式基金型公司”正式递交上市申请,若成功上市,这将是港交所首只专注房地产私募债务的上市基金。
银行退场,私募接棒
房地产私募债务,是以房地产资产为抵押的非银行渠道贷款,收益来源于利息,风险收益特征介于REITs与高收益债之间。
过去这类资产主要通过非上市封闭式私募基金运作,普通投资者难以触及。随着传统银行系统性退出高风险商业地产贷款。巴塞尔协议III及IV框架下,银行被要求对商业地产贷款持有更高的资本准备金,风险权重上升使得银行向商业地产放贷的成本显著增加。
这一监管变革直接催生了融资缺口。据招股书援引的行业数据,2025年亚太及中东地区持续存在的资金缺口估计约1,800亿美元。
私募债务正在填补这一缺口。亚太及中东地区房地产和基础设施私募债务的AUM已从2020年的432亿美元增长至2025年的约1,614亿美元,预计到2030年将达3,727亿美元。
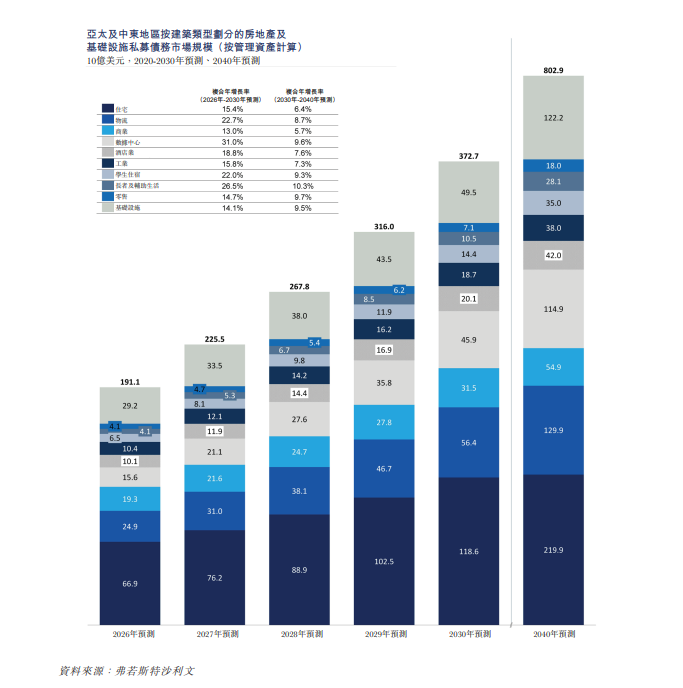
私募债务在房地产融资中的渗透率预计从2026年的8.4%升至2030年的12.8%,而美国这一比例约为41%、欧洲约21%。
基汇资本选择此时递表,瞄准的正是这一结构性机遇。基金已识别约29亿港元(约2.91亿美元)的项目储备,覆盖香港、澳大利亚、韩国、泰国和马尔代夫,多数项目目标IRR超过10%。
 从买楼到放贷
要理解这只基金的战略意义,需要先了解基汇资本是一家什么样的公司。
基汇资本由吴继炜和吴继泰兄弟于2005年在香港创立,是一家专注于亚太地区及其他全球高进入门槛房地产市场的私募基金管理公司。
公司专长于通过重新设计及重新定位,为未能充分发掘商机的房地产项目带入战略增值,投资范围横跨住宅开发、办公楼、商场、酒店、物流仓储、数据中心及生命科学园等类别。截至2025年12月31日,基汇资本管理资产规模达356亿美元,并于亚太区主要市场设有办事处。
根据PERE亚太区基金经理指南,就2021年至2025年期间所筹集资本而言,基汇资本为亚太区私募房地产领域中以香港为基地的第二大管理人。2022年,基汇资本在PERE亚太区基金经理排行榜中位列第二名,过去五年在亚太区合共募集115.3亿美元。
从投资历史看,基汇资本以大手笔物业收购著称。2014年,基汇资本以9.28亿美元从李泽楷旗下盈大地产收购北京盈科中心,成为当时海外私募基金在中国最大的单项物业收购案。
2015年,基汇资本联同建生国际以72.789亿港元收购香港洲际酒店,创全港单一酒店成交价纪录;2017年参与以230亿港元收购领展旗下17个商场,纳入“民坊”品牌;2023年与KKR合作以600亿日元收购东京新宿凯悦酒店,后以1,260亿日元出售,获利566亿日元。
基汇资本2020年建立私募信贷平台,以房地产抵押提供高息替代收益,核心策略含再融资、资本重组、过桥融资等,首支亚太私募信贷盲池基金Gaw Credit Fund I承诺资本近3亿美元;自2018年以来,其私募债务平台已在亚太完成约12.7亿美元投资。
此次递表的上市基金管理人Gateway Capital (Hong Kong) Limited为基汇资本成员公司,持有香港证监会第4类及第9类牌照,截至2025年12月31日管理资产规模8.09亿美元。
香港为什么现在开闸
这只基金能够上市,背后是香港监管框架的一次重要突破。
2025年2月17日,香港证监会发出通函,厘清封闭式另类资产基金在联交所上市的监管规定,核心门槛是基金须具备庞大规模,预期市值达7.8亿港元(1亿美元),并最好能够持续产生稳定收入。
证监会投资产品部执行董事蔡凤仪表示,相信封闭式另类资产基金可成为新兴资产类别,让投资者在分散投资组合之余,亦能把握私募资产组合的投资机会。
这一政策转变切合香港特区政府2024年施政报告中关于“拓宽私募基金销售渠道”的规划,目标是将香港打造为亚太区首选国际资产管理中心。
OFC制度自2018年7月实施以来逐步完善,这种具有可变股本的公司制基金架构可公开发售或私人发售,适合上市及非上市基金、对冲基金、私募股权基金及封闭式基金。
基汇资本的创新之处在于,将OFC的灵活性与封闭式另类资产基金的上市通道结合,创造出一种此前港股市场不存在的产品形态。
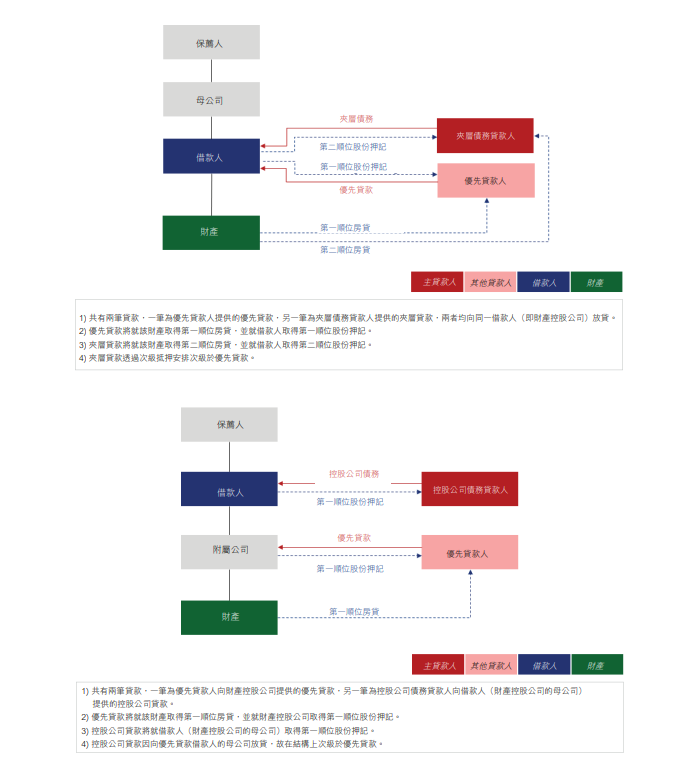
为了匹配这套监管框架对规模与稳定收入的要求,基金在投资政策上做出了相应设计。至少90%总资产将投向房地产私募债务资产,且至少70%总资产须以底层房地产或项目为抵押,资产类别覆盖住宅、物流、工业、零售、商业、数据中心、养老、学生公寓、酒店、基础设施等11个品类。
在集中度上,单一借款人不超过总资产的10%,住宅不超过50%,其他单一资产类别不超过40%,借款不超过净资产的30%,示意性投资组合中约86%配置于高级担保投资,次级债和优先股合计不超过50%。
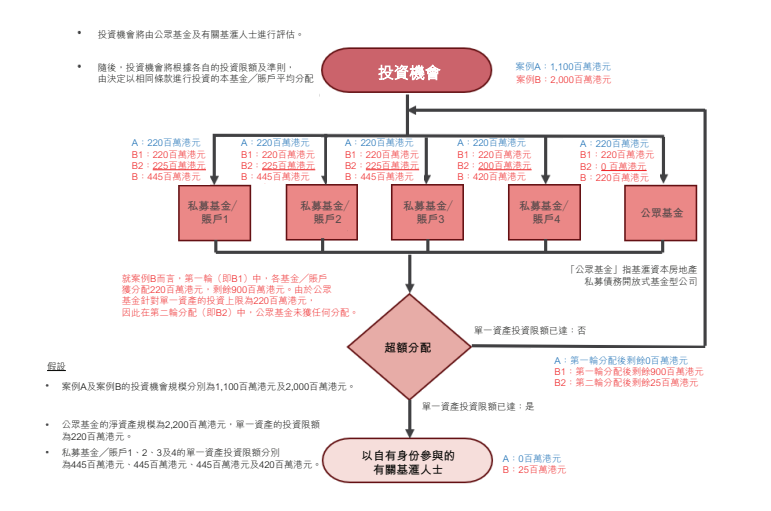
基金采用封闭式结构,股东不得要求赎回股份,必须通过二级市场交易变现,同时计划按季度派息,目标年度股息为每股若干港元,预计上市后6个月内部署约50%资金,9个月内达75%至100%。
基汇资本在招股书中也明确提示了关键风险:基金为新成立公司,没有已建立的运营历史;派息的规律性和可持续性不获保证,基金可能从资本中支付派息,这将直接减少每股资产净值并削弱未来派息能力。
高收益与高风险
从示意性投资组合看,基金的预期回报颇具吸引力。以香港观塘区一笔商业物业优先有抵押再融资贷款为例,规模2.26亿港元,占组合约9.88%,年度总利率达12厘,预期年度IRR为19.9%。澳洲墨尔本住宅发展项目预期IRR为13.21%,韩国首尔住宅项目为12.70%,马尔代夫酒店物业为15.33%。
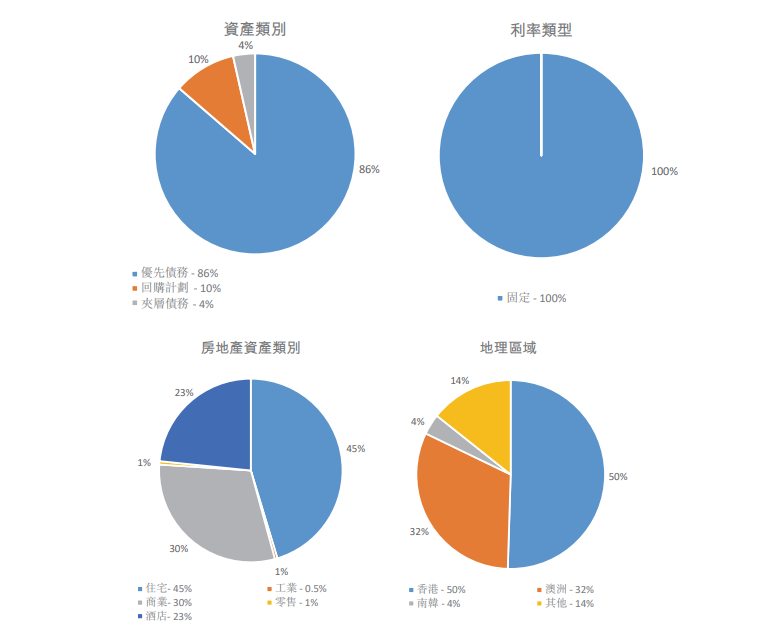
但高收益背后是显著的集中度风险。示意性组合中香港占比50%、澳洲占32%,两地合计超过八成。
值得注意的是,这类投资回报的时间和金额存在较大不确定性,上限为总资产的30%,非建设贷款的附属限额为10%。建设贷款占比在示意性组合中为26%,这类贷款在施工阶段利息通常资本化,现金流产生滞后于投资时点。
房地产私募债务的核心风险在于抵押物价值波动。当前部分区域商业地产估值仍面临下行压力,香港写字楼和零售物业空置率偏高,澳洲办公楼资本价值虽在2025年下半年出现回稳迹象,但此前的调整幅度较大。一旦借款人违约,基金需要通过处置抵押物回收资金,可能面临折价损失。
基金管理人层面的压力同样不容忽视。2025年11月,基汇资本牵头的一只基金未能偿还与上海海洋大厦相关的2.6亿美元贷款,债权人可在数日内宣布违约。
此前,基汇资本还曾拖欠与美国奥克兰万豪酒店相关的1亿美元贷款。这些事件虽不直接涉及此次上市基金,但反映了基汇资本在房地产下行周期中面临的资产质量压力,投资者需评估管理人层面的风险传导可能性。
此外,封闭式基金在二级市场的交易价格可能显著偏离资产净值。基金虽设有折让控制措施(以股份形式支付部分管理费、股份回购、股息再投资计划),但这些措施的有效性取决于市场环境和投资者情绪,并无保证。
总而言之,这只基金能否成功上市并获得市场认可,不仅关乎基汇资本的转型战略,也将为香港另类资产基金的上市路径提供一个重要参照。在千亿美元市场的结构性机会与房地产调整期的风险并存之下,它值得持续关注。
声 明
本文基于基汇资本房地产私募债务开放式基金型公司(Gaw Capital Real Estate Private Debt OFC,以下简称“基汇资本房地产私募债OFC”)及香港联交所、香港证监会相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、企业公开信息、招股书及第三方平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对基汇资本房地产私募债OFC、基汇资本(Gaw Capital)、Gateway Capital (Hong Kong) Limited、其关联方、基金董事、管理人及任何相关人士的任何投资建议、交易指导或法律意见。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论