
当上市公司的业绩涨势与股价走势相背离,究竟发生了什么?
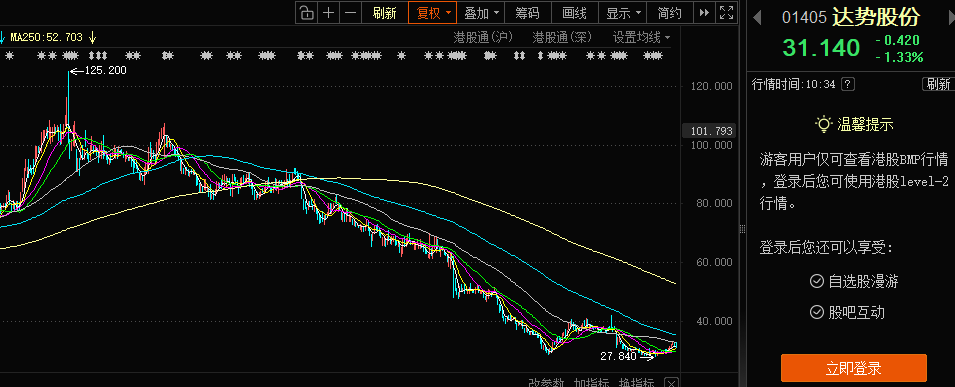
达美乐中国内地独家运营商达势股份(01405.HK)或可解答。近年来,在业绩方面,达势股份逐步走出亏损阴影,净利润从减亏成功转向盈利,同比涨幅不断增加;但股价却已从2025年3月125.20港元/股的历史高位,下跌至如今的31.14港元/股,期间跌幅达72.81%,成为港股消费板块里“业绩向好、股价走弱”的典型样本。
这并非简单的“利好出尽”,也不是市场误读。达势股份股价与业绩的背离,本质是资本市场发现它从上市之初就被赋予的核心成长逻辑——“中国版达美乐”的高外送壁垒、高利润率、可复制小门店模型,正在被击穿。
高增长下的经营现实
从最直观的财报数字看,达势股份的增长节奏确实足够亮眼。
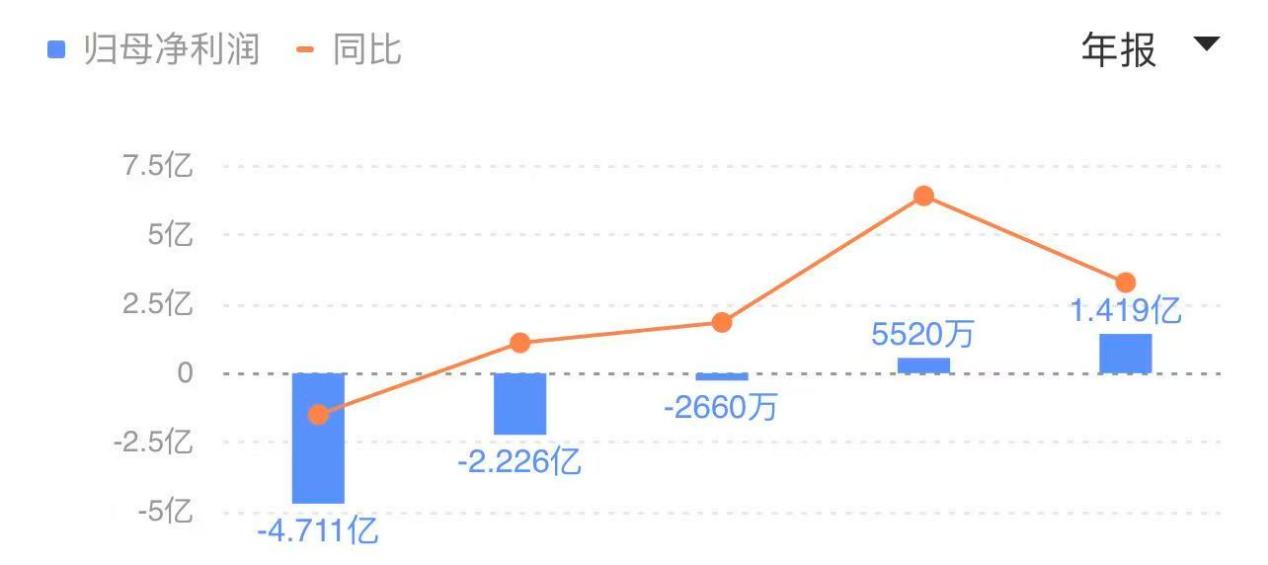
2021年至2025年,公司分别实现营收16.11亿元、20.21亿元、30.51亿元、43.14亿元、53.82亿元,分别同比增长45.95%、25.41%、50.97%、41.41%、24.76%;分别实现净利润-4.71亿元、-2.23亿元、-0.27亿元、0.55亿元、1.42亿元,分别同比增长-71.89%、52.74%、88.05%、307.48%、157.15%。2026上半年,达势股份业绩涨势持续,实现净利润0.81亿元,同比增长22.94%。
作为达美乐比萨在中国大陆和港澳地区的独家总特许经营商,达势股份始终坚持高速扩张策略。截至2026年9月30日,公司门店总数突破1600家里程碑,达到1634家,城市覆盖网络进一步扩大至87座城市。三季度,公司实现同店交易量增长(SSTG)为正,平均交易价格(ATP)持续企稳,较2026年第二季度环比小幅回升。
会员规模也持续扩容。截至9月30日,会员总数达4520万人,较2025年同期的3290万人增长约37%。过去12个月,约1990万名新客户通过公司自有渠道及第三方渠道完成首次下单。
一切看似向好,但如果拆开财报的核心经营指标,就会发现这轮增长的“含金量”正在快速下降。上半年,公司单店日均销售额下降8.4%,集团整体单店日均销售额为1.18万元。平均交易价格为72.9元,同比下降9.6%。也就是说,现有成熟门店的客流正在流失,营收增长几乎全部来自新开门店的贡献,而非老店的自然增长。
利润率的变化更能说明问题。上半年,公司门店层面经营利润仅同比增长2.9%,门店经营利润率从2025年同期的15.3%下滑至12.5%;表观22.9%的净利润增速里,包含约700万元的一次性政府补贴与理财收益,扣掉这些非经常性损益后,经调整净利润实际仅同比增长7.4%,远低于营收增速。
有裂痕的估值逻辑
要理解为什么一份营收、利润双增的财报会引发股价暴跌,必须先回看达势股份上市时的估值逻辑:2023年公司在港交所上市时,资本市场给它的估值是6倍市销率(PS),远高于百胜中国、海底捞等传统餐饮巨头的2-3倍PS。核心原因是,投资者把它当成了美股达美乐的“中国复刻版”。
据悉,美国达美乐能常年保持30倍市盈率、25%以上的门店利润率。而核心原因是其90%的订单来自自有线上渠道,几乎不依赖第三方外卖平台,靠自建配送网络掌握定价权。市场最初对达势股份的期待,就是它能把这套模型在中国跑通:靠小密度外送站绕开平台抽成,靠30分钟必达的心智建立用户黏性,最终成为国内披萨赛道的绝对龙头。
然而,达势股份逐步让市场认识到,这套叙事在中国充满裂痕。2025年,京东高调入局引发了著名的“外卖大战”,美团随即跟进,宣布为骑手补贴养老保险;饿了么联合淘宝闪购开启“超百亿补贴”。最疯狂的阶段,三大平台密集发放无门槛券、大额满减券,大量奶茶、咖啡、快餐订单被压到个位数,甚至出现“零元购”现象,全行业订单量短时间内暴增。
这对达势股份的直接影响表现在,公司自营渠道订单占比下滑,新增订单大多是用户在美团、饿了么蹲平台补贴后下的单。这些订单不仅被平台优惠券拉低了客单价,还要额外支付约20%的渠道佣金,单均利润较自营渠道订单下滑近60%。这让市场意识到,达势股份根本不可能复刻美国达美乐的成功——国内外卖平台的生态和美国完全不同,美团、饿了么的补贴大战没有任何停息迹象,消费者已经养成了“点外卖蹲平台券”的习惯,品牌方根本没有能力绕开平台、强迫用户回到自有渠道下单。
数据显示,2020至2022年,达势股份自建线上渠道订单占比从43.8%升至52.2%,此后趋势反转,2026上半年自有渠道外送收入3.85亿元,同比下降11.8%,而第三方聚合平台外送销售额12.34亿元,同比大涨81.0%。2026年三季度业务概况也显示,自有配送渠道没有回流迹象,新城市外送增量主要在美团、淘宝闪购等第三方平台。
更为重要的是,渠道转移还改变了门店的成本结构,达美乐的外送主要由自己的骑手完成。
自有骑手和平台骑手的成本逻辑也不同,平台的骑手同时服务成千上万家商户,订单密度高,摊到每一单的配送成本低;品牌自己的骑手只送自家的订单,人手按门店配置,不管订单从哪个渠道来,工资都要照付。订单多的时候,自有骑手的单均成本随之下降;订单从高客单价的渠道转到低客单价的渠道,同样一趟配送,收回来的钱少了,成本没有少。达美乐在海外靠密集的门店和稳定的自有渠道订单,用足够多的高客单价订单摊薄自有骑手的成本;在中国,平台送来了订单,也压低了每一单的收入。
“中国版达美乐”梦碎?
当达美乐的模式无法在中国被复制,市场当即对达势股份的认识产生转变,也直接触发了估值体系的切换:既然公司最终要变成一个靠平台流量做外卖的普通披萨品牌,那它就不该享受成长股的高估值,而应该对标必胜客中国、达美乐之外的普通西式快餐企业,按3倍PS的传统餐饮公司估值定价。
除了估值逻辑的切换,市场对公司扩张节奏的担忧也在不断放大:上半年一口气开了235家新店,新开门店通常需要18个月才能爬坡到成熟店的盈利水平,目前新开门店占比已经接近20%,持续拉低整体门店利润率。如果同店销售增速一直维持负增长,那疯狂开店本质上就是“用资本开支换门店数量,不创造真实利润”——这和过去几年餐饮行业里赔本换规模的玩家没有任何区别,自然撑不起此前的高估值。
站在当前的时间点看,达势股份已经走过了上市初期的高估值阶段。它不再是资本市场眼里稀缺的“中国版达美乐”,只是一家在披萨赛道里努力做外送生意的连锁餐饮公司——而这种身份的转变,也正是它业绩上涨、股价下跌背后最核心的原因。
面对股价的持续下跌和市场质疑,达势股份也在做出应对:9月中旬公司公告,核心美心集团股东宣布增持,同时推出新一期员工股权激励计划,业绩考核目标明确提到“未来三年自营渠道订单占比回升至60%以上,同店销售增速回到正增长区间”。公司管理层也在业绩会上回应,未来会减少在第三方平台的大额补贴投入,把营销资源倾斜到自有渠道,重新强化“30分钟必达”的品牌心智。
这一切终需要时间来验证。
发布评论
评论