

爱尔眼科(300015)10月29日交出的2026年三季报,呈现出“规模在扩、利润在缩”的分化格局。
前三季度公司营收183.44亿元,同比增长4.92%,但归母净利润22.98亿元,同比下降26.23%;扣非净利润24.88亿元,同比下降20.25%。
单看第三季度,营收63.99亿元,同比增长7.06%,归母净利润9.41亿元,同比下降11.57%,单季降幅较前三季度累计有所收窄。
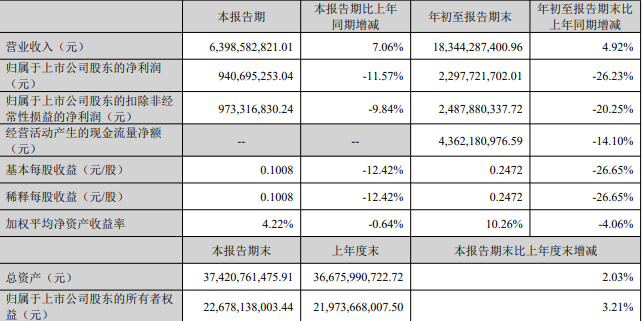
利润下滑并非源于主业萎缩,而是几项非经营性因素的集中冲击。
首先是商誉减值:前三季度资产减值损失1.50亿元,而上年同期仅66.50万元,公司明确主要系报告期确认商誉减值损失。
其次是自查补缴企业所得税,所得税费用从上年同期的6.72亿元飙升至14.26亿元,同比大增112.05%,直接吞噬利润;支付的各项税费也从8.01亿元翻倍至16.12亿元,拖累经营现金流同比下降14.10%至43.62亿元。
第三是营业外支出从上年同期的1.14亿元增至2.60亿元,对应非经常性损益中“其他营业外收入和支出”-2.42亿元,最终使前三季度非经常性损益合计为-1.90亿元,归母净利润反而低于扣非净利润。
主业成本端亦有压力。营业成本97.24亿元,同比增长9.64%,增速高于营收;毛利率从上年同期的约49.3%降至约47.0%,下降约2.3个百分点。
公司解释为业务规模扩张带来医疗耗材与人工成本增加,以及自2026年1月1日起医疗设备维保维修费计入营业成本。费用方面,管理费用同比下降11.27%、研发费用下降22.72%、销售费用微降1.34%,费用管控尚可,但财务费用因并购及汇率波动大增88.94%至2.58亿元。
这份季报的另一条主线是海外扩张。报告期内,公司以5.30亿巴西雷亚尔(约合人民币6.96亿元)增资控股巴西眼科医疗服务集团SF 1125p Participações S.A.,交易不构成重大资产重组,资金来自自有资金。
标的集团控制权于2026年8月1日转移并并表,交易对价由标的集团用于偿还银行贷款、优化债务结构。
并购的财务痕迹遍布资产负债表:商誉由94.86亿元增至96.98亿元,无形资产由10.28亿元增至12.41亿元,少数股东权益由14.25亿元增至17.45亿元;应交税费增长50.94%、递延所得税负债增长115.24%、其他非流动负债增长337.77%,均与合并范围扩大相关。
同时,资本公积由7.27亿元骤降至0.56亿元(-92.31%),系收购境外子公司附带少数股权远期收购义务和限制性股票回购注销所致;其他综合收益由正转负至-2.06亿元,主要受外币报表折算差额影响。
截至9月末,公司总资产374.21亿元,较上年末增长2.03%;归母净资产226.78亿元,增长3.21%。短期借款21.9996亿元,较上年末增长44.02%;其他应付款则从19.93亿元骤降至2.60亿元,主要系支付年度分红款、回购限制性股票及支付投资尾款。
股东层面,报告期末普通股股东总数334,283户。控股股东爱尔医疗投资集团持股34.44%,其中质押6.11亿股;实际控制人陈邦持股15.53%,质押2.82亿股,其持有的10.83亿股为高管锁定股;李力持股3.47%,质押1.18亿股。陈邦持有爱尔投资79.99%股份,李力持有20.01%。
注:以上数据均来源于爱尔眼科2026年第三季度报告,单位除特别注明外均为人民币元。该报告第三季度财务会计报告未经审计。
发布评论
评论