

家居出海,正迎来持续的高光。
刚刚闭幕的第140届广交会,累计吸引了来自全球219个国家和地区的35.2万名境外采购商到会,较上届增长12.2%,到会人数创下历史新高。
在好生意的磁场中,中国品质家居圈粉全球客商:一位美国客户当场表示要订200套模块化集成房屋,菲律宾采购商Gerry主动拿下索菲亚两地的经销协议,金迪门业获签来自APEC成员经济体客商的约200万美元意向订单。
同一时间,2026中国建博会(广州)的数据也在流传:来自147个国家和地区的11473名海外买家、同比增长33.4%;现场,新豪轩门窗、万磊涂料、蒙太奇均接待海外客户超百组,鲁丽、爵仕智造各达成海外意向订单200万元;展后,BJD京雕陆续收到外商下单整柜出口,米纳威截止2026年9月预计年度合作意向超千万人民币,欧德雅10余家客户赴司实地考察洽谈并敲定订单。
但近期2026年三季报披露后,一个值得关注的问题浮出水面:出海的热闹,究竟兑现了多少利润?上市的龙头家居公司们为跳出“以价换量”旧模型,都在布局哪些动作?2027年家居大展有哪些新规划值得借势?本期「家居新范式」来探。
出海热下的冷思考
先看基本面。「家居新范式」梳理海关数据发现,今年1-9月,与大家居行业相关的六大主要商品中,有四类稳增。
其中,家具及其零件出口额3456.9亿元,同比去年稳增2.2%,加上褥垫及类似填充制品则变动值为2.5%;水泥及水泥熟料出口2096万吨、53.7亿元,分别同比大增181.6%、124.4%;木及其制品(含家用或装饰用木制品、胶合板及类似多层板)出口1324万吨、884.3亿元,分别同比增加11.7%、1.6%;家用电器出口360737万台、5538.6亿元,分别同比增加7.4%、5.0%。此外,地毯及纺织材料的其他铺地制品类章,前三季度累计出口额233.4亿元,同比增加1.7%。
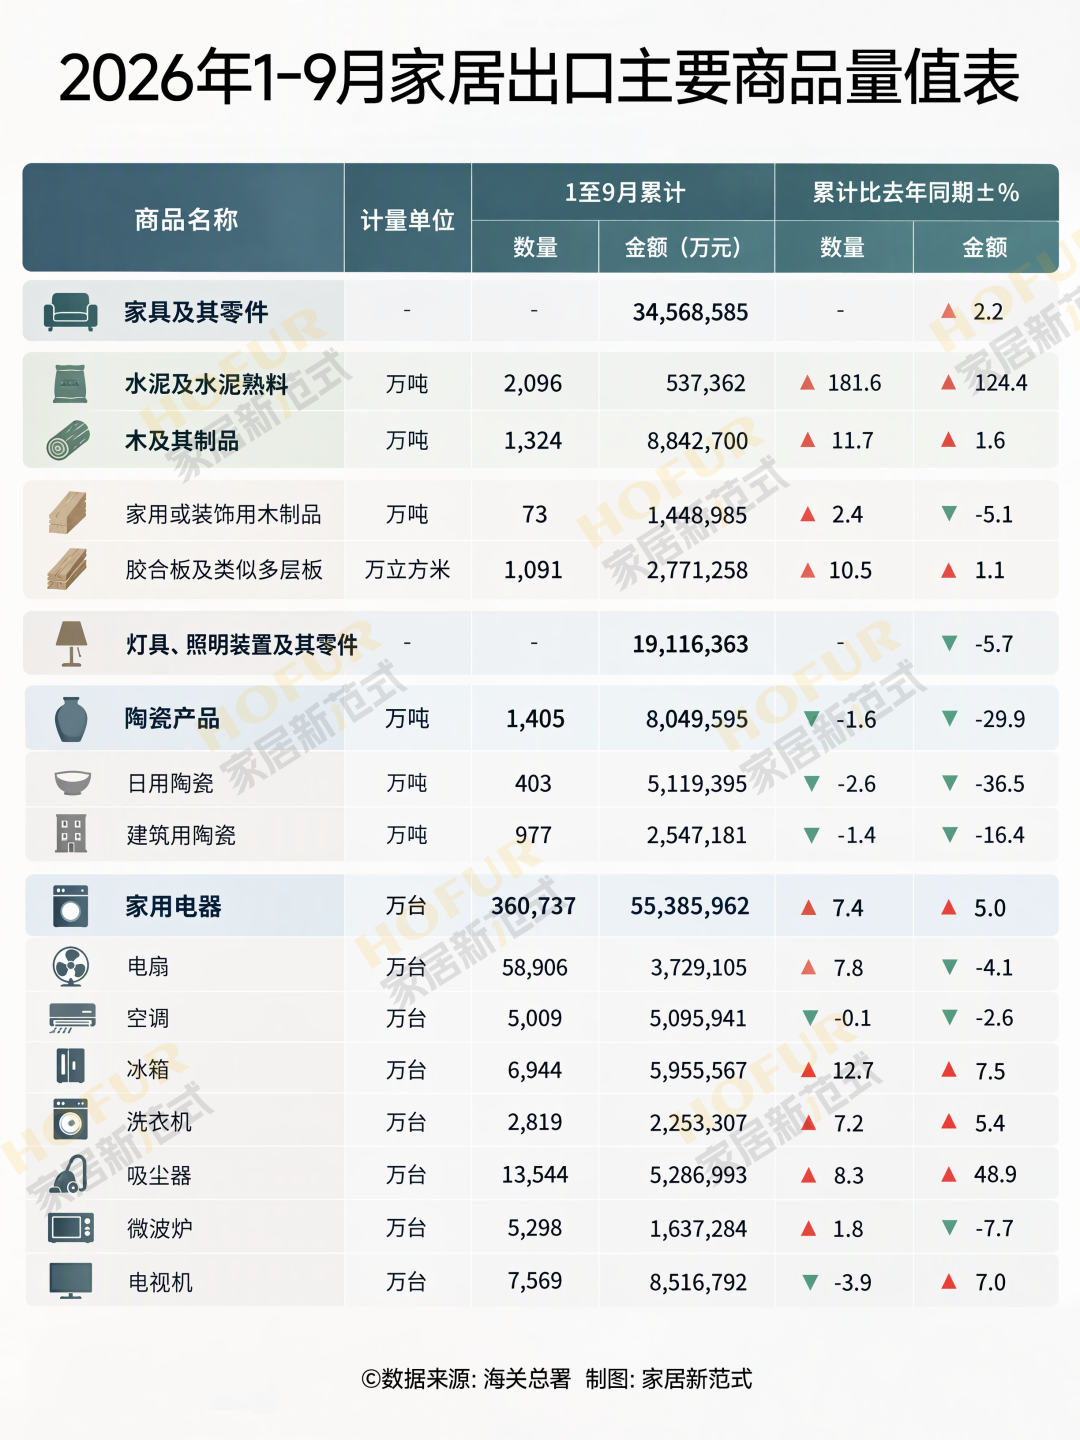
仅建筑用陶瓷产品出口977万吨、254.7亿元,分别同比下降1.4%、16.4%;灯具、照明装置及其零件出口额1911.6亿元,同比下滑5.7%;活动房屋、卫生、水道、供热及照明装置出口额2437.9亿元,同比下滑6.7%。
单看9月单月的出口额同比,回暖信号更明显:家具及其零件+16.1%,水泥及水泥熟料+124.9%,木及其制品+11.8%,家用电器+25.3%,灯具、照明装置及其零件+20.5%。
企业端的暖意同样跃然纸上:前三季度,索菲亚海外渠道营收同比增长91.49%至1.10亿元,志邦、金牌海外业务分别+15.56%、12.70%;上半年,顾家家居海外营收首次反超境内收入;7月的2026中国建博会(广州)上,近半数企业开设了外销渠道,派雅、皇派现场设外贸专岗,CGCH中辉绿建中英双语纳全球会员,安居福智能门招OEM/ODM贸易商。
更关键的是买家结构在重排。「家居新范式」梳理了2026年1-9月家居建材TOP15出口目的地国及增速图:
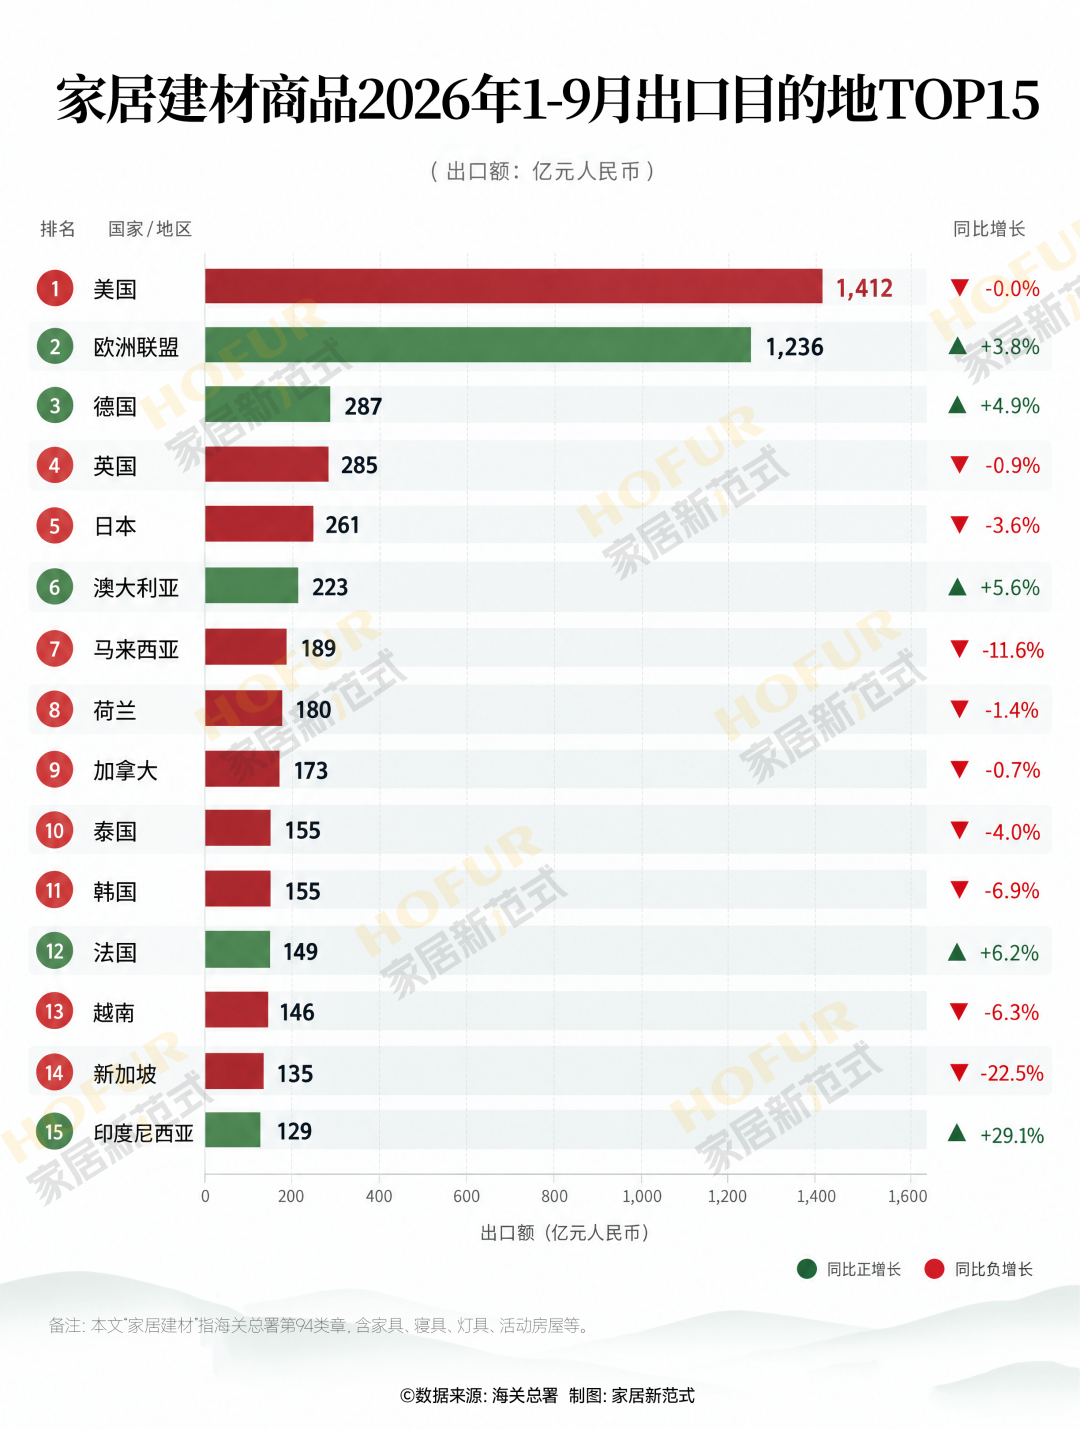
对比近三年家居建材TOP15出口目的地的位次变迁,北美占比持续收缩,对美出口占比已从2022年前三季度的27.5%降至2026年同期的22.9%。欧盟接棒成为核心增量(德国286.7亿、+4.86%,法国148.7亿、+6.19%),东盟、中东、拉美、非洲多点爆发,整体呈现"欧美守基本盘、新兴市场找增量"的出口图景。
变量明显的国别中,俄罗斯是黑马,家居建材、地毯金额增长40%上下、陶瓷对俄逆势+7.18%;澳大利亚家居建材+5.63%、木制品+23.10%;印尼家居建材+29.09%;加拿大地毯+29.75%。这一迹象在7月的中国建博会(广州)已有显现,当时中东、俄语区、东盟等新兴市场的买家团规模扩容。
可中国家居产业加速出海的同时,一旦翻开上市公司财报,矛盾立刻浮现:外销收入的增长,正被高昂的摩擦成本反噬。不少企业的利润增速远不及营收,毛利率被汇率、关税壁垒、物流等多头挤压。匠心家居的三季报是典型缩影:公司1-9月汇兑损失2.11亿元,关税分担让利同比增加3494万元。
中国涂料工业协会的数据同样佐证了这一趋势:上半年涂料出口量增长35.24%,但出口金额仅增27.01%,意味着单位出口价值隐性下降约6.1%。这种量增价减的情形同样发生在水泥、木制品、家电等品类身上。
这像极了纺织、光伏早期出海,先靠成本优势占住份额,再在贸易壁垒和利润挤压里被迫往上爬。
“微笑曲线”理论放在这里很贴切——中国家居产业强在中间制造,弱在左右两端的品牌与渠道。单纯拼产品出海、贴牌代工(OEM/ODM),门槛低,卷的人多,大多在曲线底部赚辛苦钱。眼下的“以价换量”,是升级前必须付的学费,但不是结局。
三条突围路径
行业已经从普惠式增长进入“分化式增长”,同样是在海外卖家居,有人一柜货赚的钱不如去年半柜,有人靠一款智能床垫把客单价翻了一倍。转型迫在眉睫。「家居新范式」观察认为,未来三年,真正跑出去、跑得好的企业,大概率是走通以下三条路的人:
路径一:产品升级,靠高附加值赚溢价
价格战的根源,是供给同质化。海外买家比价的对象,是传统沙发、卫浴单品;而今溢价的来源,是含新量、含智量高的差异化产品,或可交付的整套空间方案。
广交会、中国建博会(广州)上走俏的模块化集成房屋、装配式卫浴,都不是孤立单品,而是面向营地、民宿、海外酒店等的预制打包方案,其优势工期短、人工省、可复制。智能家居赛道同理,智能床垫、智能锁、智能照明、智能五金产品的热度持续走高,核心逻辑也是在从单品智能向“空间智能”跃迁。
这条路线的本质,是拉高产品的功能溢价、设计溢价,把定价权从单纯的材料比价体系里抽离出来。值得留意的是,2026中国建博会(广州)机械设备馆的外商增多,侧面印证海外本土工厂也在扩产;只靠硬件制造的比较优势,长期看会持续削弱。产品升级不是简单加智能模块或改款,而是构建方案化交付能力。
路径二:本地化布局,绕开壁垒贴近终端
关税壁垒是悬在全球订单之上的长期变量。从“产品出海”转向“能力出海”,本地化不只是避税,更是让品牌贴近当地市场的必答题,有利于实现近岸生产、本地服务。
产能本土化。志邦家居拟以2亿元增资在泰国新建智能制造基地,顾家家居印尼新基地开工,科顺在马来西亚建两大基地,都旨在缩短供应链半径。梦百合已在美国、泰国等APEC成员经济体设立研发中心和生产基地,专门适配海外产品规格与当地户型。
渠道本土化。慕思、顶固在东南亚和中东陆续开店,自建海外门店、布局海外仓、跨境电商多平台运营成为标配。红星美凯龙的动作更具生态风向,其近期正式官宣启动出海战略,出海业务被明确写入企业“十五五”战略,旨在以“1+N平台生态出海模式”,把中国家居出海链条串起来,带动国内品牌方、经销商、服务商抱团“渠道通海”。
路径三:品牌分层,深挖各自生态位
行业成熟的标志,不是大家一起做同类品牌、同一个市场,而是形成分层生态,各占生态位。
头部玩家的目标,是跳出单纯产品环节,立起全球品牌名声,驱动“卖产品”到“卖品牌”。顾家海外自有品牌KUKAHOME在泰国、越南的标杆作用逐步形成;恒林股份自主品牌(OBM)上半年营收占主营业务比重65.63%;美的耗时三年打磨的PortaSplit移动分体空调,今年上半年销量、销额同比均增超200%……全球化的多品牌矩阵能覆盖不同区域、不同价格带。
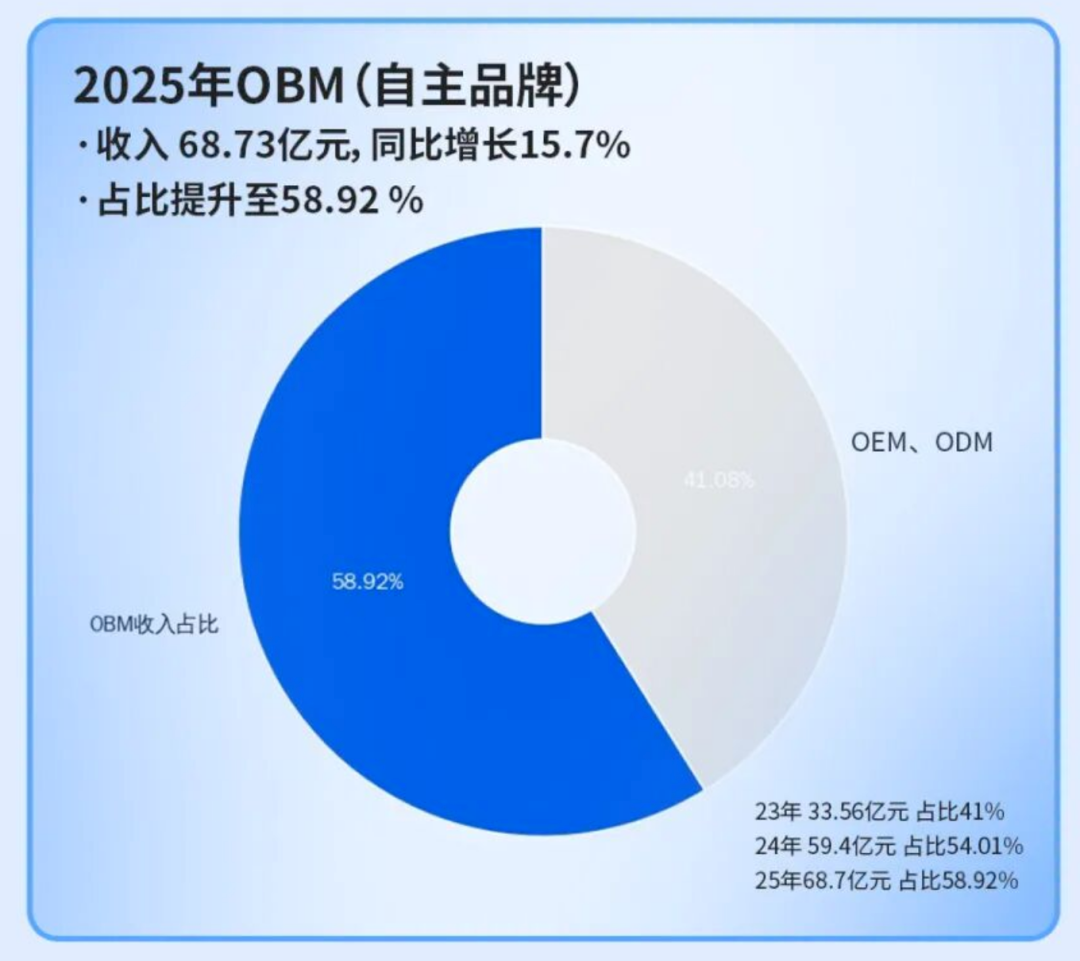
©恒林家居自主品牌收入占比连年上升
对海量中小家居外贸工厂来说,硬拼全品类、全球品牌并不现实,更优解是聚焦赛道,在智能五金、户外家居、适老化、宠物家居等垂直赛道做成小而美的品类冠军,甚至专注某几个具体国家或地区,靠精准客群建立细分壁垒。
机构预判也趋于一致:全球家居下一波需求,除了稳住欧美基本盘外,来自中东GCC大型项目、中亚高依存市场、拉美近岸布局,以及东南亚消费升级。谁能把“市场多元化+产品升维+渠道融合+本土运营”串起来,谁就能拿到下一张船票。
结语:聚势,跨越!
所有制造业出海,都要走过规模扩张到价值提升的漫长路程。中国家居出海,亦在跨过一道隐形的门槛:
第一阶段,是把国内过剩产能运出去;
第二阶段,是把中国供应链变成全球渠道;
第三阶段,是用品牌、系统与本地能力,在别人市场里长期经营。
眼下我们处在第二阶段的爬坡期——订单在来,客商在来,工厂在往外走,但溢价还没完全回来。在这条以五年、十年为单位的赛道里,真正稀缺的不是产能、价格或渠道,而是能否占住海外用户心智的长期耐心。
跨越这道门槛,单靠企业的孤军奋战远远不够,行业需要一个能打通内外贸双循环的平台来助推、赋能。
「家居新范式」注意到,作为“大家居建装行业的大年初一”,中国建博会(广州)正着眼出海趋势,加快向内外贸一体化行业赋能平台转型升级。
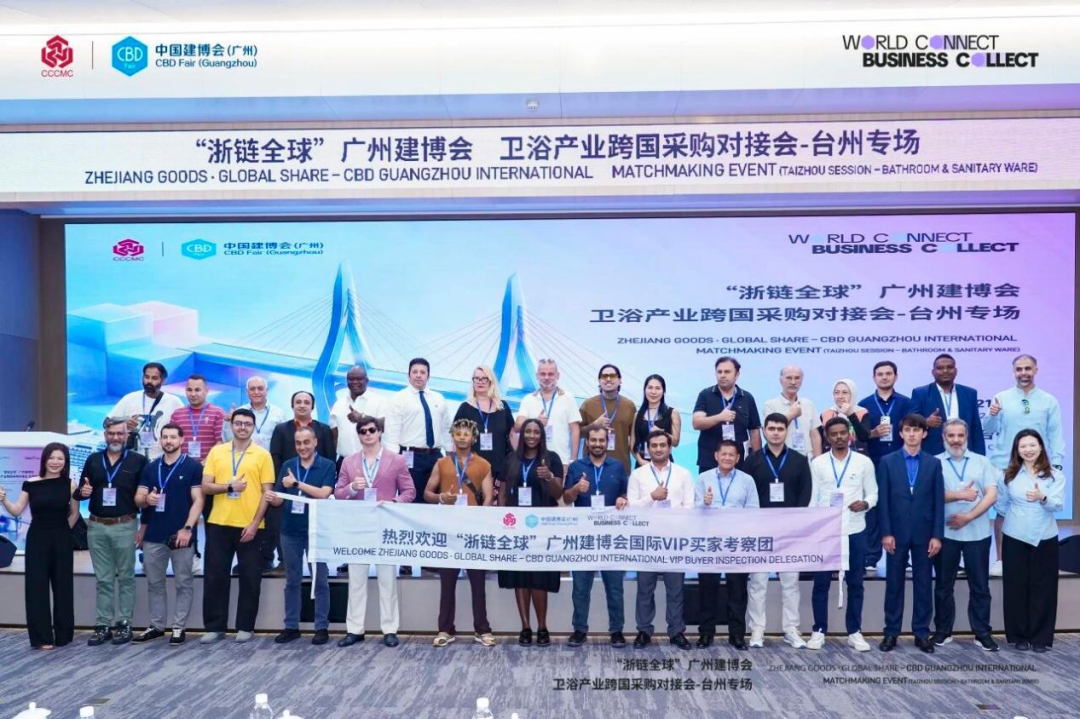
2027中国建博会(广州)将以促进商业转化为使命,持续深化“CBD World-Connect”全球链接计划,重点拓展新兴市场境外采购商到会,非展期常态化举办产地外销配对会,并着重全年度、全链路、全渠道的赋能和配对,全面提升中国大家居建装行业的外贸能级。
其中,室内空间场域铺设包括免漆、水漆、金属定制、全案整装、局旧改、适老化升级、悦己空间及全生命周期场景。门窗户外场域扩大户外板块,做遮阳、铝艺、木塑、集成房屋等户外场景品类,入户门与门窗整合,商业公装板块与门窗融合。材艺智造场域汇聚世界五金同台竞技,创新新材料首发、智造装备对接全球订单,三大题材连片成势,筑牢“好房子”硬核底座,是大家居建装供应链的核心展示舞台。
2027年7月8日-11日,中国建博会(广州)将以三大场域聚力共生,链接全球资源,与行业同仁共启大家居建装内外贸融合发展新华章。
发布评论
评论