

当地面AI算力持续遭遇电力供给、散热成本的刚性约束,一场AI基础设施的空间重构正在近地轨道加速发生。
2026年11月,海内外产业事件密集落地,为这一宏大叙事写下现实注脚。SpaceX公开Starmind项目明确的工程时间表,国内“星云星座计划”正式对外发布,注册资本15亿元的中科星云太空智能科技(合肥)完成设立并投入运营。
宏大的产业β浪潮扑面而来,但资本市场的命题并未随之简化:在A股24家涉足太空算力产业链的上市公司之中,哪些主体掌握真实产业卡位,哪些仅停留于概念叙事,需要以工程落地、订单验证、收入兑现为标尺审慎甄别。
工程组网元年,从单星试验迈向千星星座时代
历经多年实验室推演与单星在轨验证,太空算力正式告别科幻叙事,迈入工程化组网的关键周期,2026年11月构成全球产业共振的时间窗口。
2026年11月6日,马斯克于第33届巴伦投资者大会披露Starmind项目实施路线:2027年第三季度发射首批与英伟达联合研制的太空算力卫星,2028年实现部署规模扩张,2029年进入大规模扩张阶段。该星座采用Vera Rubin NVL72架构,单星对等算力250kW,翼展75米,星间互联带宽可达10Tbps;SpaceX已向ODM厂商下达6000套太空机架订单,计划于2027年完成交付。
国内同步推进国产化体系建设。2026年11月10日,中科院空天院联合国内科创主体发布全栈国产化“星云星座计划”;由中科星图(688568)、海光信息、中科曙光等16家机构共同发起设立的中科星云太空智能科技(合肥)正式运营,注册资本15亿元。
叠加GW星座29组低轨卫星成功入轨、千帆星座在轨卫星规模达到274颗、上海星枢计划完成首发星座在轨验证,海内外产业主体同步完成从单星技术验证向星座协同组网的阶段跨越。
本轮产业崛起,由三重刚性产业逻辑共同收敛形成驱动力。
其一为地面算力基础设施的能源瓶颈。国际能源署(IEA)测算口径显示,受电网扩容节奏约束,2030年前约20%的数据中心容量将面临并网延迟风险。轨道环境下太阳能可较地面多获约30%能源,宇宙真空环境可实现辐射被动散热,省去地面数据中心庞大冷却系统投入。
其二是关键技术集群实现工程突破。星载抗辐射AI芯片、高速星间激光通信、大尺寸柔性太阳翼三大核心瓶颈相继打通,支撑算力卫星从试验样机走向批量制造。
其三来自频轨资源的战略博弈。SpaceX已向FCC提交100万颗AI卫星的频轨申请,在国际电联“先登先占”的规则框架之下,低轨轨道与频谱具备排他稀缺属性,客观倒逼国内星座项目加快组网抢位。
中美双轮驱动,欧洲跟进追赶
当前,全球太空算力赛道业已形成中美双雄领跑、欧洲追赶的三层竞争格局,双方走出截然不同的产业组织路径。
美国以垂直一体化商业航天体系构建先发优势。SpaceX打通芯片适配、卫星总装、重型运载发射、光伏产能、上层AI应用完整闭环,依托星舰复用运力的成本优势,谋求快速拉开星座组网的规模差距。谷歌Project Suncatcher已于2026年10月完成星载TPU大模型推理在轨验证,计划2027年发射两颗验证星,布局吉瓦级轨道算力星座。亚马逊亦向FCC递交数据中心卫星申请,整体项目尚处于申报筹备阶段。
中国采取国家队统筹牵引、商业航天多元参与、地方星座项目竞合共存的发展路径。国家级GW星座规划卫星规模约1.3万颗,计划2027年前部署400颗卫星,在轨AI处理能力纳入硬性技术指标;千帆星座累计在轨274颗卫星,是国内率先实现规模化组网的商业宽带星座。与此同时,上海星枢计划、之江实验室三体计算星座、国星宇航星算计划、北京太空数据中心等项目多点布局,分别覆盖遥感在轨推理、分布式天基大模型、晨昏轨道集中算力中心等差异化赛道。
相较SpaceX大功耗单星、百万级远期卫星规划,国内星座普遍呈现单星算力有限、项目主体多元、算力资源相对分散的特征。短期难以复刻美方的规模碾压优势,但在遥感在轨解译、政务空天服务、垂直行业大模型等场景,具备本土数据积累与应用落地的护城河。
2027年Starmind首批卫星发射将成为行业的关键鲶鱼事件。若国内星座无法加速频轨抢占与组网落地,或将被挤压至低附加值的通信中继业务定位。
产业β确定,个股α剧烈分化
同花顺数据显示,A股共计24家上市公司布局太空算力产业链条,但具备在轨验证记录、批量航天订单、可量化太空业务收入的标的占比不足三分之一,多数主体停留在股权投资、框架合作的概念层面。
上游核心硬件属于产业链“卖铲人”环节,确定性居于首位。无论哪一路星座方案最终胜出,算力卫星均必须配置抗辐射芯片、星间激光通信终端、相控阵T/R芯片、星敏感器等核心部件。
上游:核心硬件(壁垒最高、最先兑现营收)
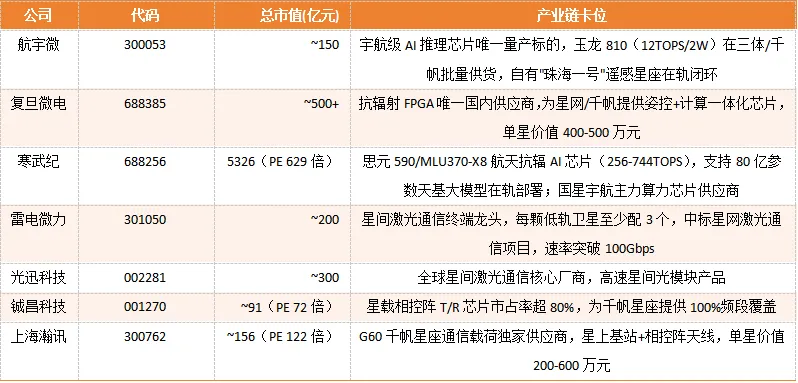
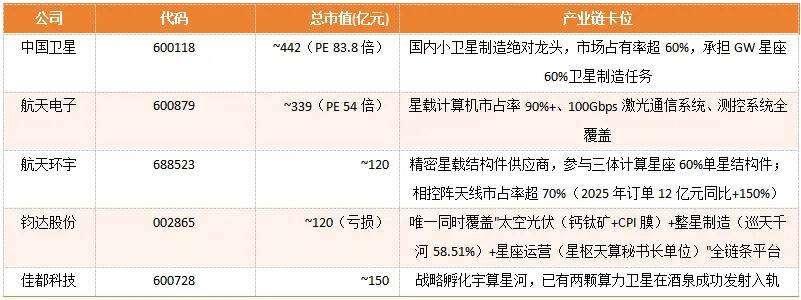
中游整星制造与载荷集成板块业绩弹性最大。中国卫星(600118)占据国内小卫星制造主要市场份额,承接GW星座大批量制造任务;航天电子(600879)星载计算机为卫星平台刚需部件。部分标的虽布局整星研制与星座运营,但是主业经营承压,太空业务尚未形成营收贡献,仅适合作为高风险期权博弈。
中游:卫星制造/整星平台/载荷集成(弹性最大、订单可见性高)
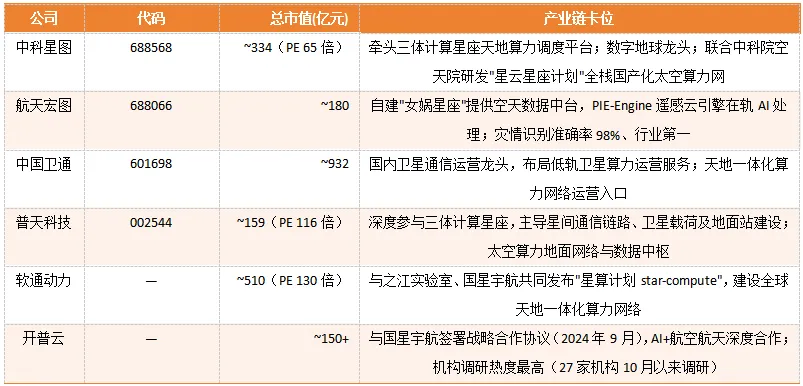
下游运营调度与行业应用拥有长期想象空间,业绩兑现周期最长。中科星图(688568)深度参与星云星座建设,牵头天地一体化算力调度平台;航天宏图(688066)依托女娲星座落地遥感在轨AI业务;中国卫通(601698)持有稀缺卫星通信运营牌照。就现阶段经营数据观察,太空算力业务在上述企业营收结构中占比普遍处于低位,业绩释放高度绑定星座组网进度。
下游:运营服务/数据应用/地面配套(长期空间最大、兑现最慢)
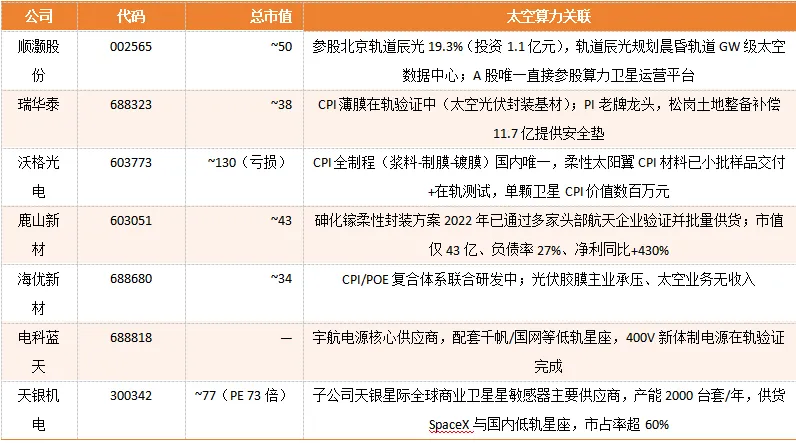
 另有一批参股投资、材料预研类标的,绝大多数尚未产生实质太空业务收入。小市值带来较高交易弹性,但基本面支撑薄弱,行情更多由市场情绪驱动,投资风险需要审慎评估。
配套/参股型标的(弹性大但确定性弱)
发布评论
评论