

三个季度跑赢去年全年,年内第二次上调指引,药明康德(603259.SH/2359.HK)这份三季报给出了结果,也留下一个必须回答的问题:增长从何而来。
最直观的两种解释都站不住脚。第一种归于行情回暖,但这无法解释同赛道内的分化。摩根大通数据显示,前三季度全球生物医药授权交易披露金额2211亿美元,已达2025年全年纪录的八成,但行业水位上涨对所有CXO一视同仁,能够实现收入、利润、订单同步增长并接连上调指引的公司屈指可数。第二种归于投资收益说服力同样有限。8月末出售药明合联股权带来约24.14亿元非经常性损益,剔除后今年前三季度扣非净利润增速仍高达73%,远超38.6%的收入增速。
增长的真正原因,公司在三季报新闻稿标题里写得很清楚,“得益于多个客户产品的更大成功及CRDMO模式。CXO的商业模式决定了药明康德不直接制药,收入完全建立在全球合作伙伴的管线推进之上,客户产品在临床上每推进一个阶段,平台才分享到相应成果。因此需要追问的不是这一结论本身,而是客户的成功为何更多沉淀到了药明康德,而非其他同行。
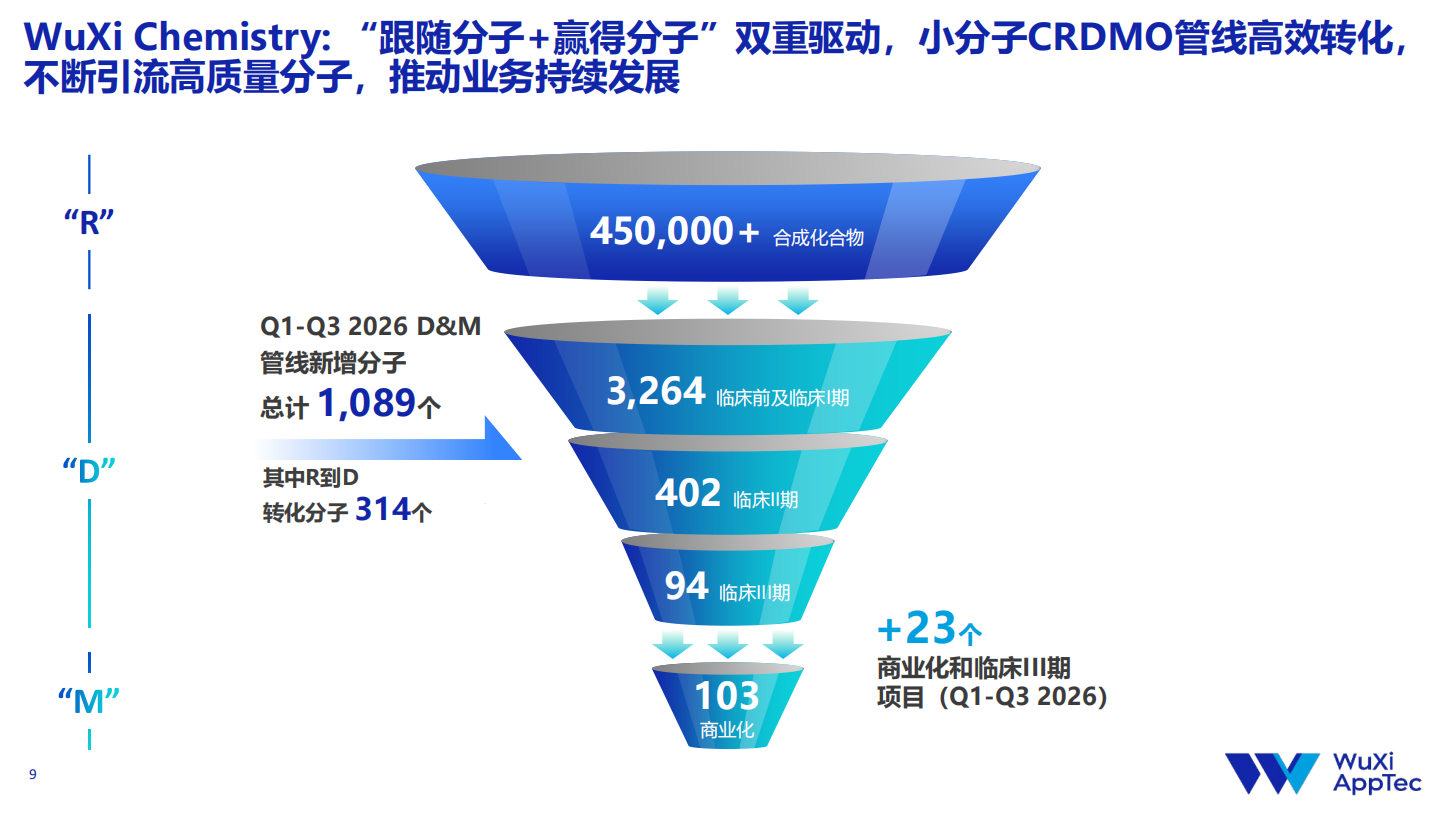
答案在于CRDMO的结构设计。这套模式像一个持续运转的漏斗,R端负责分子供给,过去12个月合成交付超过45万个新化合物,仅WuXi Biology一个前端业务就持续带来超过20%的新客户。分子进入平台后逐级向后期推进,前三季度新增的1089个后端项目中,314个来自R端内部转化,商业化项目首次在一年内突破百个。这一结构中存在一个对双方均有约束力的商业现实,管线越接近后期,客户更换供应商的成本越高,项目越倾向留在原平台。客户的成功由此在漏斗中层层积累,最终转化为药明康德高附加值、多年期的收入。
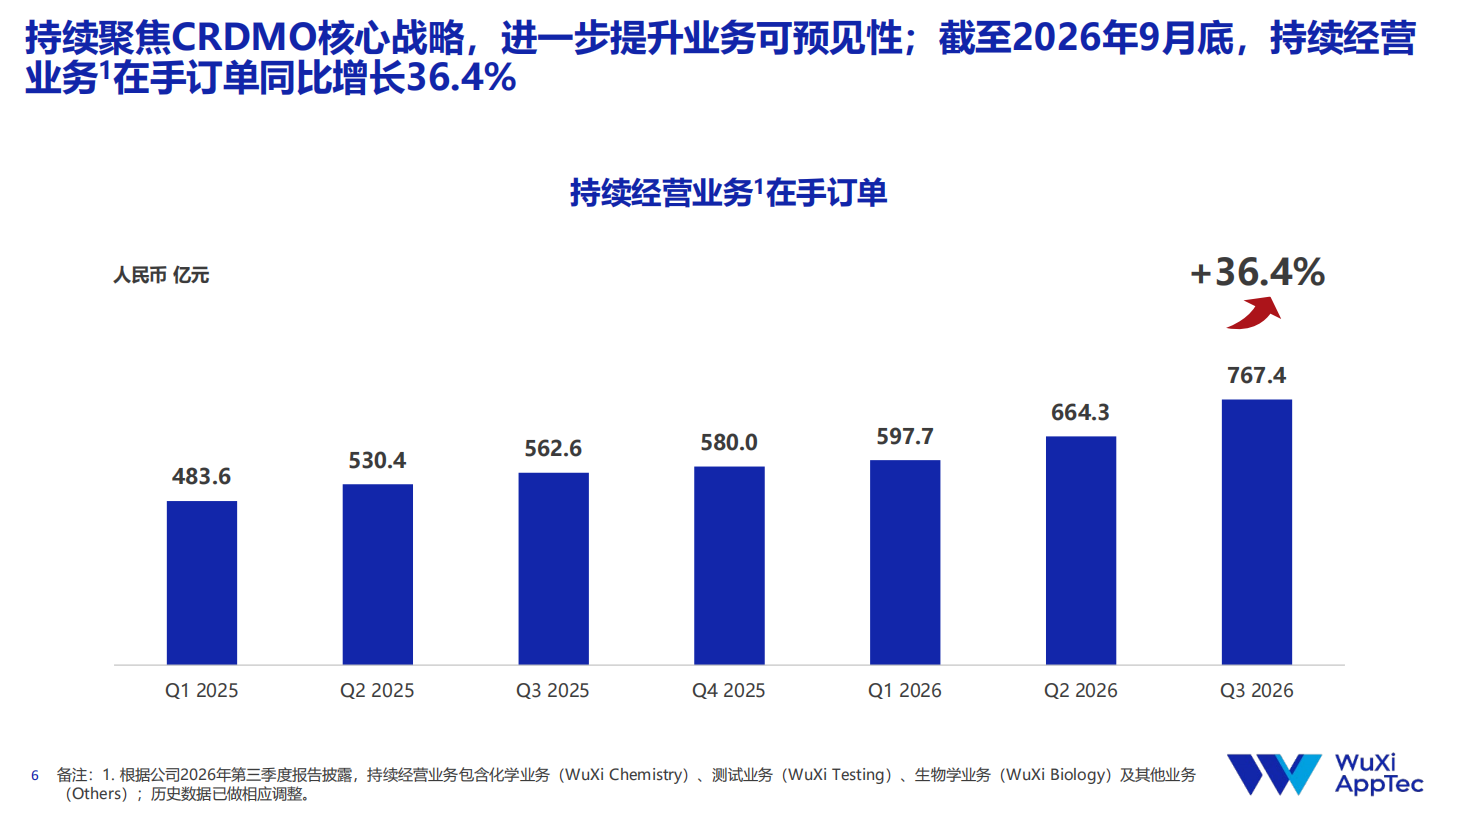
顺着这一机制,上调指引的依据便不难理解。截至9月底,药明康德持续经营业务在手订单767.4亿元,同比增长36.4%;前三季度新签订单增长超过60%,单三季度超过270亿元;按收入均值测算,现有订单储备可覆盖近16个月。这批订单不仅是未来收入的储备,更代表客户以实际采购选择,将更后期、更关键的分子继续交由药明康德的一体化平台执行。
因此,这份财报的真正值得看的地方不在数字高低,而在因果链条是否完整。客户管线推进带来订单,订单托底收入,收入支撑上调指引,前三季度营收455.4亿元、经调整净利润183.8亿元,均是这一链条运行的结果。只要漏斗的转化仍在延续,增长便有迹可循。
发布评论
评论