

《金基研》巽风/作者
2026年11月11日,《北京市具身智能机器人产业高质量发展行动方案(2026-2028年)》印发。该方案提出,加大专用算力资源保障力度,新增建设总规模超过50,000PFLOPS的具身智能专用算力集群,进一步加强高质量具身智能算力保障。
在此背景下,算力板块相关指数基金聚焦数据中心建设及运营,服务器或芯片生产,交换机、路由器、光模块等通信设备制造等赛道,反映国内算力产业整体发展情况。
一、当AI浪潮遇上算力底座,多场景共振驱动算力基建上行
近年来,随着人工智能发展、智能体落地,金融、通信、互联网、制造等领域智能化需求持续增长,推动国内AI基础设施加速扩张,算力芯片、服务器及配套软件的全链条需求持续释放。
算力基础设施规模持续增长。工信部数据显示,2025年末,国内已建成万卡智算集群42个,智能算力规模超过1,590 EFLOPS,位居全球前列。截至2026年9月底,国内智能算力规模达2,592 EFLOPS,同比增长146%,有力支撑国内人工智能产业快速发展。
2026年9月7日,工信部发布《信息通信行业发展“十五五”规划》。规划提出,到2030年,智能算力规模达9800EFLOPS;加快全国一体化算力网建设,探索太空算力技术前瞻研究及生态培育。
值得注意的是,截至2026年9月,国家超算互联网平台注册用户突破170万,累计调度作业2.7亿条,接入17个省区市30余个算力中心,汇聚超25万张GPU卡,其中95%为国产算力。
算力扩容过程中,针对大模型推理、计算等细分场景深度优化的AI专用芯片,成为支撑国内智能算力增长的核心支撑。IDC数据显示,2026年上半年国内非GPU类AI加速器出货量达到101.6万颗,同比增长近80%。
算力网络上下游配套环节同步维持高景气。光模块方面,中国电子元件行业协会数据显示,2026年1-8月,光通信设备的激光收发模块出口数量为296.26万个,同比增长12.18%;出口金额达50.61亿美元,同比增长47.22%。
绿色化、算电协同是算力产业发展的重要方向。《关于促进人工智能与能源双向赋能的行动方案》要求强化能源对人工智能发展的基础支撑作用,发挥人工智能对能源转型的叠加倍增作用,促进人工智能与能源发展双向赋能。到2027年,支撑人工智能创新发展的安全、绿色、经济的能源保障体系初步构建,清洁能源与算力设施互动能力显著提升。
据《绿色算力发展研究报告(2026年)》,截至2025年底,全国投运标准机架超1373万架,八大国家枢纽节点集聚的智能算力规模占全国总量八成以上。绿色低碳水平提升取得积极进展,全国已有160余座数据中心获评4A级及以上绿色数据中心。
算电协同持续推进下,2025年国内算力设施用电量达1,700亿千瓦时,同比增长约30%。
而词元是大模型处理文本、代码、图像、音频、视频等所有信息时采用的最小运算单元,正在成为人工智能服务的计量单位、结算单位和统计单位。国家统计局数据显示,2024年初国内日均词元调用量为1,000亿,到2025年底跃升至100万亿,到2026年3月底已突破140万亿。
需求层面,AI应用逐步从试点验证转向生产级落地,算力需求也由集中式大模型训练,进一步拓展至高并发推理与多场景调用环节。自动驾驶实时感知决策、金融智能风控、工业AI质检等场景持续放量,推理算力的快速扩容,正在为算力产业链开辟第二增长曲线。
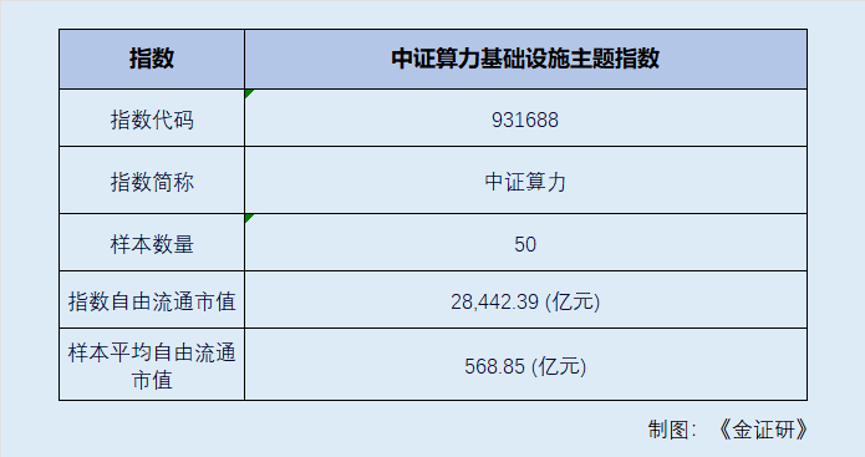
在此背景下,中证算力基础设施主题指数选取50只业务涉及数据中心建设、运营及相关硬件设备制造等领域的上市公司证券作为指数样本,反映算力基础设施主题上市公司证券的整体表现。
在选样方法上,首先,对于样本空间内符合可投资性筛选条件的证券,选取业务涉及数据中心建设及运营,服务器或芯片生产,交换机、路由器、光模块等通信设备制造等算力基础设施领域的上市公司证券作为待选样本。
其次,在上述待选样本中,按照过去一年日均总市值由高到低排名,选取排名前50的证券作为指数样本。
二、通信半导体为主vs创业板算力配套集群,算力赛道的两种“剖面”
纵观算力产业链,上游为算力软硬件供应,主要是AI算力芯片与服务器整机、光模块、液冷及电源等;中游核心为算力整合与服务提供,包括云厂商、三大电信运营商、第三方IDC服务商等;下游则是算力服务及应用,包含算力租赁服务、词元服务以及人工智能大模型、AI应用。
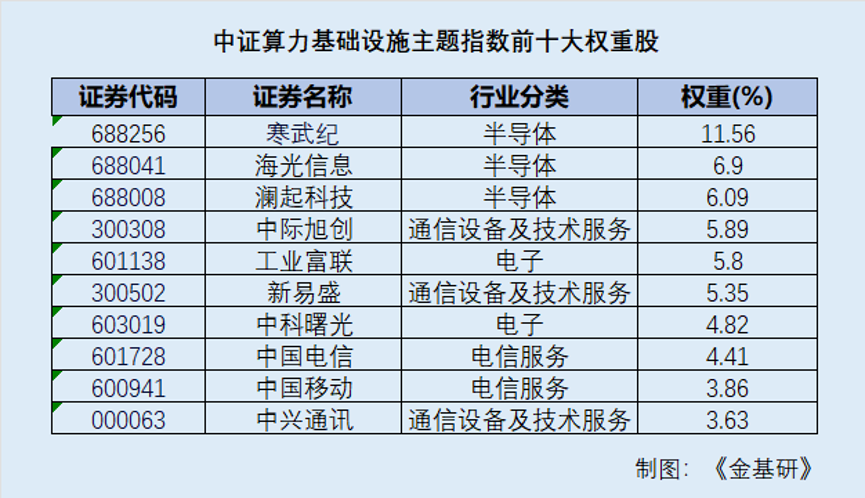
据中证指数有限公司官网,截至2026年11月17日,中证算力基础设施主题指数前十大成分股分别为寒武纪、海光信息、澜起科技、中际旭创、工业富联、新易盛、中科曙光、中国电信、中国移动以及中兴通讯。指数前五大权重占比合计为36.24%,前十大权重股合计权重达58.32%。
东方财富Choice数据显示,中证算力基础设施主题指数全部50只成分股中,13只成分股市值达千亿元级别,9只成分股市值处于500‑999亿元区间,28只成分股市值低于500亿元。
从行业权重分布看,参照申万行业二级分类,该指数前四大行业分别为通信-通信设备、电子-半导体、通信-通信服务以及电子-消费电子,权重占比分别为33.26%、28.97%、13.05%、8.6%,并含有少量计算机-计算机设备(6.12%)、计算机-IT服务Ⅱ(4.37%)、机械设备-自动化设备(2.35%)。
细分来看,参照申万行业三级分类,指数前三大细分行业通信网络设备及器件、数字芯片设计、电信运营商行业占比分别为29.73%、26.39%、10.15%。
除中证算力基础设施主题指数外,创业板算力基础设施指数亦聚焦算力板块。
创业板算力基础设施指数在深市创业板市场选取在业务涉及计算、网络、存储、运维和其他算力基础设施相关领域的上市公司,反映创业板算力基础设施领域相关上市公司的股价变化情况。
截至2026年11月17日,创业板算力基础设施指数前十大权重股分别为协创数据、软通动力、网宿科技、景嘉微、科翔股份、光环新网、润泽科技、弘信电子、太辰光以及君正股份。
从成分股经营情况来看,东方财富Choice数据显示,2025年中证算力基础设施主题指数成分股营业收入合计为36,104.19亿元,同比增长39.49%;归母净利润合计为2,671.29亿元,同比增长27.46%。
在中证算力基础设施主题指数权重股业绩中,2026年前三季度,寒武纪实现营业收入95.26亿元,同比增长106.76%;归母净利润达37.15亿元,同比增长131.49%。同期,海光信息的营业收入为149.55亿元,同比增长57.58%;归母净利润为28.47亿元,同比增长45.12%。
需要注意的是,算力行业与上游算力芯片、存储、高速光模块等密切相关,受其供需关系、政策管制、技术迭代影响。同时,行业也面临大模型、具身智能等下游场景落地节奏影响。
总的来说,在政策持续加码、AI应用加速落地的共同驱动下,国内算力芯片、高速光模块、服务器等产业链环节需求持续释放,算电协同、国产算力替代成为产业发展主线。
发布评论
评论