

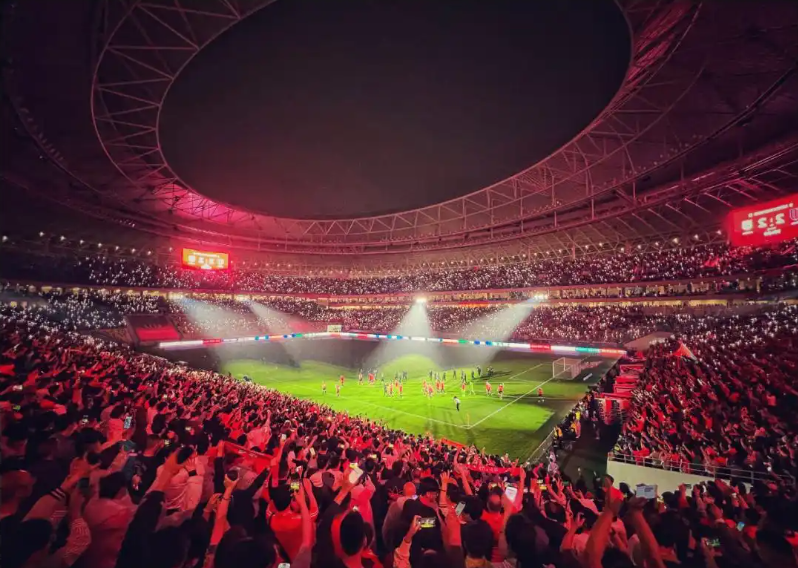
©网络
11月9日,距成都蓉城2比3负于山东泰山、错失“打平即夺冠”的中超冠军不到24小时,俱乐部连发公告:董事长王磊、总经理吴博辞职,主教练约翰·阿洛伊西及整套教练团队离任。
一场球的系统性崩盘
如果只看收官战,蓉城控球率51%、射门17比21,场面并不难看,射正数4比7的差距才是胜负手。但真正致命的,是这场失利之前已经持续了两个多月的滑坡。
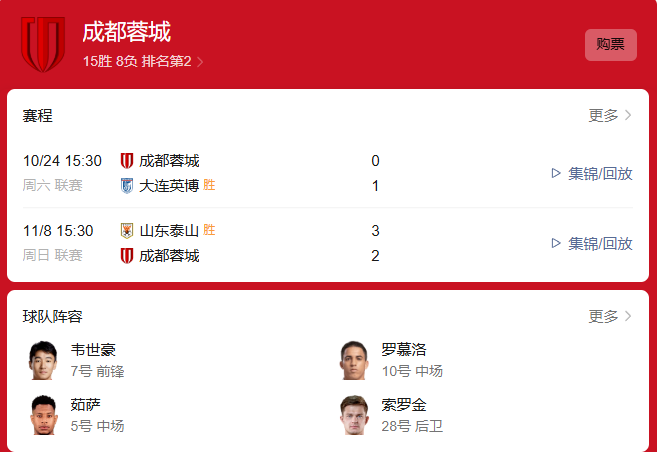
赛季第16轮结束时,成都蓉城对后来夺冠的大连英博领先优势一度达到18分。第25轮,领先第二名仍有14分。
从第26轮开始,七个“冠军点”一个接一个地从手边滑走,最后五轮,球队只拿到1分,以四连败收尾。
同一时间段,大连英博用一波五连胜完成了最后五轮连追14分的逆转。
一边是手握赛点却反复“拒绝夺冠”,一边是背水一战越打越硬。这种反差的根源是一支球队在“想赢怕输”的心理重压下,从核心球员到角色球员集体失速。
费利佩在关键战中罚出的点球又慢又正,被门将轻松没收,正是这种心理塌方最直观的展现。
阿洛伊西的临场调度和换人调整,在赛季后半程持续受到业内人士和球迷的质疑,但把全部责任推给主教练并不公允。
有观点明确指出,丢冠是阵容、人员变故、管理等多重原因共同作用的结果。换句话说,教练组是崩盘链条上最显眼的那一环,但不是唯一的一环。
复盘这个赛季,一个容易被忽略却至关重要的背景是:赛季开打前足协的假赌黑专项整治中,16支中超球队有9支被扣分。
上海申花和天津津门虎各扣10分,青岛海牛扣7分,山东泰山、河南各扣6分,上海海港、北京国安、武汉三镇、浙江队各扣5分,而成都蓉城是少数一分未扣的球队。
如果把扣掉的分全部加回去,蓉城在半程的“18分领先”在真实积分版图上的分量会大幅缩水。
罚分红利制造了一种“我已经足够强”的错觉,而这种错觉直接影响了俱乐部在赛季中期的决策判断。
谁在为丢冠买单,代价又是什么?
丢冠与辞职,转瞬之间。
成都蓉城总经理吴博此前就曾表态,球队若无缘冠军自己会承担责任。董事长与总经理同时离开,传递的信号很明确:在国企背景的俱乐部里,竞技成绩的失败需要有人以职务身份来“兑现责任”。
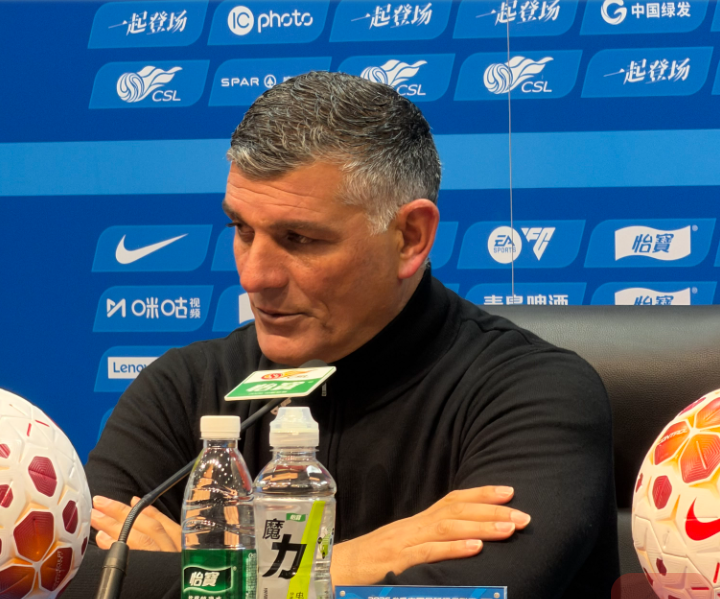
主教练阿洛伊西与俱乐部签下的是一份“1+1”合同:只有率队夺得2026赛季中超冠军,2027年的合约才自动生效。
冠军没有拿到,续约条款自然不触发,俱乐部不需要启动解约程序,理论上也不存在通常意义上的高额违约金赔偿。
此前外界一度流传过关于高额违约金的传闻,但截至目前,并没有任何公开信源披露本次离任涉及的具体违约金金额。
不过,仅从合同结构本身即可看出,俱乐部在赛季初设计这份合同时,已经为“不夺冠”预留了低成本退出通道。
只是,“换帅便宜”不等于“重建便宜”。董事长、总经理、主教练及其整个团队在同一时间离任,意味着俱乐部在竞技决策、转会运作、日常管理三条线上同时出现人员更迭与调整。
新班子需要时间熟悉球队,新教练需要时间植入体系,而中超的备战窗口不会等人。
过去几年蓉城从成冠到中超的“五级跳”建立在相对稳定的规划之上,而这一次“连锅端”之后,俱乐部是否还能保持同一条建设逻辑,是一个关键问题。
母公司还能撑多久?
抛开赛场上的遗憾,要看清蓉城未来的命运,必须审视其母公司兴城集团的财务底色。
成都蓉城的年度预算稳定在3亿至5亿元区间,取中位数约3.2亿元,稳居中超第一梯队。但支撑这份预算的母公司成都兴城集团,正处在一个并不轻松的时间点上。
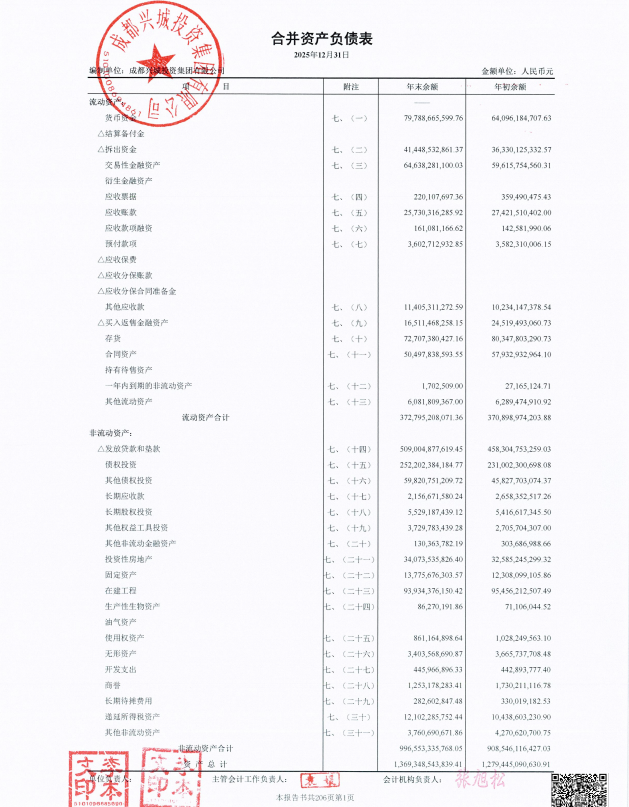
根据其2025年度审计报告及2026年中期报告,截至2026年6月末,兴城集团总资产达14,456.07亿元,负债总额高达12,937.45亿元,资产负债率攀升至89.49%。
盈利端持续承压,2025年度归母净利润亏损22.70亿元,2026年上半年归母净利润延续亏损态势(-2.41亿元),净利润主要依赖成都农商行等少数股东贡献。
从流动性看,虽然期末货币资金账面余额超700亿元,但受限资金高达397.76亿元(受限比例达56.69%),而合并口径一年内到期的有息债务达499.34亿元,现金类资产对短期债务的覆盖能力已显捉襟见肘。
其核心地产平台兴城人居2026年上半年主营业务利润为-4.05亿元,地产板块收入同比骤降超60%,部分项目交付四年后去化率仍不足五成。
这些数字说明:俱乐部过去几年在中超的竞争力,建立在母公司持续输血的基础之上;而当母公司自身面临高负债与归母亏损压力时,球队的容错空间只会越来越小,不会越来越大。
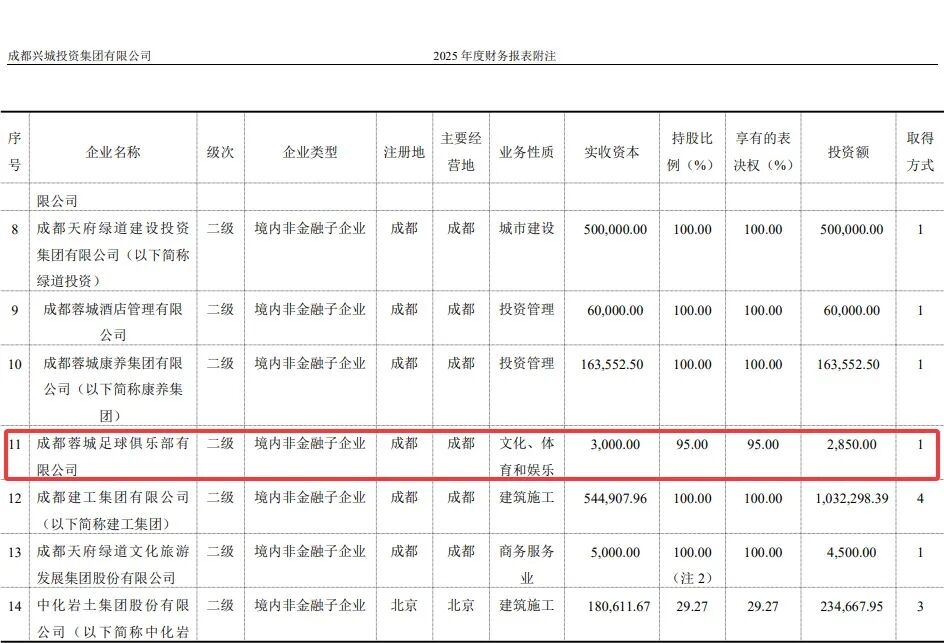
尤其是在2026年上半年,集团筹资活动现金流净流出高达156.79亿元,在整体资金链偏紧的背景下,俱乐部作为非核心主业的文体板块,其获取增量资金的难度和成本都在无形中上升。
一个亚军带来的直接经济损失是有限的,真正昂贵的,是在一个需要精打细算的周期里,用一次“连锅端”式的重建,把本可以用于补强阵容深度的资源,消耗在了管理层的推倒重来上。
重来并不难,难的是在遗憾中汲取教训,找回稳健前行的定力。在集团整体“节衣缩食”求稳的当下,蓉城队不仅要学会过“紧日子”,更需要比以往任何时候都更理性、更精准地花好每一笔钱。因为,容错的空间已经越来越小。
声 明
本文基于成都蓉城足球俱乐部有限公司(简称“成都蓉城”或“俱乐部”)及其控股股东成都兴城投资集团有限公司(简称“兴城集团”)、以及中国足球协会、中超联赛有限责任公司、相关证券交易所及债券信息披露平台等机构的相关公开信息撰写。文中涉及的事实描述及数据(如赛事数据、财务指标等),均尽力与公开报道、赛事官方记录、公司公告、审计报告及债券定期报告等公开信息逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对成都蓉城、兴城集团、其关联方、董事、高级管理人员、教练团队及球员等任何相关人士的任何投资建议、交易指导、引援决策指导或法律意见。成都蓉城及母公司相关事实的最终认定,应以俱乐部及母公司正式公告、中国足球协会及监管机构正式文件、以及法定程序的最终结果为准;俱乐部未来竞技成绩及财务状况仍存在不确定性。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论