

今年以来,艾罗能源(688717.SH)的股价走势可用“打滑梯”来形容。
行情显示,2月中旬,艾罗能源股价震荡上涨,3月中旬来到157.13元/股的历史高位,随即开始震荡下跌,截至10月9日,报40.33元/股,区间跌幅达69.20%。当前,公司总市值约63.36亿元,较3月高点约251亿元的市值已蒸发超180亿元。
业绩,可以说是导致艾罗能源股价下跌的最直接原因,但在业绩背后,行业、政策、汇率以及自身经营策略更是艾罗能源难以逃脱的桎梏。
从盈利顶峰走向增收反亏
艾罗能源成立于2012年,是光伏储能系统及产品提供商,主要产品为储能电池、储能逆变器和并网逆变器,应用于分布式光伏储能以及光伏并网领域,营收主要来源于海外。2024年1月3日,艾罗能源成功登陆上海证券交易所科创板。
需要提及的是,上市之初,艾罗能源原计划募资8.09亿元,用于储能电池及逆变器扩产、光储智慧能源研发中心建设、海外营销及服务体系、补充流动资金四个项目。而实际募资总额达到22.26亿元,扣除发行费用后净额19.88亿元。超募资金11.79亿元,占原计划募资额的145.8%。数据显示,截至2024年7月底,A股共有49家公司上市,有9家超募,金额最高的就是艾罗能源。
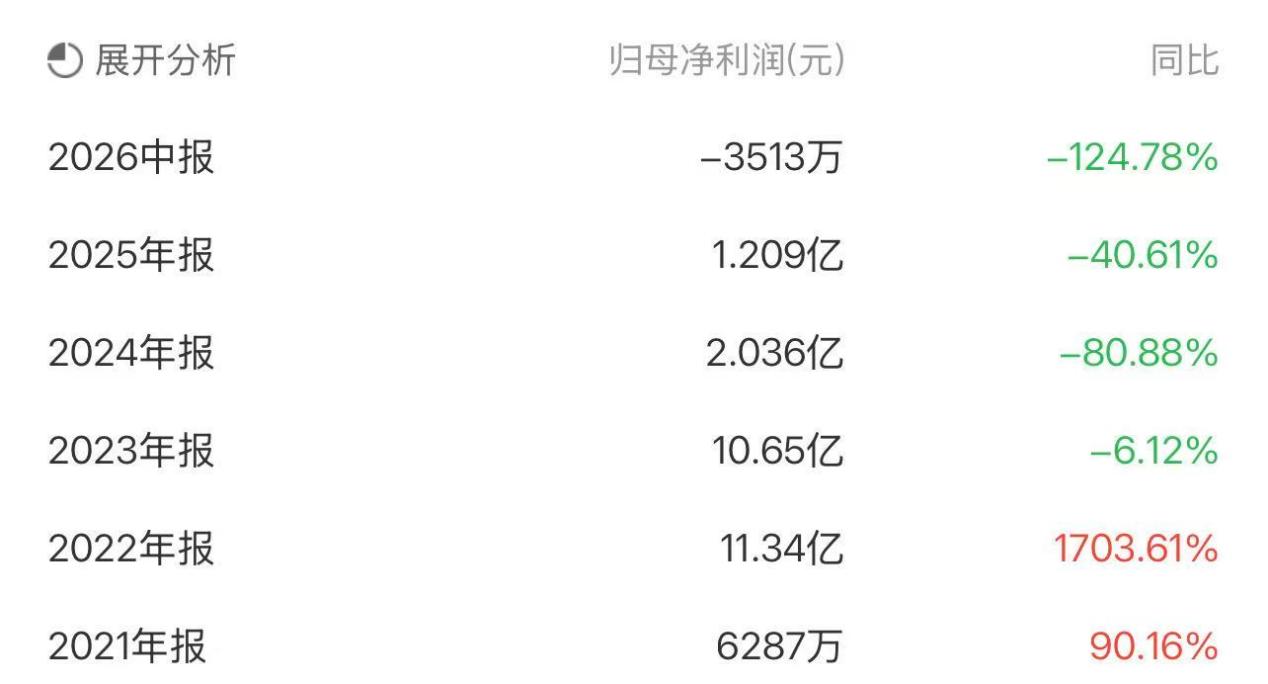
超募的直接原因是发行定价高于预期,但综合当时的环境来看,2024年初正值新能源融资环境收紧,艾罗能源又是当年首个IPO和久违的新能源标的,因此获得了市场较高关注和资金追捧。艾罗能源上市之前的业绩似乎也在帮市场佐证这一点,数据显示,2021年至2023年公司分别实现净利润0.63亿元、11.34亿元、10.65亿元,分别同比增长90.16%、1703.61%、-6.12%,短短三年完成了从数千万利润到十亿级盈利的跨越。
可以看出,上市之前这几年是艾罗能源的盈利顶峰。极具戏剧性的是,资本市场热捧的上市节点,恰好成为艾罗能源业绩的分水岭。自2024年登陆科创板后,公司业绩开启持续下滑通道,彻底告别上市前的高增长时代:2024年归母净利润大幅缩水至2.04亿元,2025年进一步降至1.21亿元,2026年上半年更是首度出现亏损,归母净利润为-0.35亿元,走出了一条“上市首年盈利跳水、次年增收不增利、最终增收反亏”的持续下行曲线。
欧洲储户阶段性红利散尽
为什么在上市前艾罗能源能够大幅盈利,上市之后却一反常态?业内人士分析认为,目前的业绩现状或许才是艾罗能源的常态,其业绩上涨背后是极致的行业周期红利、海外市场刚需缺口与赛道蓝海竞争格局。
2022年,欧洲能源危机引发的户储刚需爆发,海外居民为对冲能源价格暴涨风险、规避供电不稳定问题,集中采购户用光伏储能设备,带动区域市场需求井喷。彼时,海外储能赛道入局厂商较少,行业竞争格局宽松,产品定价权充足、毛利率维持高位,叠加海外经销商集中囤货补库存,直接拉动艾罗能源订单与营收大幅攀升。同时,前期行业原材料价格稳定、出口政策红利加持,叠加公司深耕海外渠道多年的先发优势,多重利好共振下,公司2022年业绩实现数十倍暴涨,2023年虽小幅回落,但依旧站稳十亿净利润高位,构筑了上市前的业绩高光。
2024年业绩开始断崖式下滑,核心依旧源于欧洲核心市场红利消退与行业竞争格局剧变。随着国际能源价格逐步企稳回落,欧洲户储刚需红利快速消退,终端市场需求显著降温,叠加海外经销商前期大规模囤货后进入漫长的去库存周期,新订单投放量大幅收缩,直接导致艾罗能源海外营收同比大幅下滑。
与此同时,国内大批储能厂商扎堆出海布局欧洲市场,同质化产品集中涌入引发激烈价格战,行业整体产品报价持续下行,公司产品毛利率显著回落。叠加公司为适配产品迭代、技术升级持续加大研发投入,同时扩充管理、销售团队导致期间费用攀升,在多重因素叠加下,周期红利退潮的负面影响彻底显现。
2026上半年,首度出现的亏损标志着企业经营压力彻底突破盈利平衡点,汇率波动、政策调整、成本上涨三重突发冲击成为核心导火索。其一,汇率行情剧烈反转,上年同期公司收获大额汇兑收益,2026年上半年转为1.21亿元大额汇兑净损失,财务费用同比激增,单汇率一项便形成超3亿元的利润差额,彻底吞噬主营业务盈利增量;其二,行业成本与政策红利双退坡,储能电芯等核心原材料价格上涨,叠加4月起电池产品出口退税率下调,进一步压缩产品利润空间,公司整体毛利率同比下滑5.62个百分点至27.95%;其三,公司为承接激增的海外订单大规模备货,存货规模大幅增长,产品快速迭代背景下存货跌价风险攀升,进一步侵蚀企业利润。
重度依赖海外市场
纵观艾罗能源上市前后的业绩冰火反差,本质是一场周期红利褪去后的真实回归。市场结构极度单一、高度绑定海外区域市场,则是贯穿艾罗能源发展始终的核心结构性隐患,也是公司业绩极易受外部环境冲击的关键根源。
长期以来,艾罗能源深耕海外分布式光储市场,形成了近乎百分百的海外营收结构,最新财报数据显示,2026年上半年公司境外收入占比高达98.62%,境内市场几乎无营收贡献,无本土市场作为风险缓冲底盘。其中,欧洲市场更是绝对核心基本盘,常年占据公司总收入近六成比例,上市前高光阶段欧洲市场收入占比更是超过90%,公司订单规模、盈利水平、经营节奏完全绑定欧洲区域的能源政策、供需格局与消费需求。这种极致聚焦的市场布局,在行业红利期能够最大化享受区域市场增长红利,助力公司快速做大规模、拉高盈利,但也让企业彻底丧失风险对冲能力,区域市场的任何边际变动,都会直接传导至营收与利润端。
相较于多元化布局的同行,艾罗能源单一市场依赖的弊端在行业周期切换后彻底暴露。为破解区域困局,公司近年全力开拓澳大利亚、越南、菲律宾等新兴市场,相关区域营收实现数倍甚至数十倍爆发式增长,看似完成市场扩容,但新增增量均为低毛利低价订单,仅能拉动营收规模,无法修复盈利结构,反而进一步稀释整体毛利率。
时至今日,艾罗能源依旧未能摆脱“海外独大、欧洲为核、无本土对冲、新兴市场不盈利”的畸形市场格局,单一区域依赖的结构性短板,成为制约公司长期稳健经营、扭转业绩颓势的核心桎梏。
发布评论
评论