

10月9日,粮食概念板块骤然升温。金健米业(600127.SH)以15.18元封住涨停,换手率31.47%,单日成交29.59亿元;据行情数据前复权口径,7月1日至10月9日其区间涨幅达191.92%,总市值升至97.42亿元。
触发此番异动的,是世界气象组织(WMO)10月8日发布的最新气候通报:热带太平洋中东部海面温度预计在今年四季度升至有观测记录以来的高位,本轮厄尔尼诺事件有望于12月抵达峰值,并可能延续至2027年初。
这并非一份寻常的气候预报。赤道中东太平洋海温的每一次异常升高,都会经由大气环流改写全球的降水版图,进而扰动数万公里之外的餐桌。本轮超强厄尔尼诺正在通过三条相互咬合的路径,缓慢而坚定地重塑全球粮食供应链。
供应链重构的三条路径
第一条路径落在田间。东南亚的干旱、澳大利亚东部的高温、印度季风的偏弱,正在压缩多年生热带作物的供给曲线。据路透社援引联合国粮农组织(FAO)数据,9月全球食品价格指数升至136.0点,为2022年11月以来高位;其中谷物价格指数环比上涨5.1%,糖类价格指数上涨6.1%。棕榈油、天然橡胶、白糖、小麦、玉米在不同产区面临减产压力,大豆则因南美南部降水偏多而相对受益。
第二条路径落在海关。减产预期之下,主产国纷纷将贸易政策的指针拨向国内优先。印度自5月13日起禁止食糖出口(禁令有效期至9月30日),分析人士称未来至少三个榨季难以恢复大规模出口;越南大米出口管控、东南亚棕榈油出口政策亦存跟进可能。全球可贸易粮食的总量,正被逐步压缩。
第三条路径落在航道上。巴拿马运河因干旱限航,每日通行船舶名额从36艘降至32艘;据海运圈网Portdistance测算,以15节航速计,美国休斯敦港至上海港经巴拿马运河约需28天,绕行好望角则需42天左右,船期延长约14天;叠加霍尔木兹海峡的地缘扰动,干散货运价与到岸成本同步抬升。
田间减产、海关设限、航道拉长,三股力量合流的结果,是全球粮食供应链从“效率优先、低库存运转”的旧范式,逐步转向“安全优先、区域储备加多元采购”的新范式。
据摩根大通测算,这一叠加效应可能令2027年全球通胀率再上行0.3个百分点。这一重构并不会随厄尔尼诺峰值过去而迅速消退。贸易流的改写与库存策略的调整,或将延续至2027年之后。
板块内部的利润再分配
农业产业链的受益次序,在多数情形下由弹性而非体量决定。
种业之所以领跑,在于极端天气抬升了对抗旱、耐热、抗倒伏品种的需求,且种子在种植成本结构中占比不高、提价阻力相对较小;种植与农垦环节次之;粮油加工位于下游,原料涨价先至、终端提价滞后,议价空间相对有限。
10月9日的盘面将这一逻辑呈现得较为清晰。秋乐种业涨13.63%、神农种业涨10.40%、敦煌种业涨10.02%、万向德农涨9.99%、康农种业涨7.57%,居前的多为种子企业;粮油加工与贸易链条上的京粮控股涨6.01%、金龙鱼涨4.94%、中粮科技涨4.26%,表现相对温和。
据同花顺数据,A股粮食概念板块共有49只成分股,其中,金健米业年内股价表现堪称“一枝独秀”。
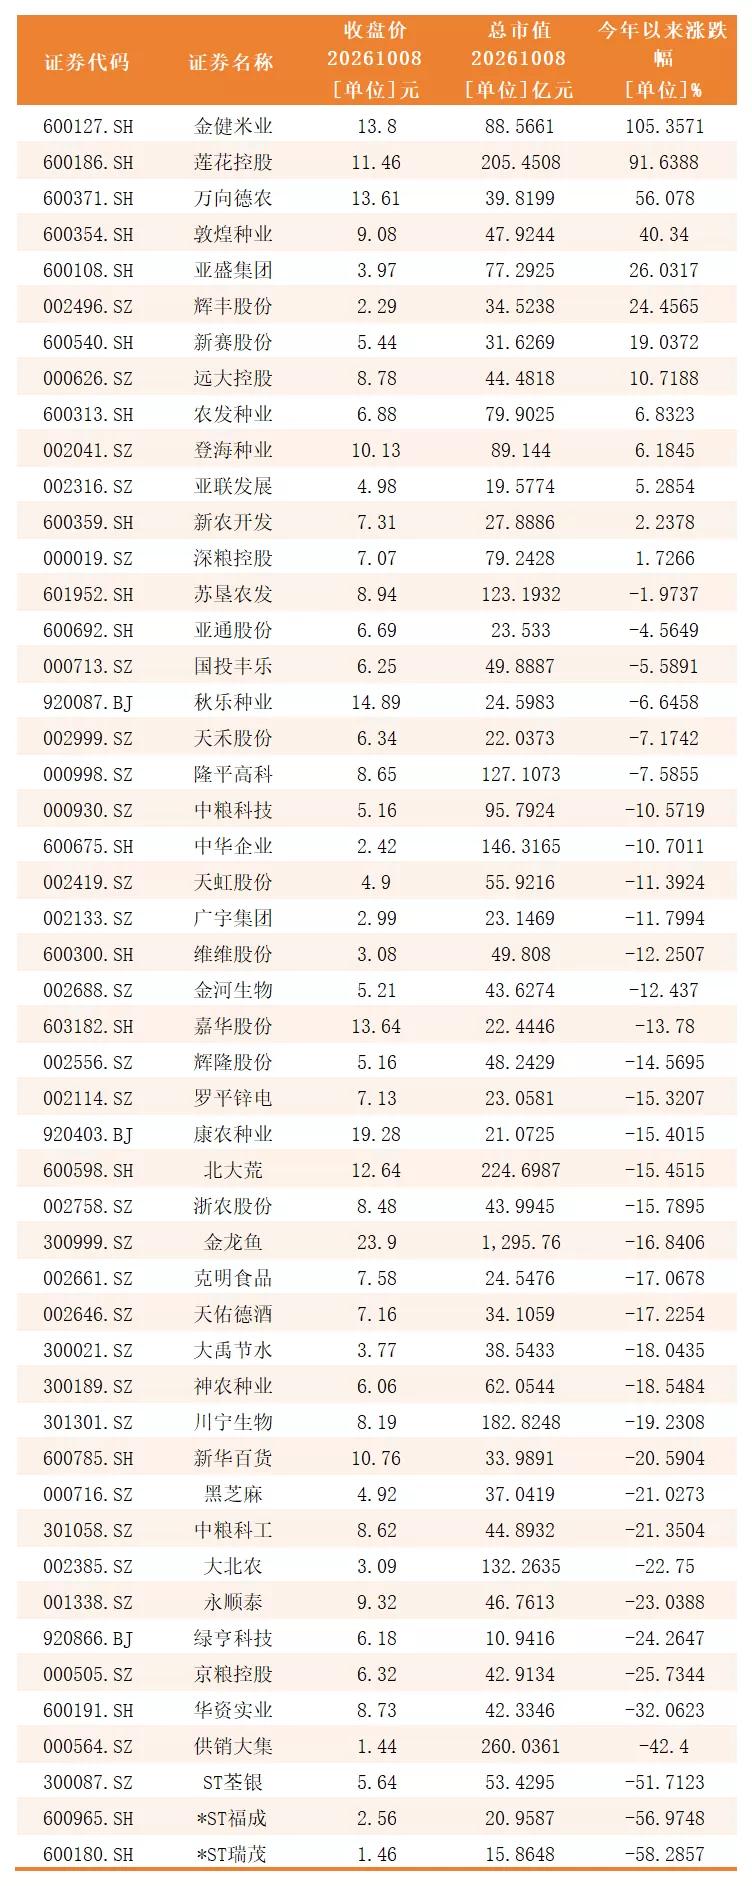
公开资料显示,金健米业是1998年上市的“中国粮食第一股”,实际控制人为湖南省国资委,主营大米、面制品、食用植物油、乳业、休闲食品,并承担省级储备粮轮换与应急保供职能。
截至10月9日收盘,公司总市值约97.42亿元;自7月1日收盘价5.33元算起,三个月间涨幅约184.8%,9月17日全天换手率达30.02%。在粮食安全这一主题之下,小市值、国资背景、保供标签三者叠加,使其成为情绪资金偏好的弹性标的。
但检视其利润表,故事的另一面同样清晰。据公司2026年半年报,上半年营收19.70亿元,同比增长25.19%,归母净利润却亏损957.91万元,综合毛利率仅5.95%,净利率为-0.50%。
此外,2026年2月,公司因2020至2022年间通过空转循环贸易虚增收入,被监管部门责令改正,相关责任人被通报批评,并补缴税款及滞纳金约556.77万元;截至上半年末,公司货币资金约1.50亿元,短期借款约7.26亿元。历史的治理痕迹与现实的流动性约束,均为此轮行情不可忽视的阴影。
当全球供应链从追求效率转向囤积安全,一家承担省级保供职能的粮油企业,便被赋予了超越其报表数字的象征意义。近百亿市值所定价的,与其说是一家粮油公司的当下,不如说是一个时代关于粮食安全的集体想象。
发布评论
评论