

 ©文轩图库
一场跨越三年的近16亿元追债,暂时画上了句号。
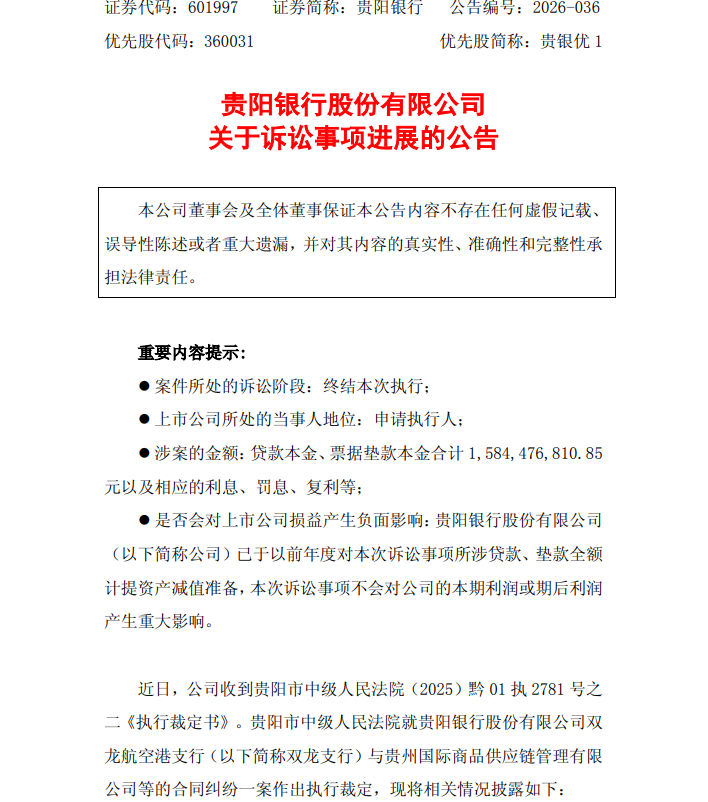
9月21日晚,贵阳银行公告,贵阳市中级人民法院已裁定其双龙支行与正威系等合同纠纷案终结本次执行程序。
这意味着,这笔巨额债权暂时无法通过司法强制执行收回。
正威案追偿始末
这场纠纷始于2021年6月。贵阳银行双龙航空港支行向贵州国际商品供应链管理有限公司发放16亿元(敞口)综合授信,期限3年,资金以流贷与票据承兑形式投放。
借款方是有着“世界铜王”名头的王文银及其“正威系”企业。放贷时,正威集团正顶着“世界500强”的光环,王文银以177亿美元财富登上2022年福布斯全球亿万富豪榜第91名。
为保障这笔大额授信的安全,贵阳银行设置了看似厚实的增信清单:深圳16套房产最高额抵押、正威系多家主体连带保证、相关股权质押。
2023年前后,正威系资金链骤然断裂。从2023年下半年开始,正威控股及其下属公司、王文银相继被法院列为被执行人、冻结股权、限制高消费。
2024年2月,贵阳银行双龙支行正式起诉贵州国际、正威集团、王文银等十名被告,起诉时涉案金额16.58亿元。同年12月,贵阳银行一审胜诉,法院判决贵州国际支付贷款本金2.92亿元及利息,票据垫款本金12.92亿元及逾期利息,合计15.84亿元。
但被告方均未履行义务。2025年9月5日,双龙支行向贵阳市中级人民法院申请强制执行,法院于9月18日依法立案受理,部分抵押不动产拍卖成交并执行到位。
然而,法院经穷尽财产调查措施后,未发现被执行人有其他可供执行的财产,最终裁定终结本次执行程序。
公告明确,终结本次执行不等于债权灭失。被执行人应当继续履行生效法律文书确定的义务,贵阳银行发现被执行人有可供执行财产的,可申请恢复执行,且不受申请执行时效期间的限制。
真正令市场揪心的是抵押物处置现实。正威集团抵押的16套深圳房产评估总值仅1.62亿元,远不及15.84亿元涉案本金。
2026年5月首批6套福田商务办公楼以2935.8万元起拍流拍,9月7日降至2789万元再度流拍。即便16套全部变现,相对整笔债权仍是杯水车薪。
风控漏洞与资产质量压力
透过正威系案,我们会发现,贵阳银行在风控方面并非没有制度框架,而是在集团客户穿透管理、增信措施实质有效性和贷后风险处置时效上存在明显薄弱环节。
贵州国际背后是正威系,实际控制人王文银。贵阳银行在授信时,对同一实控人名下关联企业的整体风险敞口是否做了穿透式管理,事后看存在诸多疑问。
众所周知,部分金融机构在争夺“优质大客户”时,往往认为“大客户出了问题政府会救、银行也会联合展期”,却忽略了集团客户风险的极强传染性。一旦母体资金链断裂,子公司之间的关联担保、资金拆借会迅速引发连锁反应,风险并非分散,而是叠加。
该行增信措施的设计,同样值得复盘。深圳16套房产最高额抵押、正威系多家主体连带保证、相关股权质押。纸面上的担保链条很长,但借款人的风险敞口、担保人的风险敞口、质押人的风险敞口三者高度一致,风险并未真正分散。
不巧的是,正威抵押的商业地产价值,随着中国经济疲软一路下跌,16套深圳房产评估总值仅1.62亿元,与15.84亿元涉案本金相比,实际回款能力大打折扣。
与此同时,贵阳银行的风险识别、预警和处置节奏也值得复盘。正威系从2023年下半年开始密集被列为被执行人、冻结股权、限制高消费,风险信号早已公开。贵阳银行直到2024年2月才正式起诉,2025年9月才申请强制执行。
对于大额集团客户,贷后管理不能只看报表和担保,更要盯住公开司法信息、股权变动和关联方资金往来,尽早采取资产保全措施。
事实上,贵阳银行早有教训。在九州名城等大额合同纠纷中,3.15亿元债权同样因被执行人无财产可供执行而被法院裁定“终本”,该笔债权本金同样采取了全额计提减值准备。
从资产质量数据看,截至2026年6月末,贵阳银行不良贷款余额63.85亿元,较年初增加7.97亿元;不良贷款率1.78%,较年初上升0.19个百分点;拨备覆盖率229.57%,较年初下降6.05个百分点。
贵阳银行在半年报中解释称,主要是按照风险分类审慎原则将风险特征变化的贷款纳入不良,同时上半年存量不良贷款清收处置进度较缓,导致不良率有所上升。
横向对比来看,2026年6月末城商行整体不良率为1.87%,贵阳银行1.78%略优于行业均值,但差距正在收窄。拨备覆盖率方面,2026年6月末城商行拨备覆盖率为171.10%,贵阳银行229.57%高于同业水平,风险抵补能力相对充足,但较年初已下降6.05个百分点,后续趋势仍需关注。
计提在前,压力在后
贵阳银行对正威案造成的利润表冲击,早已做好“准备”。
贵阳银行在公告中明确,相关贷款及垫款已在以前年度全额计提减值准备,本次终结本次执行程序不会对公司当期及期后利润产生重大影响。这意味着,这笔15.84亿元的不良债权,不会在2026年下半年再形成一次性的利润冲击。
财务计提的“缓冲垫”并不能消解经营成本。终本后债权仍存续,贵阳银行仍需跟踪被执行人新账户、股权、应收账款及抵押房产腾退与二次拍卖。资本占用、清收人力、诉讼周期、声誉摩擦,这些成本不会因为一纸减值计提就消失。
值得注意的是,减值计提的压力正在向利润端传导。2026年上半年,贵阳银行实现营业收入72.07亿元,同比增长10.87%,净息差1.67%、同比上升0.14个百分点,营收端表现并不弱。但归母净利润23.60亿元,同比下降4.61%。
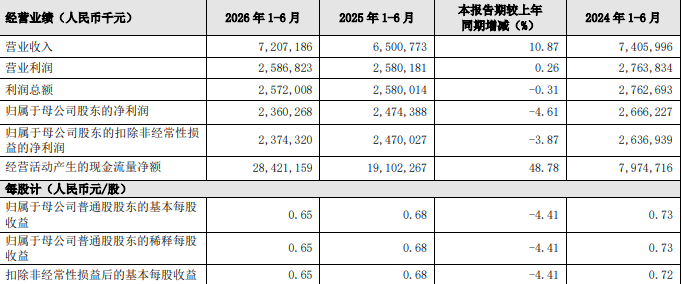
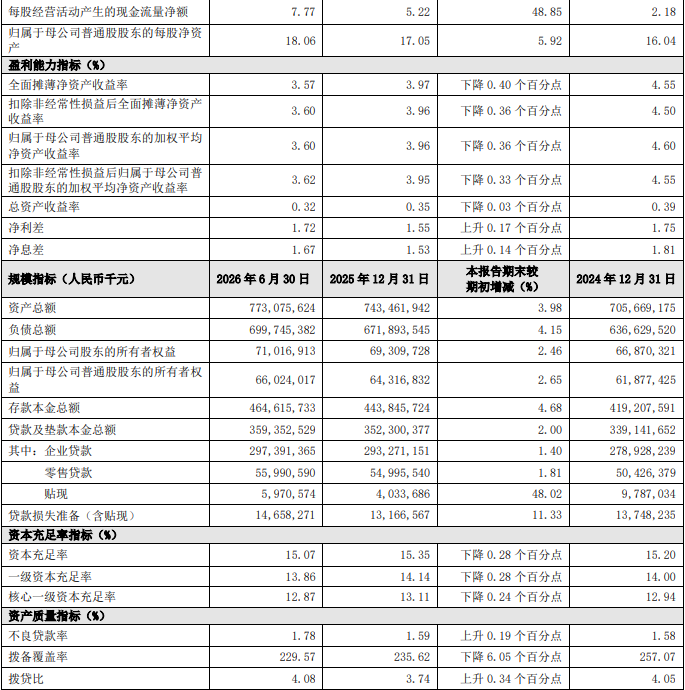
增收不增利的核心原因,在于该行上半年计提信用减值损失25.83亿元,同比增加5.62亿元。其中贷款减值计提增加约2.1亿元,金融投资减值计提增加约1.2亿元,长期应收款减值计提增加约1.0亿元。
这种“以拨备换安全”的策略,短期内仍将持续压制盈利表现。该行2026年中期不进行利润分配或资本公积转增股本,也从侧面反映出其在资本留存上的审慎态度。
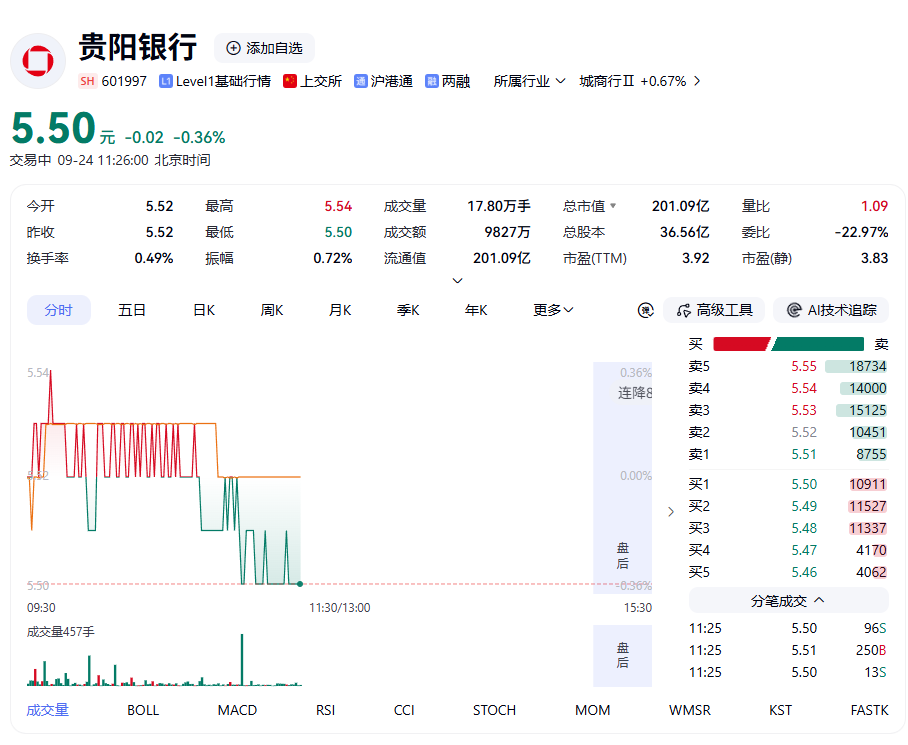
市场对该行的资产质量给予了显著折价。截至2026年9月24日午间,贵阳银行股价报5.50元,较前一日下跌0.36%,总市值201.09亿元。市净率仅0.31倍,市盈率(TTM)3.92倍,股价处于52周低位区间(52周最高6.07元、最低5.10元)。
0.31倍的市净率意味着,市场认为该行账面净资产的“真实价值”可能远低于报表数字。正威案、九州名城案这类大额不良的最终回收情况,正是影响这一判断的关键变量。
正威案判金回收取决于担保物处置价值及被执行人偿债能力,若正威系出现转机或有新财产线索,贵阳银行仍可能收回部分。但短期历史风险、不良率上升与拨备消耗,仍考验其风控与盈利韧性。
终本不是免责。真正该买单的,不只是这一笔坏账,而是导致坏账产生的风控惯性。对于贵阳银行而言,正威案这笔历史遗留风险能否转化为该行持续的风控优化,避免重蹈覆辙,将考验这家西部城商行的管理和运营能力。
声 明
本文基于贵阳银行股份有限公司(以下简称“贵阳银行”,601997.SH)及相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、企业公开信息及第三方平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对贵阳银行、其关联方、股东、债权人、员工、客户、投资者及相关方的任何投资建议、交易指导或法律意见,亦不构成对公司经营、债务处理、股权变动或未来业绩的保证。贵阳银行相关事实的最终认定,应以企业正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论