
©文轩图库
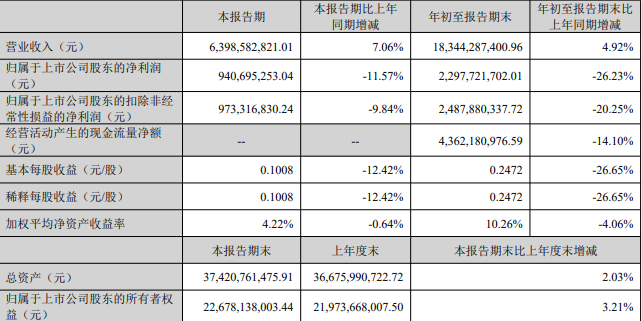
10月29日,爱尔眼科(300015)发布2026年三季报:营收183.44亿元、同比增长4.92%,归母净利润却只有22.98亿元、同比下滑26.23%。
利润去哪儿了?
在爱尔眼科2026年三季度报告中,归母净利润(22.98亿元)低于扣非净利润(24.88亿元),出现归母与扣非的罕见倒挂。
正常年份归母应高于扣非,倒挂意味着非经常性损益为负。本期为-1.90亿元,而负值主要来自营业外支出的翻倍(1.14亿→2.60亿元)。
顺着这条数据线索深挖,才能真正看清利润被谁拿走了。
第一个是补税。所得税费用从6.72亿元飙升至14.26亿元,增幅112.05%,公司明确系自查补缴企业所得税;支付的各项税费同步从8.01亿元翻倍至16.12亿元,直接把经营活动现金流拖低14.10%至43.62亿元。
补税是一次性的,但它同时冲击利润表和现金流量表,这是26.23%降幅里最直接的一块。
第二是商誉减值。资产减值损失从上年同期的66.50万元猛增至1.50亿元,公司明确主要系确认商誉减值损失。
对一家商誉高达96.98亿元的连锁医疗集团而言,减值本身是并购模式的伴生风险,但问题在于:在海外并购仍在推进、商誉还在累积的背景下,这次减值究竟是"一次性出清",还是未来反复减值的开始?
收入为什么跑不过成本?
三季报的第二个矛盾藏在成本端。营收增长4.92%,营业成本却增长9.64%,增速正好是收入的两倍,毛利率从约49.3%降至约47.0%,收缩约2.3个百分点。
爱尔眼科给出的解释有两条:一是业务扩张带来耗材与人工成本自然增加;二是自2026年1月1日起医疗设备维保维修费计入营业成本。
第二条是会计口径调整,确实会一次性抬升成本、压低毛利率。
但口径调整只能解释"台阶",解释不了"趋势"。耗材和人工的刚性上涨是连锁医疗行业的长期命题,如果成本增速持续两倍于收入增速,那么毛利率的底部在哪里,就是一个必须追问的问题。
费用端的分化同样值得注意:管理费用降11.27%、研发费用降22.72%、销售费用微降1.34%,三项都在收缩,体现了一定的管控力度;但财务费用因并购及汇率波动大增88.94%至2.58亿元,把省下来的钱又吃回去不少。
尤其研发费用降幅超过两成。对一家靠技术与服务升级立足的眼科龙头,这是短期节流还是长期竞争力的让渡,需要更长时间维度的观察。
注意事项
在资产负债表上,商誉增至96.98亿元这一显眼数字,极易掩盖更值得警惕的事项。
巴西标的8月1日并表后,商誉、无形资产、少数股东权益的变动与6.96亿元对价大致匹配,属于正常并表痕迹。
真正反常的是资本公积:从7.27亿元骤降至0.56亿元,蒸发6.71亿元,降幅92.31%。
爱尔眼科在季报中解释称系"收购境外子公司附带少数股权远期收购义务和限制性股票回购注销所致"。
这句话翻译过来就是:这笔并购不是简单的现金买断,而是附带了一项未来回购少数股权的义务。市场看到的6.96亿元只是"首付",真正的总代价要等远期义务兑现时才完全揭晓。
在经营现金流已经下降14.10%的情况下,这笔隐性现金承诺靠什么覆盖,是比商誉数字更实际的问题。
与此同时,其他综合收益由正转负至-2.06亿元,其中外币报表折算差额-2.69亿元。这说明汇率冲击走了"双通道":财务费用里的汇兑损益影响当期利润,权益里的折算差额则悄悄侵蚀净资产。
将以上三点串起来,我们就清楚地知道了爱尔眼科的利润去哪里了。但单季降幅(-11.57%)较前三季度累计(-26.23%)收窄,说明一次性冲击的边际影响正在减弱,这是积极信号。
对投资者而言,这份季报真正的看点不在于"净利降了26.23%"这个数字,而在于爱尔眼科将如何面对这一系列挑战,保持稳步发展。
声 明
本文基于爱尔眼科医院集团股份有限公司(简称“爱尔眼科”)及其子公司、董事及高级管理人员,以及深圳证券交易所、中国证券监督管理委员会等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、公司公告、定期报告、相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对爱尔眼科、其子公司、关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。爱尔眼科相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准;爱尔眼科未来经营业绩及股价表现仍存在不确定性。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论