
©文轩图库
中医馆是切口,云值守是底盘
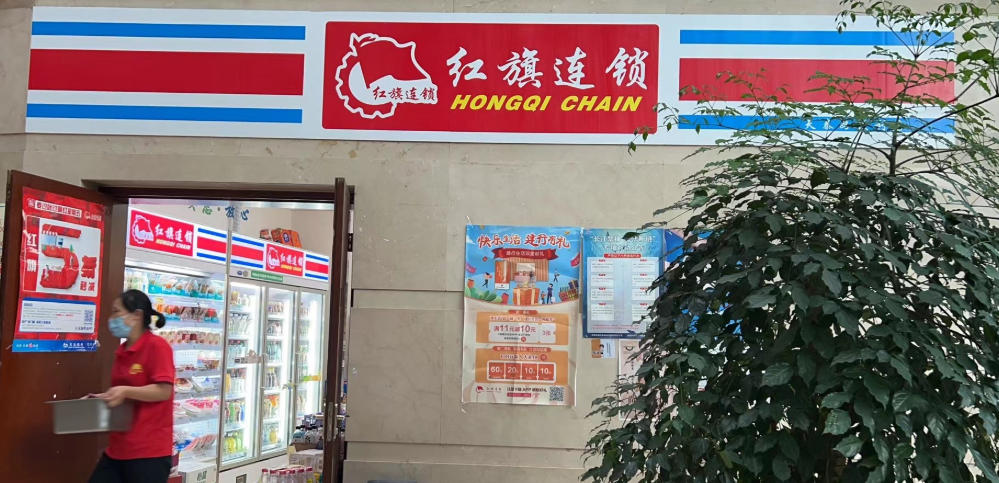
10月26日,成都金牛区星辉西路,四川省首家“成中医国医馆”在一间红旗连锁门店里开业。
成都中医大国医馆的资深专家常态化坐诊,设中医内科、妇科、针灸推拿科,与旗舰馆之间建立“双向转诊”绿色通道,开业首周专家团队驻点义诊七天,同步开放AI健康检测区。
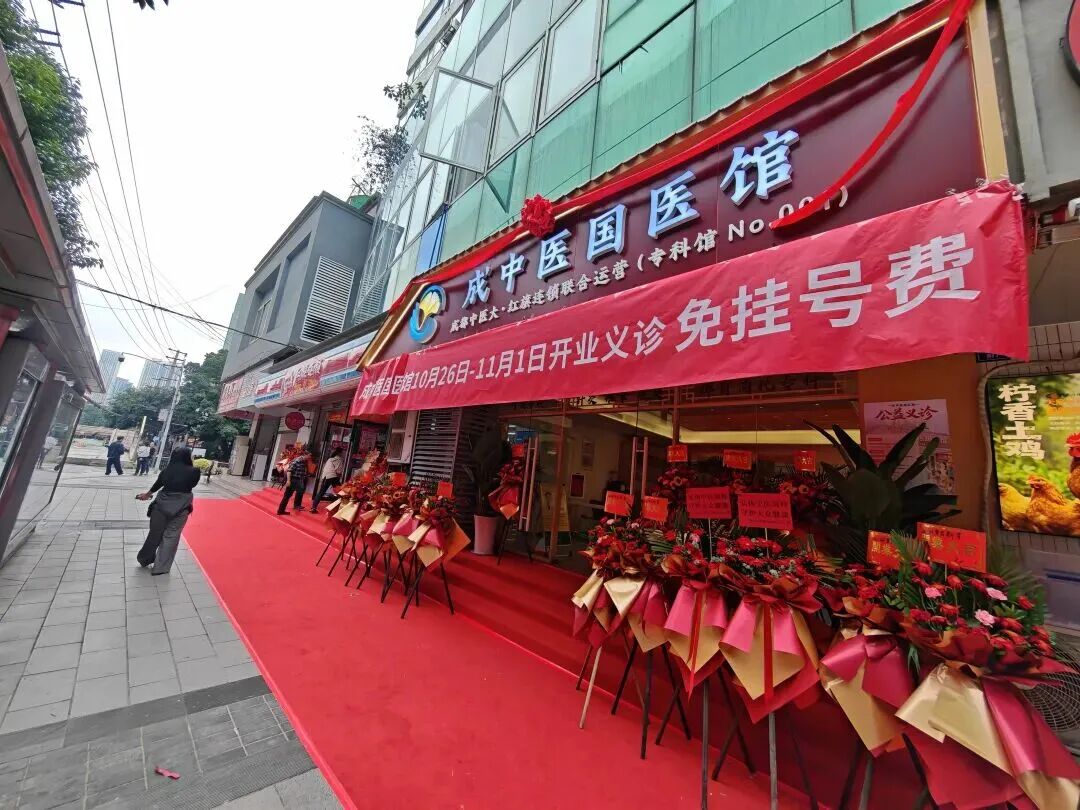
官方对它的定位不是“开诊所”,而是省内首个“中医诊疗+便民零售”社区融合服务样本,目标是推动红旗连锁从“商品零售”向“社区综合服务”转变。
事实上,中医馆只是红旗连锁革新的一小步。更准确地说,云值守先解决存量门店“更低成本、更长时间”的效率问题,中医馆再试探“同一店址还能叠加什么服务”的品类问题。
前者为后者提供了财务缓冲和战略参照,但二者是并行推进的组合拳,不是“先托底、后落地”的先后条件。
这套“智能硬件+AI算法+真人远程值守”的架构,在不新增大量人力成本的前提下把既有门店拉长到24小时营业。
智慧优化成效已经在财务上体现。2025年底云值守门店突破500家,2026年6月末突破1000家,夜间客流占比提升至总客流的3%,夜间销售额占全天比重在10%至25%之间。玉林东街一家红旗门店开通云值守后,日均营业额增加1000多元。
到2026年10月三季报披露时,云值守门店已超过1500家,提前撞线全年目标。
与此同时,来自抖音“线上销售+线下核销” 迅速增量。2025年红旗连锁抖音平台销售额突破11亿元,门店不再只是卖货点,而成为直播订单的履约节点和线下核销的触点,到店频次增加而物理点位未增。
叠加“红旗优选”联合开发商品从2025年的60余个向2026年100个推进,商品端的差异化也在同步补课。
中医馆只是一个切口,切开的是红旗连锁主业承压、新业态尚在爬坡的真实处境。
经营面:收入向下,利润向上
改革的动因源自业绩压力。2025年,红旗连锁交出了一张“错位”成绩单。
全年营业收入95.56亿元,同比下降5.61%,连续第二年下滑,时隔多年再度跌破百亿;归母净利润4.81亿元,同比下降7.78%。但同期营业利润6.68亿元,同比增长10.75%,创上市以来新高。
营收向下、营业利润向上、归母净利润又向下,三组数字说明公司在主营业务的增长底盘已经出现了结构性缺口。
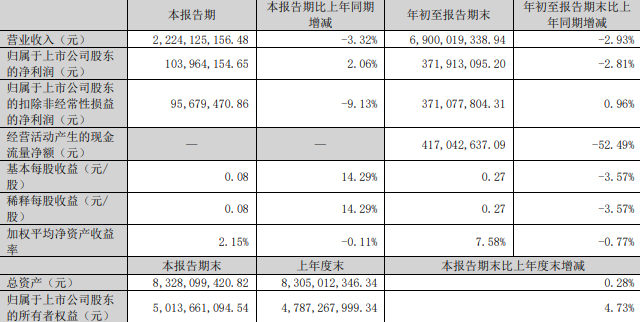
最新披露的2026年三季报显示,内部分化仍在加剧。前三季度营收69.00亿元,同比降2.93%;归母净利润3.72亿元,同比降2.81%。扣非净利润3.71亿元,同比微增0.96%。
三季度归母净利润1.04亿元、同比转正增长2.06%,扣非净利润却同比下降9.13%,说明单季利润的改善更多来自非经常性损益(前三季度政府补助1362.59万元、其他营业外收支净额为负),而非主营盈利能力的实质性反转。
营业利润前三季度5.08亿元,同比增3.4%,增速较2025年全年10.75%明显放缓;投资收益1.22亿元(主要来自联营企业)对利润的支撑权重仍在上升。
值得注意的是,经营活动现金流量净额4.17亿元,较去年同期的8.78亿元下降52.49%,公司称,主要因营收下降及为迎接中秋、国庆双节备货所致。
销售费用14.65亿元、同比降约0.97亿元,与云值守替代夜间人力的降本逻辑一致;管理费用却从0.91亿元升至1.06亿元,费用管控并非全面收紧。
对于当前困境,红旗连锁归结为三重压力:零食折扣店分流、即时零售挤压、客流减少,行业整体从规模扩张转入效率与运营能力的深度竞争。
这三重压力本质上是同一个问题:消费者把“大采购”留给了线上平台和折扣店,把“顺手买”留给了便利店,夹在中间的社区超市正在失去明确的到店理由。
正是在这个背景下,红旗连锁的改革方向才从“开更多店”转向了“让存量店做更多事”。
效率已托底,服务待验证
红旗连锁的改革成效如何?
我们在2026年第三季度财报中已经能看到一条线索,但这条线索不在收入端,而在利润端。
2026年上半年扣非净利率升至5.9%,而2025年全年扣非净利率仅为4.74%,营收在降,净利率反而抬升了1.16个百分点。
2026年前三季度期间费用合计约15.92亿元,较去年同期的16.82亿元压降约5.3%,降幅快于营收2.93%的降幅。费用压得比收入降得快,利润才能在不增收的情况下守住。这说明改善不是来自“卖得更多”,而是来自“卖得更有效率”。
拆开看,云值守的边际贡献逻辑是清晰的:夜间时段的增量销售几乎不增加对应的人力成本,边际利润贡献远高于白天常规时段;抖音核销带来的是到店频次的提升而非新点位成本。
这两项业务的可复制性和可量化性,都远高于中医馆,也是短期内支撑“提质”叙事的主要抓手。
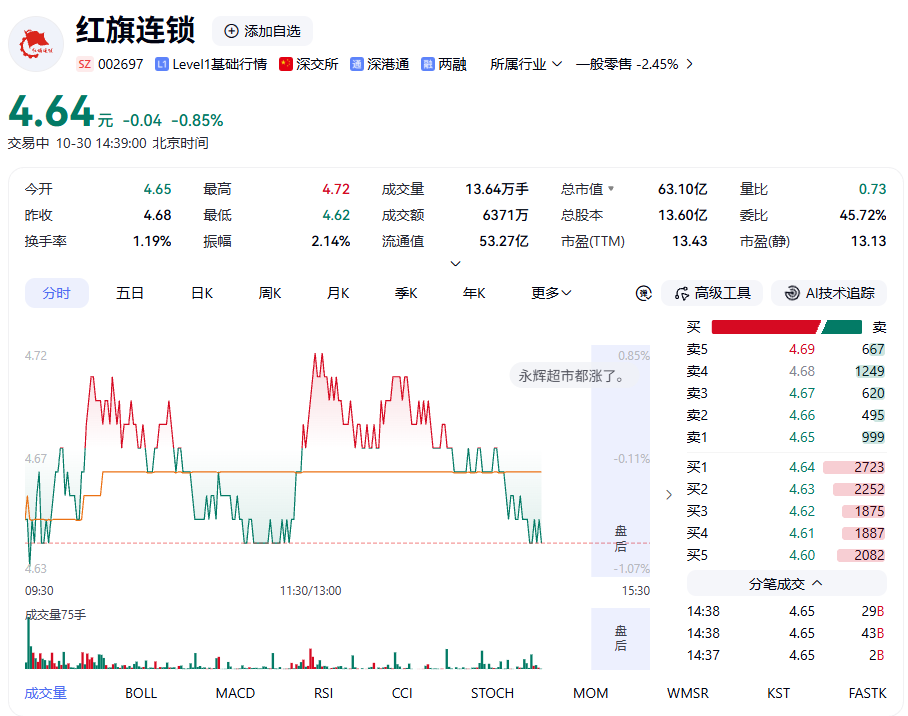
截至2026年10月30日盘中,红旗连锁股价4.65元,总市值63.24亿元,动态市盈率12.75倍,市净率1.26倍。
市场预期给出的信号是温和的。国泰海通证券2026年5月维持“增持”评级,给予2026年17.49倍PE,目标价6.48元,盈利预测中2026—2028年归母净利润增速仅为1.6%—3.6%。
市场没有把中医馆当作一个短期利润故事来定价,而是把它当作观察红旗连锁“社区服务接口”转型能否跑通的一个期权。
从卖货渠道推向社区服务接口,在便利店的边界实验上红旗连锁这一尝试是否能打开新局面?文轩财经将持续关注。
声 明
本文基于成都红旗连锁股份有限公司(002697)公开披露的2025年年度报告、2026年第一季度报告、半年度报告及第三季度报告,以及公司关于控股股东、实际控制人变更和高级管理人员调整的相关公告。红星新闻、证券时报·e公司等媒体相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、公司定期报告、监管机构通告及相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对红旗连锁、其子公司、关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。红旗连锁相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论