
 ©会稽山官网
10月28日晚间,会稽山发布2026年三季报。前三季度公司实现营收12.19亿元,同比微增0.63%;归母净利润1.43亿元,同比增长23%。但若拆分单季度数据来看,这份财报的成色就要打上问号。
单季营收净利双降
第三季度营收3.66亿元,同比下降7.24%;归母净利润1436万元,同比下降35.86%。净利降幅约为营收降幅的5倍,且这是会稽山2020年上半年以来首次出现单季度营收、净利双下滑。
要读懂会稽山本季度的业绩真相,得先把利润表里那层“妆”卸掉。
Q3扣非净利润4265万元,同比增长128.86%。归母净利润下滑超三成,扣非净利润却翻倍有余,两组数据背道而驰,说明业绩波动的核心并非卖酒主业,而是来自非经营环节。
财报给出的解释指向金融资产公允价值变动。翻看非经常性损益明细可见:Q3非流动资产处置损益为-1587万元,持有金融资产的公允价值变动损益为-1978万元,两项合计超3500万元的非经常性损失,直接将归母净利润从扣非端的正增长拉至负增长。
单看黄酒主营业务,会稽山Q3的实际表现要好于报表呈现的结果。这是这份三季报第一个容易被忽略的亮点:主营业务盈利能力持续改善,前三季度扣非净利润36%的增速就是直接佐证。
公司将单季度扣非净利润的高增长,归因于销售费用下降和母公司所得税税率优惠。
对于一家正推进高端化、加速省外扩张的酒企而言,销售费用减少未必是好信号。它既可能意味着市场投入收缩,也可能是费用投放效率优化的结果。
淡季营收承压
拆分前三季度单季数据来看:Q1营收5亿元,同比增长3.94%;Q2营收3.53亿元,同比增长5.13%;Q3营收3.66亿元,增速直接转负。
黄酒行业具备强季节性,Q3本就是传统淡季,但淡季出现同比下滑,比旺季增速放缓更值得警惕,淡季考验的是企业基本盘,是日常动销能力,更是消费者在无节日消费催化下的真实购买意愿。
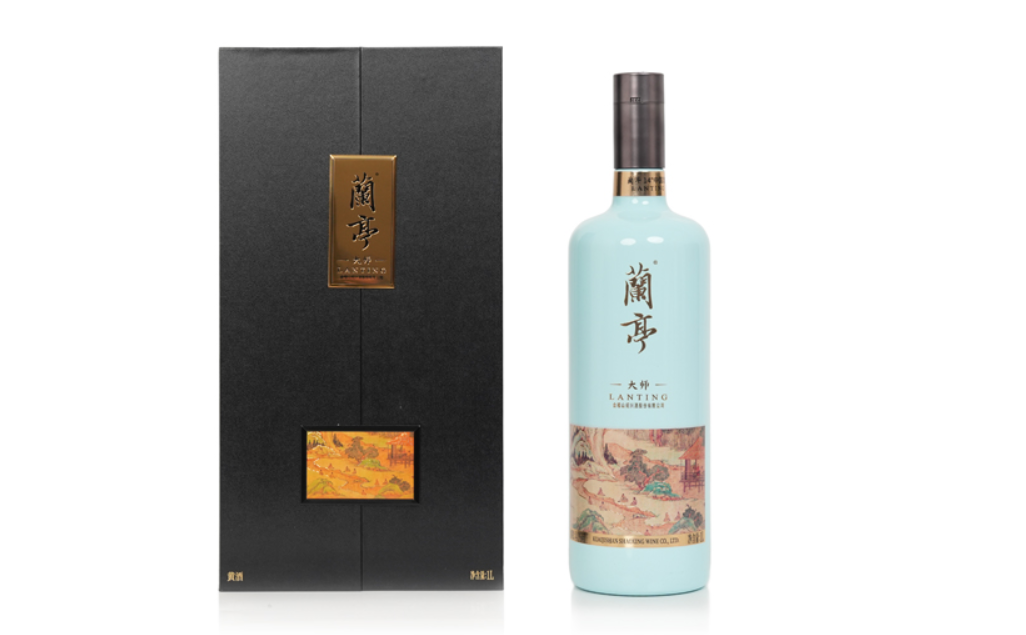
从产品结构拆分营收来看:中高端黄酒收入8.73亿元,同比增长16.21%;普通黄酒收入1.96亿元,同比下滑28.4%;其他酒收入1.06亿元,同比下滑29.36%。中高端扩容、低端收缩,是会稽山过去两年持续推进的产品逻辑:缩减低端SKU,把资源向兰亭、1743等核心单品倾斜。
但当前低端产品线的收缩幅度,已经开始对整体营收形成明显拖累。当普通黄酒与其他酒合计近3亿元的收入盘,以近30%的速度持续萎缩时,中高端16%的增长仅能勉强托住总营收正增长。前三季度0.63%的微增,正是这种产品结构拉锯下的结果。
从区域市场拆分来看:浙江大区前三季度收入6.67亿元,同比下滑4.65%;上海2.14亿元,同比下滑2.1%;江苏0.84亿元,同比微增0.69%;其他地区2.03亿元,同比增长22.34%。
大本营浙江市场持续走弱,省外市场保持增长,且省外增速远高于大本营跌幅,但省外市场的收入基数仅为大本营的三分之一。
22.34%的增速对应2亿元级的盘子,带来约4000万元的增量;浙江市场4.65%的下滑对应6.67亿元的基本盘,造成的减量超3000万元。全国化布局虽在推进,但扩张速度尚不足以完全对冲大本营市场的疲软。
渠道变革待考
今年2月,会稽山完成董监高换届,唐桂江出任公司总经理。唐桂江并无黄酒行业从业背景,他在百威曾任成都大区经理,在华润雪花历任营销中心副总经理、川黔营销中心总经理、销售管理部总监。
一位拥有二十余年啤酒行业渠道与销售管理经验的职业经理人,执掌黄酒企业总经理一职,这一人事安排本身就释放了明确的战略信号。啤酒与黄酒的渠道逻辑存在共通性:产品单价偏低、周转速度快,终端网点密度直接决定销量规模。
会稽山今年在渠道端最受关注的动作,是接连签约多家头部白酒大商,包括河南茅五剑、北京糖业烟酒集团、四川盛世群运、广东广兴湖、东北白山方大等,半年内完成了核心白酒消费区域的渠道覆盖。
这类大商手握茅台、五粮液等头部白酒的经销权,拥有丰富的高净值客户资源,会稽山希望借助其渠道网络,将兰亭系列打入省外团购与礼赠场景。
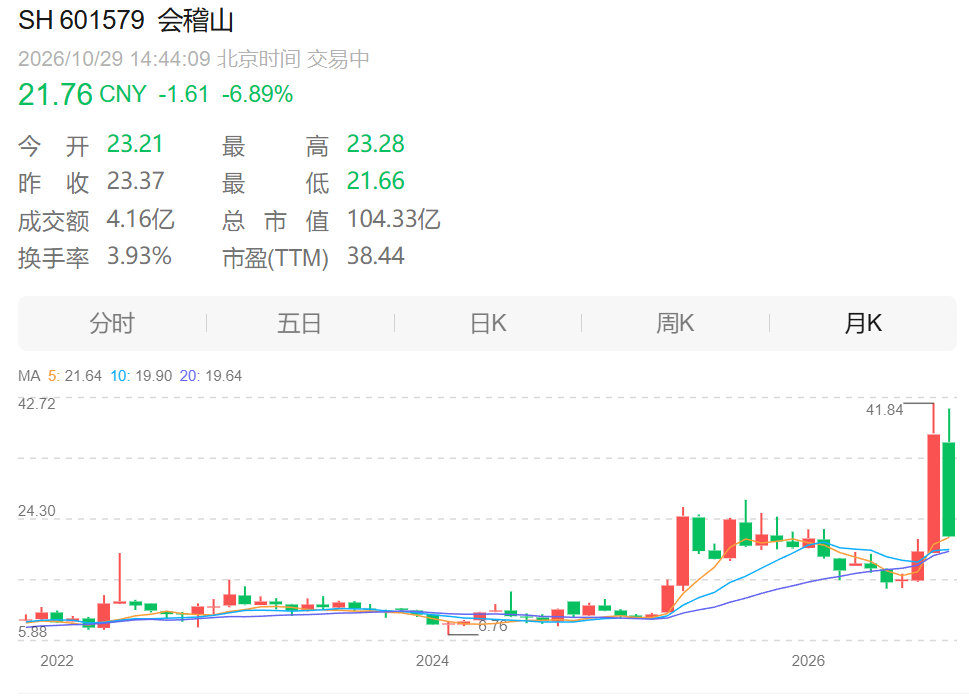
资本市场的反应远快于终端动销。9月,会稽山曾在7个交易日内收获5个涨停板,单月涨幅一度超110%,股价创下历史新高。
市场普遍将本轮上涨的催化剂,归结为白酒大商入局带来的渠道扩张想象空间。从三季度数据来看,省外其他地区实现22.34%的增长,渠道布局的动作密度持续提升,但渠道资源向终端动销的转化周期,远长于股价的反应周期。
产品端的布局同样密集:兰亭系列锚定高端价位带,1743系列主攻日常消费场景渗透,爽酒系列主打年轻化与气泡黄酒概念。
券商研报提到,兰亭系列在低基数下实现三位数增长,1743系列保持双位数增速,爽酒曾在抖音直播创下单场破千万的曝光量。但这些新品的绝对体量,放在12亿元级的前三季度营收中仍然占比较小。
黄酒行业整体市场规模有限,江浙沪贡献了绝大部分消费,省外消费者对黄酒的品类认知始终未能实现质的突破。
古越龙山推进全国化多年,省外收入占比也始终未能突破瓶颈。会稽山当前三条路径并行:借白酒大商渠道切入高端团购,用啤酒式深度分销运作大众产品,靠气泡黄酒撬动年轻群体。三条路径各有逻辑支撑,也各自伴随相应的投入与代价。
值得关注的是,黄酒行业的竞争格局今年正发生变化。会稽山上半年营收首次超过古越龙山,但全年能不能坐稳行业位置,Q4是关键窗口期。
古越龙山在浙江的渠道根基和原酒储备仍然是核心优势;会稽山“以利润换空间、以低端换高端”的策略,在利润表上已经显现成效,但尚未传导至营收端。
发布评论
评论