

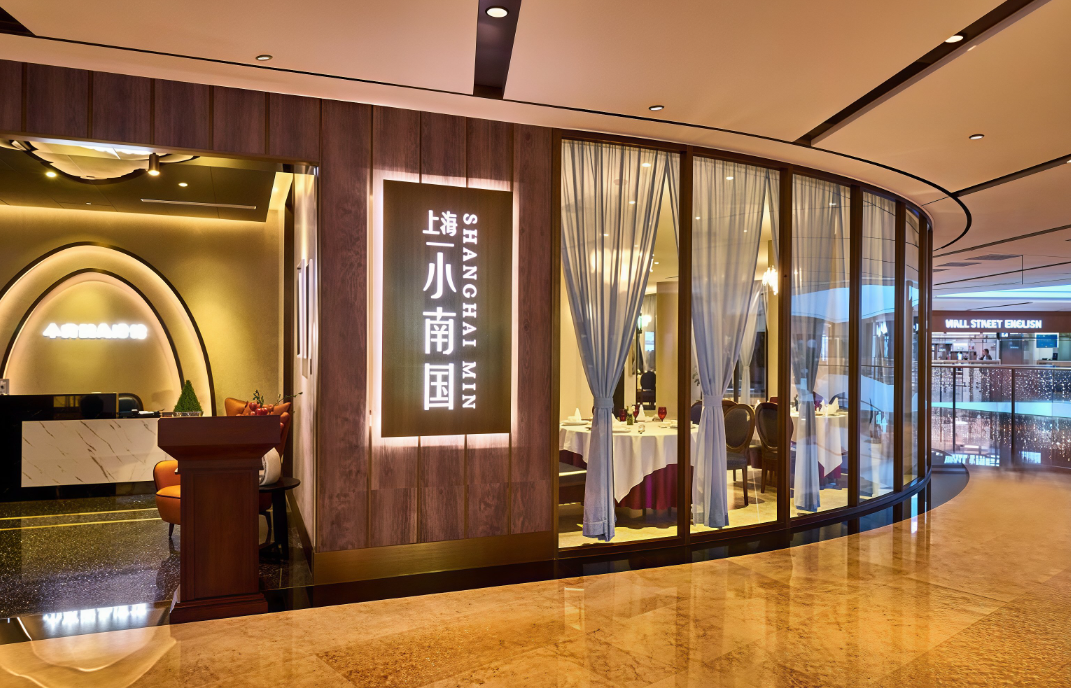
 ©上海小南国官网
11月1日晚间,上海小南国公告披露,公司已于10月30日以80万港元将小南国(香港)餐饮集团有限公司100%股权出售给一名泰国投资者,交易当日完成。
对上海小南国而言,这次剥离虽能换来账面收益,但出售之后靠什么继续经营、如何完成复牌,才是更大的考题。
80万港元卖100%股权
根据公告,上海小南国与买方于2026年10月30日交易时段后订立买卖协议,出售目标公司小南国(香港)餐饮集团有限公司全部股权,总代价80万港元,买方以现金支付,交易于当日无条件完成。
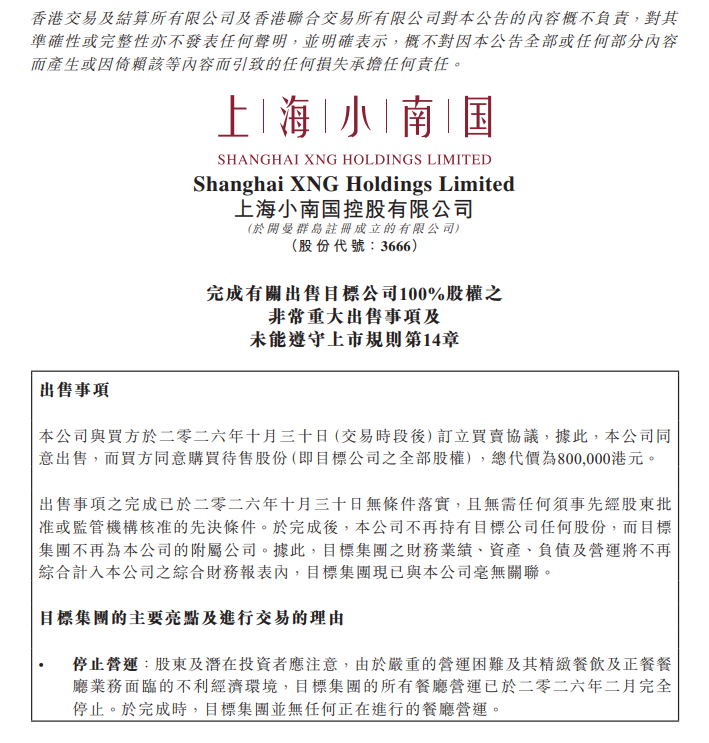
完成后,上市公司不再持有目标公司任何股份,目标集团不再并表,公司也不再保留董事会席位、管理权益、财务承诺或担保。
买方为泰国投资者,公告称其为独立第三方。
这笔交易最引人注目的是,“80万港元对价”与“约1.699亿元预计收益”之间的巨大反差。
公告明确,收益并非来自出售溢价,而是来自终止确认目标集团净负债:截至2026年9月30日,目标集团未经审核总资产约1280万元、总负债约1.82亿元,净负债约1.692亿元;加上80万港元代价(约人民币70万元),预计形成约1.699亿元未经审核出售收益。
换句话说,这是一笔交易,账面收益主要是会计处理结果,而非现金流入。真正到手的现金只有80万港元。
公告称,完成时目标集团无任何正在进行的餐厅营运。买方看中的也不是在营门店,而是“上海小南国”的品牌资产、商号及商誉,并计划在中国内地以外的香港、东南亚及北美市场开拓、授权餐饮及商业机会。
由于最高适用百分比率超过75%,出售构成非常重大出售事项,按规定应履行公告、通函及股东批准程序。但公司在完成前未取得股东批准,构成不符合上市规则第14.40条。
董事会在公告中表示“深表遗憾”,解释称目标集团已全面停业、负债沉重,延迟完成将使集团继续承担财务消耗甚至清盘风险。
收入支柱也是亏损黑洞
曾经红极一时的小南国,是如何走到今天这一步的?又该如何理解这笔出售?
表面看,上海小南国卖掉的是一块“核心收入资产”;从财务实质看,卖掉的更是一个“停业中的负债黑洞”。
公开信息显示,上海小南国由王慧敏于1987年在上海长沙路创办,从五张桌子的本帮菜小店起步,逐步发展为多品牌餐饮集团,并于2012年在香港主板上市。
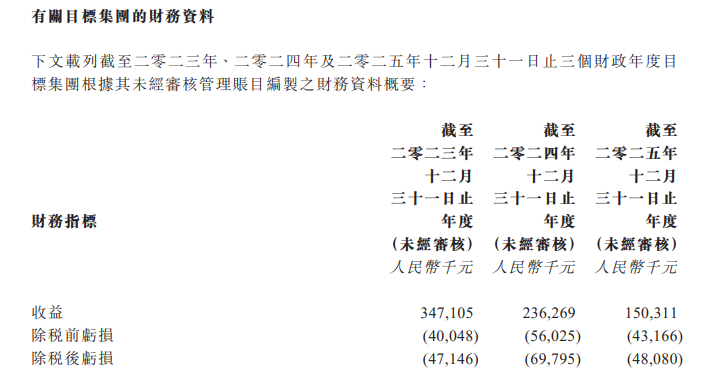
根据公告披露,目标集团2023年至2025年收入分别为约3.47亿元、2.36亿元、1.50亿元,2025年收入较2023年减少约56.7%;同期税后亏损分别为4714.6万元、6979.5万元、4808万元,三年累计亏损约1.73亿元。
2025年,目标集团贡献上市公司约96.3%的总收入,却也贡献约90.1%的净亏损。收入高度集中,亏损同样高度集中,说明上市公司原有餐饮主业已经陷入“规模越缩、亏损仍在”的困境。
据公开报道,上海小南国2015年在营门店数曾超过100家;2020年至2025年上半年,门店数从59家降至16家,经营品牌数从7个减至仅剩“上海小南国”和“南小馆”两个。
公开财报显示,公司自2018年起未实现扭亏为盈。
上海小南国的困境不能简单归咎于经营不善,更深层的原因在于其经营模式与行业环境。公司长期聚焦大型宴会及商务聚餐,面对餐饮竞争加剧、消费者对用餐环境、价格和品牌文化需求变化,原有大店模式承压。
上海小南国此前也曾提出逐步减少对原有品牌依赖、发展成本更低、更贴近年轻消费者的新品牌。但转型尚未见效,门店和品牌先持续收缩,直至2026年2月所有餐厅全面停业。
与此同时,上市公司还面临财务报告延期、审计未完成、股票停牌等压力。2025年度业绩原应于2026年3月31日前刊发,后预期5月22日前,又进一步延迟;2026年中期业绩和中期报告也随之延期。
公司称财务及会计部门人手及资源暂时短缺,核数师尚待若干附表、对账、证明文件及管理层声明。股份自2026年4月1日起暂停买卖,复牌指引尚未完成。
在这种情况下,继续持有停业且高负债的目标集团,只会持续消耗行政和财务资源。出售剥离符合公司所说的“紧迫商业必要性”。
报表修复易,业务重建难
出售完成后,最直接的变化是合并报表“缩表”。目标集团不再纳入合并范围,约1.692亿元净负债出表,预计约1.699亿元未经审核收益将改善当期账面利润和净资产表现。
目标集团未来的亏损、负债和清盘风险也不再由上市公司承担。对于一家连续亏损、审计延迟、股票停牌的公司而言,这为复牌和债务重整争取了空间。
按公告比例估算,2025年目标集团收入1.503亿元、占集团总收入96.3%,意味着出售后集团剩余收入规模可能仅约578万元;目标亏损4808万元、占集团净亏损90.1%,剩余亏损约528万元。
上述估算基于未经审核管理账目和占比倒算,最终以审计结果为准,但方向很清楚:上市公司剩余业务规模已非常小,短期内很难支撑起新的收入支柱。80万港元现金所得也只能用于一般营运资金和复牌工作,无法解决大规模转型投入。
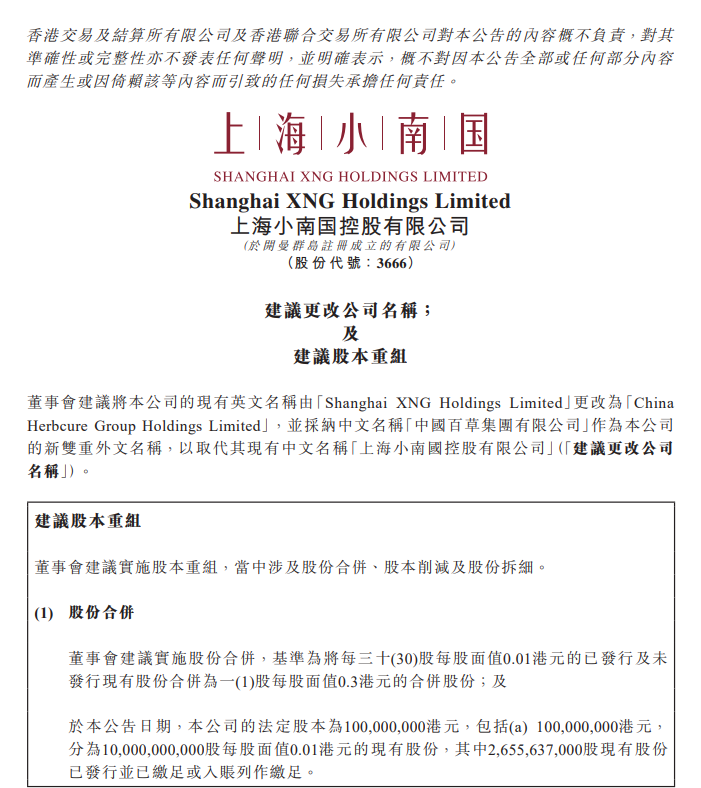
与此同时,公司建议将英文名改为“China Herbcure Group Holdings Limited”,中文名改为“中国百草集团有限公司”,股份简称拟改为“中国百草”,股份代号不变;同时建议股本重组,每30股现有股份合并为1股,随后削减股本、拆细未发行股份。
公告称改名更能反映未来策略定位,股本重组则有助于符合交易价格规定、降低每手交易成本,并为未来发行提供灵活性。
按公告日收市价0.024港元计算,重组后股价将调整为每股0.72港元,每手买卖单位改为2000股,预期2026年11月24日生效。但股本重组尚需股东特别大会和监管批准,未必一定完成;“中国百草”的具体业务内涵,公告尚未给出详细蓝图,市场只能等待进一步披露。
简言之,复牌只是必须迈过的门槛;真正决定公司能否回归正常的,是跨过门槛后能否形成一个自主造血、可持续经营的主业,而非停留在重组带来的短暂缓冲。
对上海小南国而言,真正的考验才刚刚开始。
声 明
本文基于上海小南国控股有限公司(简称“上海小南国”或“小南国”,股票代码:03666.HK)及其子公司、董事及高级管理人员,以及香港联合交易所有限公司、香港证券及期货事务监察委员会等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、公司公告、定期报告、相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对上海小南国、其子公司、关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。上海小南国相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准;上海小南国未来经营业绩及股价表现仍存在不确定性。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论