
 网络
离岸信托个税申报过渡期截止仅剩3天。
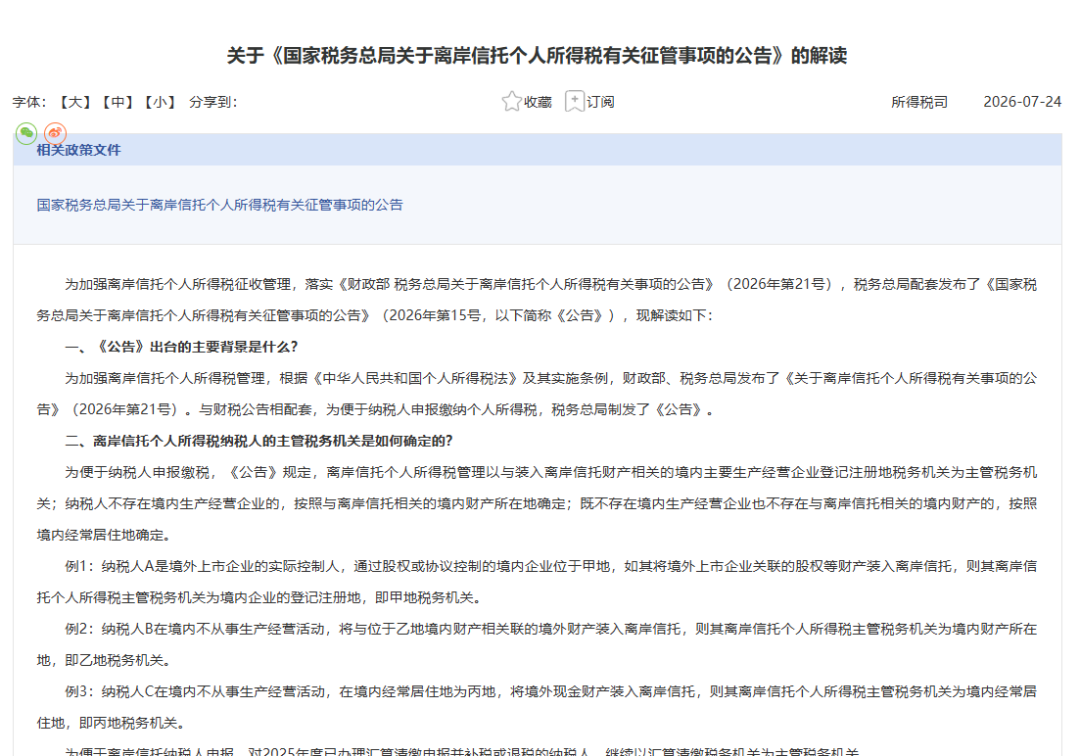
离岸信托个税申报
国家税务总局10月19日发布消息,按照财政部、税务总局7月24日印发的《关于离岸信托个人所得税有关事项的公告》(财政部 税务总局公告2026年第21号)规定,离岸信托纳税人需就离岸信托收益申报缴纳个人所得税。
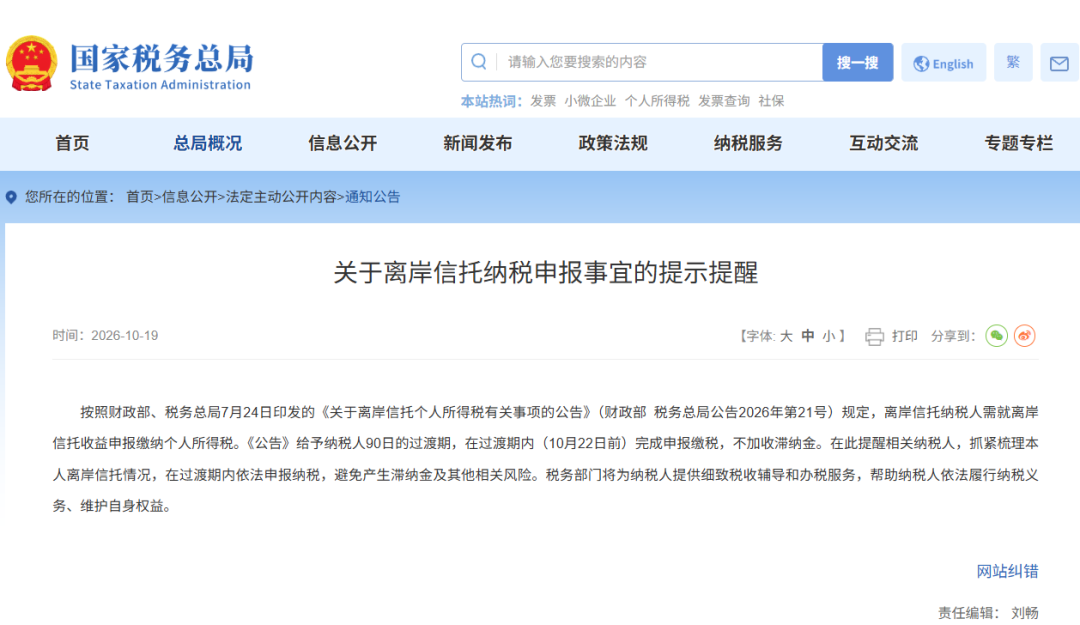
《公告》给予纳税人90日的过渡期,在过渡期内(10月22日前)完成申报缴税,不加收滞纳金。
根据公告,离岸信托的征税范围覆盖信托设立、存续、终止全环节。无论是将财产装入信托,还是信托存续期间产生的收益(无论是否实际分配),均需申报纳税,统一适用20%的比例税率。
针对存量信托,政策给予区分处理:设立环节,设立超过3年的离岸信托不再追征设立环节税款;存续环节,收益不论信托设立时间均需申报,适用前述过渡期安排。
税务部门提醒相关纳税人,抓紧梳理本人离岸信托情况,在过渡期内依法申报纳税,避免产生滞纳金及其他相关风险。
税务部门将为纳税人提供细致税收辅导和办税服务,帮助纳税人依法履行纳税义务、维护自身权益。
何为离岸信托
根据公告的官方定义,离岸信托是指依照境外法律设立的信托,或者具有信托功能的其他法律安排。
具体包含两层含义:
一是依照境外法律设立的信托,即委托人将财产转移至境外司法辖区,由当地受托人依据当地法律进行持有、管理和处分,常见设立地包括开曼群岛、英属维尔京群岛、新加坡、中国香港等;
二是具有信托功能的其他法律安排,指那些不以“信托”名义设立、但实质上具有类似信托功能的境外法律安排。
公告同时明确了一个重要的排除条款:上述“具有信托功能的其他法律安排”不包括受所在国家和地区金融监管机构监管、面向不特定客户独立开展业务并承担风险的银行、保险公司、证券公司、基金公司等发行的金融产品。
也就是说,普通的境外理财、保险、基金产品本身不属于此公告所称的离岸信托。
通俗而言,离岸信托是委托人将资产转移至居住地以外的离岸司法辖区,由当地受托人依据当地法律管理,为受益人利益持有、管理和处分信托财产的一种制度安排,其核心价值通常在于资产隔离、财富传承和跨境资产配置,而非单纯的税务安排。
出台背景
离岸信托所得税政策出台,指向离岸信托长期存在的个税征管模糊地带。
财政部税政司、税务总局所得税司有关负责人在答记者问中明确表示,近年来一些个人通过设立离岸信托进行财富代际传承、跨境资产配置以及风险管理。
由于离岸信托往往设立在信息透明度低、税负较低的国家和地区,部分个人利用其转移资产、隐匿财富及逃避税。
在21号公告发布前,离岸信托相关环节的个人所得税处理在我国税法中并无专门规定,各地税务机关执行口径不一。
此次公告以规范性文件形式,首次系统性地构建了离岸信托个税征管框架,覆盖设立、存续、终止清算全生命周期。
官方将征税的法理基础归结为个人所得税法对居民全球所得征税的基本原则:居民个人从境内和境外取得的所得,以及非居民个人从境内取得的所得,均应当缴纳个人所得税,这也是主要国家的通行做法。
官方表述的政策目标包括:提高税收确定性和透明度,便于纳税人合规遵从;促进社会公平,维护国家权益,稳定纳税人预期。
从征管条件看,随着CRS(共同申报准则)信息交换机制常态化,税务机关识别和追踪跨境信托安排的能力显著提升,将离岸信托纳入系统性征管具备了技术基础。
此次设置的90日过渡期,正是为存量信托纳税人提供一个主动合规的窗口。
发布评论
评论