

 ©文轩图库
从规模扩张到生存竞合,中国汽车行业或将进入新时代。
2026年9月,中国汽车行业数日内密集释放重组信号:广汽拟发行股份收购一汽丰田50%股权,一汽将成广汽二股东;长安挂牌AD协同发展部,推进阿维塔与深蓝整合;蔚来与吉利控股合并换电业务,共建统一技术与标准。
这一系列事件的发生是中国汽车产业在产能调整、利润压缩与政策引导三重力量交汇下的必然产物。
为什么要重组?
理解这一轮重组潮,首先需要审视中国汽车行业当前面临的生存环境。
机构研报显示:2025年,中国汽车行业实际产能约4750万辆,销量约3440万辆,整体产能利用率约73%,低于75%的行业健康水平。
大量中小车企扎堆低端市场,产品同质化严重,只能依靠价格战抢占份额。行业全年收入11.18万亿元,利润仅4610亿元,利润率降至4.1%,为2015年以来的最低值,年末单月利润率更是跌至1.8%。
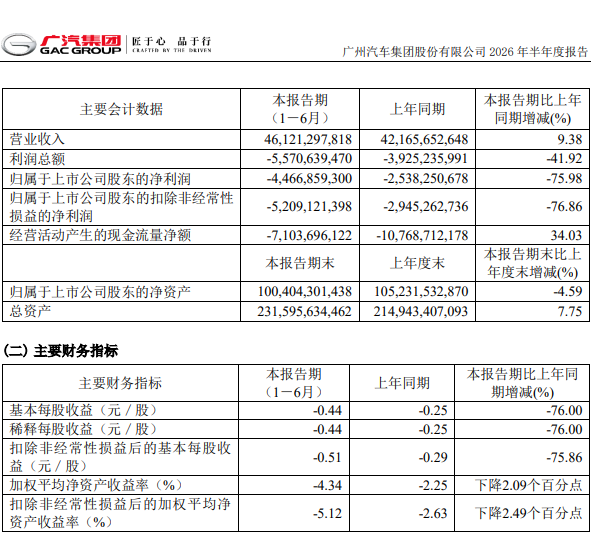
利润率的持续走低直接反映在国有车企的财务表现上。广汽集团2025年归母净利润亏损87.84亿元,由盈转亏,扣非净利润亏损98.63亿元。
进入2026年,经营压力未减:上半年营业收入461.21亿元,同比增长9.38%,但归母净利润亏损44.67亿元,较上年同期亏损25.38亿元扩大75.98%;扣非净利润亏损52.09亿元,较上年同期亏损29.45亿元扩大76.86%。
一汽集团虽为非上市公司未公开业绩,但每卖10辆车中有7辆是合资品牌,今年上半年一汽-大众销量同比下降25%,一汽丰田销量同比下降27.4%。
合资红利的加速退潮,使得过去依赖合资利润反哺自主品牌的发展模式难以为继。
与此同时,日系品牌在中国市场的份额已从2020年峰值的23.1%萎缩至2025年的约9.7%,中国品牌汽车则占据国内市场的69.5%。
这一结构性转变意味着,中国汽车产业的所有参与者都需要重新审视这一市场的长期战略价值。
重组的三条路径
文轩财经梳理了目前三家落地的重组整合信息,我们可以归纳出三种不同的整合逻辑。
第一条路径是国有车企间的存量合资资产整合。广汽收购一汽丰田50%股权是其中的标志性事件。
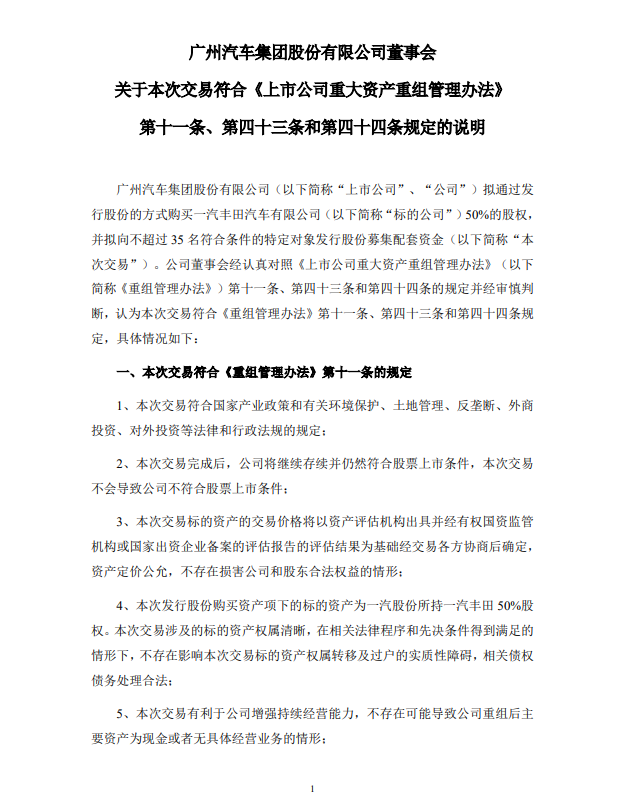
一汽丰田与广汽丰田此前分属两套中方股东体系,在产品布局、供应链配套、终端渠道、营销体系上双线并行。
在行业高速扩张阶段,这种“南北布局”能有效扩大丰田的市场覆盖,但在存量竞争阶段,两套相对独立的运营体系产生的内耗日益凸显。
交易完成后,广汽将同时拥有广汽丰田和一汽丰田,“南北丰田”在产品规划、零部件采购、营销资源上有望实现协同运营。
值得注意的是,这并非外界此前猜测的两大集团整体合并,而是一场以股权为纽带的战略联盟,双方保留各自法人主体,通过股权纽带推进共性研发、供应链集采和产能统筹。
第二条路径是同一集团内部的品牌协同。长安汽车成立AD协同发展部,推进阿维塔与深蓝的战略协同,采取的是“前端独立、中后端协同”的模式。品牌定位和用户权益不变,但在中后台的资源共享方面进行统筹。
这一模式的核心逻辑在于,阿维塔定位高端智能电动车,深蓝覆盖大众化新能源市场,两者虽定位不同,但在平台技术、供应链、制造产能等方面存在大量可共享的资源。
通过避免重复投入,长安希望到2030年将两大品牌合计年销量推至150万辆级,海外销量占比超过40%。
第三条路径是跨企业的技术基础设施共享。根据蔚来9月28日公告,吉利控股集团子公司以易易互联100%股权加6.4亿元现金,认购蔚来能源新发行股权,交割后持股30%,蔚来中国持股63.6%,投后估值约160亿元。
吉利持股与运营里程碑挂钩,业绩不达标时可调减至不低于20%,并保留进一步增资至34%的选择权。
作为并行交易,蔚来中国以现金认购吉利旗下浩瀚能源10%股权。双方已就C端换电技术和服务的采用作出初步规划,具体实施尚待进一步磋商。”
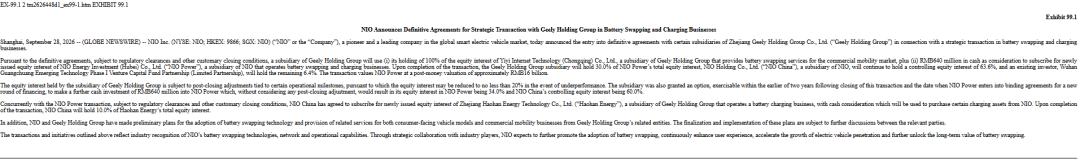
换电模式此前因各企业标准不一、投资巨大而难以形成规模效应,此次合作意味着行业开始从“路线之争”走向“生态共建”。
重组将走向何方?
这一轮重组整合潮背后,是政策引导和市场压力共同促成。
2026年9月11日,工信部等九部门印发的《智能网联新能源汽车产业发展“十五五”规划》明确提出,加大汽车企业依法兼并重组和跨区域整合力度,加强产能预警调控,推动落后低效产能有序退出,培育形成若干家进入全球销量前十的整车企业。
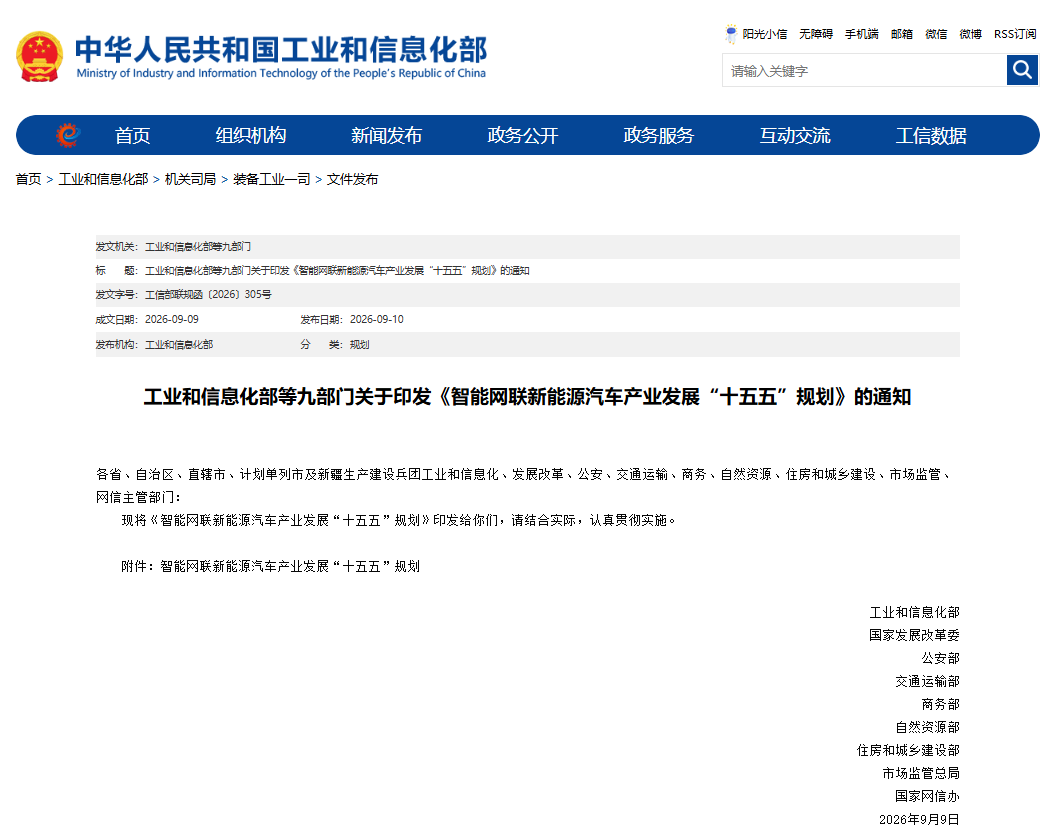
国家发改委同步表态,将以市场化、法治化方式推进企业间兼并重组,避免在产品设计、技术研发等方面开展同质化竞争。
与此前行政划拨式的重组不同,本轮整合更强调市场化手段。广汽与一汽的交易采用了换股方式,一汽以资产换取广汽上市公司股份,既实现了资产整合,又使双方形成资本纽带。
但跨区域整合仍面临现实障碍。中汽协指出,一汽与广汽的股权合作涉及资产、人员、债务与属地利益,产能指标流转、税收分享、审批链条较长等问题突出。
从当前的整合态势来看,中国汽车行业正在经历一场从“规模扩张”到“生存竞合”的深刻转型。过去依靠合资利润和市场规模就能生存的时代已经终结,企业必须在技术、成本和效率上建立真正的竞争力。
未来的重组可能呈现几个趋势:一是国有车企之间以合资资产为切口的股权合作将增多,这种模式绕开了整体合并的复杂性,更易落地;二是同一集团内部的品牌整合将进一步深化,资源向核心品牌集中;三是跨企业的技术基础设施共享将成为常态,换电、充电、智能驾驶数据平台等领域都可能出现类似的合作。
但整合的终局远未到来。中国汽车行业拥有70多家车企集团、120多个乘用车品牌,过多的经营主体分散了资源、割裂了市场。在电动化与智能化的长周期竞赛中,谁能通过整合真正实现效率提升和技术突破,而非仅仅完成资本层面的腾挪,谁才能在下一阶段的竞争中存活下来。
声 明
本文基于广汽集团、一汽集团、长安汽车、蔚来、吉利控股等企业公开公告,以及中国汽车工业协会、工业和信息化部、国家发展改革委等监管机构公开信息、公开报道撰写。文中涉及的事实描述及数据,均尽力与公开报道、企业公开信息及第三方平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对广汽集团、一汽集团、丰田汽车、长安汽车、蔚来、吉利控股及其他关联方的任何投资建议、交易指导或法律意见。相关事实的最终认定,应以企业正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论