

上市之后,润本把战略重心移向婴童护理,但增收不增利的迹象已经浮现,转型代价开始显形。
驱蚊与精油同时收缩
婴童护理成唯一增长项
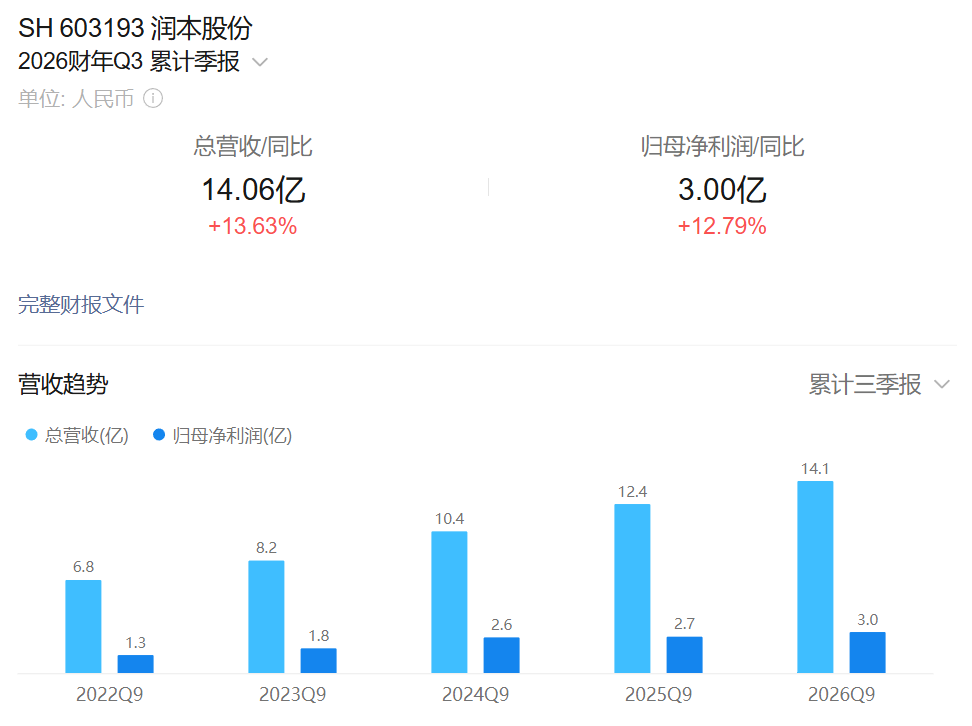
近日,润本股份披露2026年三季报,公司第三季度营收3.52亿元,同比增2.89%;单季归母净利润7499.64万元,同比下滑4.49%。
这是润本股份2023年10月登陆上交所主板以来,季度营收增速首次降至个位数。
2026年上半年,公司营收增速尚有17.74%,净利润增速20.03%。从半年报的两位数增长到三季报的微增,变化集中在第三季度单季。
想要理解这条业绩曲线的拐点,需要看向润本正在重构的业务基本盘。从产品看,润本股份第三季度三大品类呈现“一增两降”。
驱蚊产品收入1.28亿元,同比下降3.21%。精油产品收入3457.83万元,同比下降18.65%,是降幅最大的品类。婴童护理产品收入1.72亿元,同比增长18.09%,超过驱蚊成为第一大收入来源。
婴童护理品类的销量同比下滑,收入增长由价格驱动。期内婴童护理产品均价同比上涨21.62%,公司在经营数据公告中未对涨价原因做详细说明,仅标注“产品结构变化影响”。消费者购买量在收缩,成交单价在抬升。
驱蚊产品方面,2026年上半年润本驱蚊品类收入4.81亿元,同比增长28.21%。第三季度通常进入驱蚊销售尾声,叠加2025年同期基数不低,单季微降并不完全出乎意料。
但精油产品接近两成的降幅,说明非婴童业务在第三季度同时承压。
婴童护理能否持续承担增长引擎的角色,取决于提价空间还有多大,以及销量能否止跌。21.62%的单价涨幅不可能无限延续。当产品结构升级的红利释放完毕,销量数据将重新成为核心观察指标。
从驱蚊品牌到家庭护理
润本的第二次身份转换
从驱蚊主业抽身、向婴童护理倾斜,润本的三年战略迁徙,正走到一个需要重新校准的节点。
回看这家公司的发展轨迹,其路径并非突然转向,而是一步步从制造端向品牌端、从单一品类向家庭护理场景迁移。
2006年,润本从代工起步,以线下经销模式进入驱蚊市场;2010年,公司在天猫开设第一家线上直营店,渠道重心开始向线上直营靠拢;2013年,广州黄埔首个自有生产基地落地,研产销一体化的雏形由此形成。
从成为A股“驱蚊第一股”至今,润本已经完成了从代工制造到自有品牌、从线下经销到线上直营、从外部生产到自有产能的关键跨越。
上市之后,战略重心进一步向婴童护理倾斜。
当前驱蚊业务沉淀下家庭用户,夏季场景中驱蚊与婴童洗护需求相伴而生,品类之间存在天然客源与场景协同;婴童洗护赛道又处在消费升级与分龄护肤、分肤质护理、医研共创等产品理念扩散的窗口期。
对润本而言,婴童护理不是简单增加一个品类,而是把驱蚊建立起的家庭入口,延伸到更高频、更日常、更具品牌黏性的护理场景中,试图完成从“驱蚊品牌”向“家庭护理品牌”的身份转换。
不过,驱蚊产品仍是润本的品牌起点和家庭入口,精油产品承担着品类延展和场景补充的角色,婴童护理则被推到增长引擎的位置。
问题在于,婴童护理的增长一度更多由价格抬升和产品结构变化驱动,消费者购买量却在收缩。
提价红利不可能无限延续,当结构升级的红利释放完毕,销量能否止跌、产品能否靠成分、功效和场景细分形成复购,才是婴童护理能否真正接棒的关键。
婴童洗护赛道仍在增长
但竞争密度在上升
润本婴童护理业务所处的市场,整体规模仍在扩张。
2026年1至8月,线上婴童洗护品类交易额157.32亿元,同比增长19.47%,同期线上美妆大盘整体交易额同比下滑1.32%。婴童洗护是极少数仍保持两位数增速的细分赛道。
这一赛道增长动力来自消费行为的变化。95后、00后父母成为主力消费群体后,对婴童产品的成分安全性、功效针对性和使用场景细分化提出了更高要求。分龄护肤、分肤质护理、医研共创等概念正在成为行业标配。
竞争密度也在上升。贝德美与袋鼠妈妈线上交易规模已超过9亿元,海龟爸爸、一页、润本超过5亿元。
上美股份与儿科医生崔玉涛合作推出同名护肤品牌,上海家化旗下六神推出婴童子品牌“小六神”。传统日化巨头和新锐品牌同时在这个赛道加注。
品类协同是润本的差异点。驱蚊业务沉淀的家庭用户,成为婴童护理的天然客源;夏季场景里,驱蚊与婴童洗护需求相伴而生。
但这一优势很难长期独享,Babycare、兔头妈妈等母婴品牌也在布局驱蚊产品,双向跨界竞争持续加剧。
从三季报释放的信号来看,润本基本面呈现分化格局:婴童护理收入实现增长,但增长由价格驱动;驱蚊、精油业务走弱;盈利端承压,归母净利润同比转负。
后续发展,海外市场被公司视作新方向。董事长赵贵钦在2026年9月的二十周年庆典中提及,加大海外市场探索,让“好物好价好国货”走向世界。
不过现阶段海外收入尚未在定期报告中单列披露,短期很难形成有效增量,对冲国内业务的增长压力。对润本来说,海外业务尚处于投入和探索阶段,距离形成可量化的收入贡献还有一段时间。
发布评论
评论